Küresel ekonomi arenasında değerli metallerin konumu her zaman özel bir yer tutar. Fiyatlardaki ani dalgalanmalar ise hem kısa vadeli işlemler yapanları hem de uzun vadeli portföy yöneticilerini derinden etkiler. Son günlerde altın ve gümüş cephesinde gözlenen hareketlilik, birçok kişinin zihninde aynı soruları doğurdu. Bu gerilemenin arkasında yatan temel dinamikler nelerdir ve piyasalar bundan sonra hangi yöne evrilebilir? Ekonomik veriler, merkez bankası sinyalleri ve uluslararası ilişkilerdeki gelişmeler bir bütün halinde değerlendirildiğinde tablo daha net hale geliyor. Okuyucu bu satırlarda hem güncel rakamları hem de tarihsel karşılaştırmaları bulacak. Konunun farklı açılardan incelenmesi ise karar alma süreçlerine katkı sağlayacak.
Fed Politika Sinyalleri ve Faiz Beklentilerinin Dönüşümü
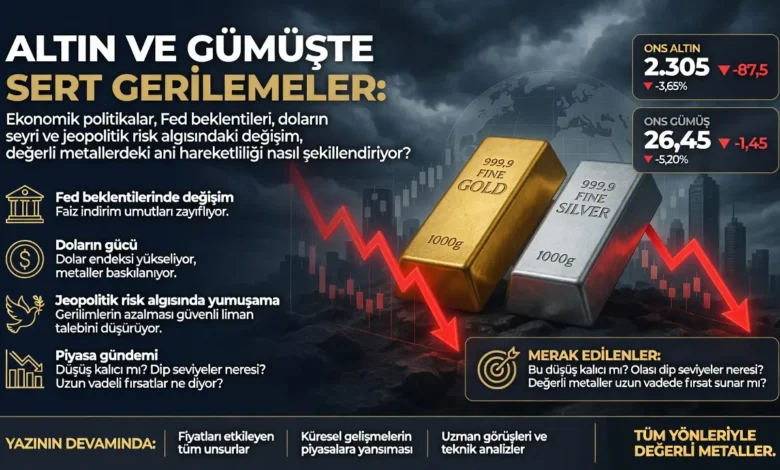
Merkez bankalarının para politikası duruşu, faiz getirisiz varlıkların cazibesini doğrudan belirler. Son aylarda Fed fon vadeli işlemlerinde yaşanan kayda değer değişim, piyasaların beklentilerini kökten değiştirdi. Birkaç ay önce faiz indirimlerinin yakın olduğu fiyatlanırken bugün tablo tamamen tersine döndü. 2026 sonuna kadar yaklaşık iki faiz artırımının piyasalarca öngörülmesi, değerli metaller üzerinde ciddi baskı yarattı. Fed’in son politika toplantısında faizleri sabit bırakması ve yetkililerin ilave artışlara yönelik desteğinin güçlendiğini belirtmesi bu algıyı pekiştirdi. Fed Başkanı Kevin Warsh’ın fiyat istikrarını yeniden tesis etme konusundaki kararlı açıklamaları da aynı yönde yorumlandı. Sıkı para politikasının uzun süre devam edebileceği beklentisi, getirisi olmayan altın ve gümüş gibi metallere olan talebi sınırladı.
Bu gelişme aslında daha geniş bir ekonomik çerçeveye oturuyor. Yüksek faiz ortamında borçlanma maliyetleri artarken yatırımcılar getiri arayışını tahvil ve mevduat gibi araçlara kaydırıyor. Altın ise bu ortamda fırsat maliyeti yüksek bir varlık haline geliyor. Geçmiş dönemlerde benzer Fed şahinleşmelerinde de aynı mekanizma işledi. Örneğin 2022-2023 sıkılaştırma döngüsünde ilk etapta metaller baskı gördü ancak daha sonra enflasyonun kontrol altına alınmasıyla birlikte toparlanma yaşandı. Bugün ise enflasyon endişelerinin azalmasıyla birlikte bu toparlanma ihtimali şimdilik ötelenmiş durumda. Piyasa analistleri, Fed’in bu duruşunu sürdürmesi halinde ons altın üzerinde aşağı yönlü baskının bir süre daha devam edebileceğini belirtiyor. Ancak uzun vadede merkez bankalarının rezerv çeşitlendirme stratejilerinin altın talebini destekleyeceği görüşü de ağırlığını koruyor.
Faiz beklentilerindeki bu hızlı revizyonun bir diğer boyutu da doların küresel konumunu güçlendirmesi. Güçlü dolar, altın gibi dolar cinsinden fiyatlanan varlıkları diğer para birimleri kullanan alıcılar için daha pahalı hale getiriyor. Bu durum talep tarafında daralmaya yol açarken fiyatları aşağı çekiyor. Yerel piyasalarda gram altın üzerinden takip edilen hareketler de ons altındaki bu küresel dinamiklerden doğrudan etkileniyor. Kapalıçarşı işlemlerinde gözlenen makas genişlemesi ise likidite ve güven algısındaki hassasiyeti yansıtıyor. Yatırımcılar bu süreçte hem kısa vadeli dalgalanmalara hem de uzun vadeli yapısal değişimlere aynı anda odaklanmak zorunda kalıyor.
Dolar Endeksi Yükselişi ve Fırsat Maliyetinin Artışı
Dolar endeksinin 13 ayın zirvesine ulaşması, değerli metaller için kritik bir eşik anlamına geliyor. Güçlenen Amerikan doları, uluslararası yatırımcıların portföy tercihlerini yeniden şekillendiriyor. Ons altın 3.971 dolar seviyesine kadar gerileyerek 3 Kasım 2025’ten bu yana en düşük seviyeyi test etti. Aynı anda gram altın resmi rakamlarda 5.920 liraya kadar indi. Kapalıçarşı’da satış fiyatı 6.057 lira, alış fiyatı ise 5.972 lira civarında şekillendi. Çeyrek altının satış fiyatı 9.888 lira olarak kaydedildi. Bu rakamlar, son aylarda yaşanan yükselişlerin önemli bir kısmının silindiğini gösteriyor. Yatırımcılar için bu seviye hem tehlike hem de fırsat tartışmalarını beraberinde getiriyor.
Doların bu kadar güçlü seyretmesinin ardında birden fazla faktör yatıyor. Fed’in şahin sinyalleriyle birlikte Amerikan ekonomisinin diğer gelişmiş ekonomilere göre daha dirençli görünmesi, sermaye akımlarını Amerika’ya yönlendiriyor. Bu durum klasik bir döngü yaratıyor. Güçlü dolar, ithalatı ucuzlatarak enflasyonu baskılarken aynı zamanda Fed’in faiz artırım alanını genişletiyor. Değerli metaller ise bu döngünün en çok etkilenen varlıkları arasında yer alıyor. Tarihsel olarak dolar endeksi ile ons altın arasında güçlü negatif korelasyon bulunduğu biliniyor. 2018-2019 ve 2022 dönemlerinde benzer dolar rallilerinde altın ilk etapta sert düzeltmeler yaşamıştı. Bugün de aynı mekanizma devreye girmiş durumda.
Gümüş tarafında ise durum biraz daha karmaşık. Ons gümüş 58,07 dolara gerileyerek son 6 ayın en düşük seviyesini gördü. Gümüşün hem yatırım hem de endüstriyel metal olması, fiyat hareketlerini daha volatil kılıyor. Elektronik, güneş enerjisi panelleri ve otomotiv sektörlerindeki talep, gümüş fiyatlarını destekleyen yapısal unsurlar arasında yer alıyor. Ancak kısa vadeli risk iştahındaki azalma ve doların gücü, bu destekleyici faktörleri gölgede bırakabiliyor. Analistler, gümüşteki düşüşün altın kadar derin olmamasının nedeni olarak endüstriyel talebin varlığını gösteriyor. Yine de genel risk ortamı düzelmediği sürece her iki metalde de temkinli seyir devam edebilir.
Jeopolitik Risk Algısındaki Değişim ve Güvenli Liman Talebi
Geleneksel olarak jeopolitik gerilimler altın ve gümüş için destekleyici bir zemin oluşturur. Ancak son dönemde yaşanan gelişmeler bu kuralın her zaman geçerli olmadığını bir kez daha gösterdi. ABD ile İran arasında varılan geçici barış anlaşması, enflasyon endişelerini azaltarak değerli metallere olan güvenli liman talebini zayıflattı. Hürmüz Boğazı’ndaki deniz trafiğinin artması, küresel enerji arzına yönelik baskıları hafifletti. Enerji fiyatlarındaki risklerin azalması ise enflasyon beklentilerini aşağı çekti. Bu ortamda yatırımcılar, kriz dönemlerinde otomatik olarak metallere yönelme refleksini şimdilik askıya almış durumda.
Bu jeopolitik yumuşamanın etkileri sadece enerji fiyatlarıyla sınırlı kalmadı. Brent petrolün 73,83 dolara gerilemesi, enflasyonist baskıların hafiflediğinin somut bir göstergesi olarak yorumlandı. Geçmişte benzer barış veya ateşkes dönemlerinde de altın fiyatlarında kısa vadeli düzeltmeler yaşandığı görüldü. 2018’de ABD-Çin ticaret görüşmelerindeki ilerlemeler ve 2020 başındaki bazı jeopolitik rahatlama anlarında benzer hareketler kaydedilmişti. Bugün de aynı dinamik işliyor. Güven algısının artması, portföylerdeki aşırı güvenli liman pozisyonlarının azaltılmasına yol açıyor.
Bununla birlikte jeopolitik risklerin tamamen ortadan kalktığını söylemek gerçekçi olmaz. Anlaşmaların kalıcılığı, bölgesel dinamiklerin seyri ve olası yeni gerilim odakları her an gündeme gelebilir. Bu belirsizlik ortamı, metallerin uzun vadeli cazibesini korumasını sağlıyor. Merkez bankaları ve kurumsal yatırımcılar, portföy çeşitlendirmesi açısından altına olan ilgilerini sürdürüyor. Kısa vadeli fiyat dalgalanmaları ise daha çok spekülatif pozisyonların ve algoritmik işlemlerin etkisiyle şekilleniyor. Bu ayrımı yapmak, yatırımcıların duygusal kararlar yerine veriye dayalı hareket etmesine yardımcı oluyor.
Teknoloji Hisse Satışlarının Emtia ve Değerli Metal Piyasalarına Etkisi
ABD teknoloji hisselerinde yaşanan sert satış dalgası, sadece hisse senedi piyasalarını değil emtia ve değerli metal pozisyonlarını da etkiledi. Yatırımcılar hisse senedi piyasalarındaki kayıpları dengelemek amacıyla emtia ve metal pozisyonlarını azaltma yoluna gitti. Bu likidite ihtiyacı, gümüş ve altın fiyatlarında satışların hızlanmasına neden oldu. Teknoloji sektörünün yüksek değerli metal kullanımı, özellikle gümüş için önemli bir talep kaynağı oluşturuyor. Ancak risk iştahındaki genel daralma, bu yapısal talebi kısa vadede gölgede bırakabiliyor.
Bu etkileşim aslında modern portföy yönetiminin karmaşıklığını yansıtıyor. Birçok hedge fon ve algoritmik strateji, farklı varlık sınıfları arasındaki korelasyonları anlık olarak takip ediyor. Hisse senedi piyasasında yaşanan bir şok, otomatik olarak emtia pozisyonlarında da satış tetikleyebiliyor. Geçmişte Nasdaq’taki büyük düzeltmeler sırasında benzer zincirleme etkiler görülmüştü. Bugün de aynı mekanizma devreye girmiş durumda. Ancak uzun vadede teknoloji sektörünün büyüme potansiyeli, gümüş talebini desteklemeye devam edecek. Güneş enerjisi ve elektrikli araç yatırımlarındaki artış, bu yapısal talebin en somut örnekleri arasında yer alıyor.
Piyasa derinliği ve likidite koşulları da bu süreçte kritik rol oynuyor. Büyük pozisyonların kapatılması sırasında oluşan fiyat boşlukları, küçük yatırımcılar için hem risk hem fırsat yaratıyor. Bu nedenle pozisyon büyüklüğü ve stop-loss seviyelerinin dikkatle yönetilmesi gerekiyor. Teknoloji hisselerindeki satışların kalıcılığı, değerli metaller üzerindeki baskının devam edip etmeyeceğini belirleyecek önemli bir faktör olarak öne çıkıyor. Analistler, hisse senedi piyasalarındaki istikrarın yeniden sağlanmasının metaller için de rahatlama getirebileceğini belirtiyor.
Tarihsel Karşılaştırmalar, Yapısal Faktörler ve İleriye Dönük Senaryolar
Değerli metal piyasalarını anlamak için geçmiş dönemlerle karşılaştırma yapmak büyük fayda sağlar. 3 Kasım 2025’te ons altının 3.929 doları gördüğü dönem ile bugün arasındaki fark, beklentilerin nasıl hızla değiştiğini gözler önüne seriyor. O dönemde Fed’in gevşeme sinyalleri fiyatlanırken bugün tam tersi bir tablo hakim. Benzer şekilde 2022’deki sıkılaştırma döngüsünde de ilk aylarda sert düşüşler yaşanmış, ancak daha sonra enflasyonun zirve yapıp gerilemesiyle birlikte metaller toparlanma sürecine girmişti. Bugün de enflasyon verilerinin seyri, Fed’in elini ne kadar serbest bırakacağını belirleyecek.
Yapısal olarak bakıldığında ise tablo daha karmaşık. Merkez bankalarının rezervlerini çeşitlendirme stratejisi, altına olan uzun vadeli talebi desteklemeye devam ediyor. Gümüş tarafında ise endüstriyel kullanımın artışı, fiyatları hem yukarı hem aşağı daha hareketli kılıyor. Bu iki metalin farklı karakterleri, portföy çeşitlendirmesi açısından önemli bir avantaj sunuyor. Kısa vadeli fiyat dalgalanmalarına odaklanan yatırımcılar ile uzun vadeli birikim yapanlar arasında yaklaşım farkı da burada ortaya çıkıyor. Dip seviyelerde alım yapmak isteyenler için tarihsel olarak benzer düzeltmelerin ardından toparlanmalar yaşandığı görülüyor.
İleriye dönük senaryolarda ise üç ana unsur öne çıkıyor. Birincisi Fed’in faiz patikası ve doların seyri. İkincisi jeopolitik risk algısındaki olası yeniden yükseliş. Üçüncüsü ise küresel büyüme ve risk iştahındaki değişimler. Bu üç faktörün bir araya gelme şekli, altın ve gümüş fiyatlarının yönünü belirleyecek. Kısa vadede baskı devam edebilir ancak yapısal talep ve portföy çeşitlendirme ihtiyacı, fiyatların belirli seviyelerde destek bulmasını sağlayabilir. Yatırımcıların bu süreçte hem teknik seviyeleri hem de makroekonomik gelişmeleri yakından takip etmesi gerekiyor. Piyasaların dinamik yapısı, her yeni veriyle birlikte yeni değerlendirmeleri zorunlu kılıyor.
Bu analiz, piyasalardaki güncel gelişmeleri ve tarihsel bağlamı bir araya getirerek okuyucuya kapsamlı bir bakış sunmayı amaçladı. Fiyat hareketlerinin arkasındaki nedenler çok boyutlu olduğundan tek bir faktöre indirgenemez. Hem kısa vadeli işlem stratejileri hem de uzun vadeli portföy planlaması için bu dinamiklerin anlaşılması kritik önem taşıyor. Piyasalar sürekli evrildiği için yeni gelişmelerin yakından izlenmesi ve esnek yaklaşım benimsenmesi faydalı olacaktır.