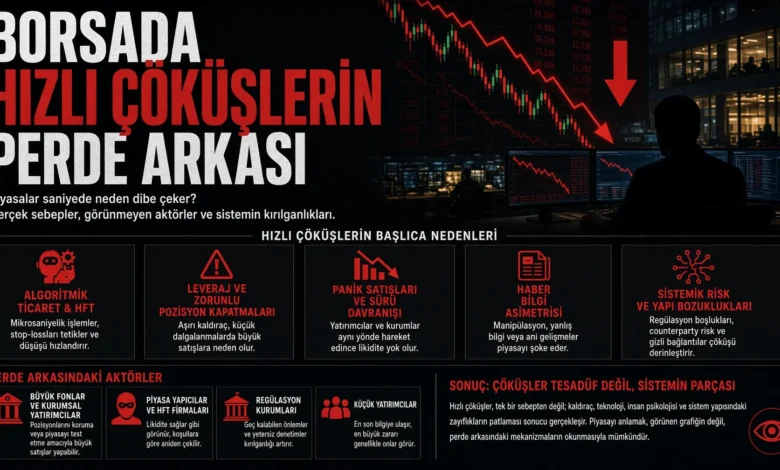
Borsada hızlı çöküşlerin perde arkası halka arz süreçlerinin hemen ardından yaşanan finansal sıkıntılarda aranıyor. Bu yazıda şirketlerin kısa sürede ödeme güçlüğüne düşmesinin sebeplerini, izahnamelerdeki projeksiyonların reel şartlarla uyuşmamasını, nakit akışı yapısal kırılganlıklarını, borç yapılanmasındaki esneksizlikleri ve kapsamlı stres testi modellerini sırayla ele alacağız. Her bölümde konuyu farklı bir açıdan derinleştirerek okuyucunun yatırımcı güvenini sarsan dinamikleri net biçimde kavramasına yardımcı olacağız. Denetim ve değerleme süreçlerindeki eksikleri doğal akış içinde aktaracağız.
Ekonomist ve bankacı Uğur Gündüz son dönemde halka arzların hemen ardından şirketlerin finansal darboğaza girmesini, ödeme güçlüğüne düşmesini veya konkordato ilan etmesini yatırımcı güvenini temelden sarsan bir gelişme olarak değerlendiriyor. Sermaye Piyasası Kurulu’ndan onay bekleyen bazı firmalar uzun kuyruklarda beklerken nakit krizine giriyor. Bu süreçler piyasalara olan güveni zedeliyor.
Yüksek faiz ortamı, sıkı para politikaları ve büyük yatırımların getirdiği nakit baskısı bazı şirketlerde halka arz amacını tersine çeviriyor. Borç ödeme ve işletme sermayesini güçlendirme hedefi gerçekleşmiyor. Projeksiyonlar reel piyasa şartlarıyla örtüşmüyor.
Halka arz sonrası çöküşler neden hızlanıyor?
Halka arz tarihi ile konkordato veya geçici mühlet ilan tarihi arasında bir-üç yıl gibi dar bir pencere bulunan örnekler artıyor. Şirketler kamuoyundan fon topladıktan kısa süre sonra bu aşamaya geliyor. Bu durum izahnamelerdeki projeksiyonların gerçekçi olmadığını gösteriyor. Mevcut denetim ve değerleme süreçleri şirketin şok dayanıklılığını ölçmede yetersiz kalıyor.
Geleneksel halka arz değerleme raporları çoğunlukla geçmiş dönem bilançolarına, mevcut varlıklara ve iyimser makroekonomik senaryolara dayanan indirgenmiş nakit akımı modellerine odaklanıyor. Kriz dönemlerinde veya sektör bazlı şoklarda şirketin nakit döngüsünü ayakta tutan dinamikler durağan finansal analizlerle tespit edilemiyor. Bu eksiklik sürpriz riskleri artırıyor.
Borsada hızlı çöküşlerin perde arkası bu yetersizliklerde yatıyor. Uzmanlar şok dayanıklılığının önceden ölçülmesi gerektiğini belirtiyor. Alınacak önlemlerden biri de senaryo bazlı simülasyonların zorunlu hale getirilmesidir. Bu simülasyonlar riskleri görünür kılar. Aksi halde yatırımcı sürprizlerle karşılaşır.
Onay süreçlerinin uzun sürmesi de şirketleri zorluyor. Banka kredilerine erişemeyen firmalar halka arz aşamasında nakit krizine girebiliyor. Bu tablo güveni daha da sarsıyor.
Geleneksel incelemelerin yetersiz kaldığı alanlar nelerdir?
Nakit akışının yapısal kırılganlığı en kritik alanlardan biri oluyor. Bilançoda kârlı görünen bir şirket işletme sermayesi ihtiyacı arttığında veya vadeli alacaklarını tahsil edemediğinde hızla likidite krizine girebiliyor. Bu kırılganlık durağan analizlerle ortaya çıkmıyor.
Kredi ve borç yapılanmasının esnek olmayışı da risk yaratıyor. Kısa vadeli yükümlülüklerin ağırlıkta olduğu ve değişken faizli borç stokuna sahip şirketler aniden artan faiz oranlarına karşı savunmasız kalıyor. Faiz şokları borç servisini imkânsız hale getirebiliyor.
Müşteri ve tedarikçi konsantrasyonu operasyonel riski yükseltiyor. Cironun veya girdi tedarikinin tek bir gruba bağımlı olması o gruptaki tek bir aksamada tüm nakit akışını durdurabiliyor. Bu bağımlılık stres anında hızla ortaya çıkıyor.
Halka arz gelirinin yanlış veya gecikmeli kullanımı krizleri tetikliyor. Taze kaynağın borç kapatma yerine yanlış yatırımlara yönlendirilmesi veya fonun planlanan sürede şirkete girmemesi sorunları büyütüyor. Kaynak yönetimi kritik hale geliyor.
Bu dört alan geleneksel due diligence raporlarının kör noktalarını oluşturuyor. Şirketin şok anındaki davranışını öngörmek için dinamik testler gerekiyor. Statik bilanço analizi yetersiz kalıyor. Süreç bu gerçeği ortaya koyuyor.
Kapsamlı stres testi modeli nasıl kurgulanmalı?
Sermaye piyasası otoriteleri, borsalar, bağımsız denetim kuruluşları ve aracı kurumlar inceleme süreçlerine senaryo bazlı dinamik stres testlerini entegre etmelidir. Makroekonomik şok simülasyonları enflasyon ve kur şokunu kapsamalıdır. Yerel para biriminin ani değer kaybı ve döviz cinsi borçların kaldıraç etkisi test edilmelidir.
Faiz ve finansman maliyeti şoku da simüle edilmelidir. Politika faizlerinin ve kredi maliyetlerinin 500-1000 baz puan yükseldiği senaryoda borç servis kapsama oranı ve faiz karşılama oranı ölçülmelidir. Bu testler şirketin dayanıklılığını ortaya koyar.
Operasyonel ve ticari şok simülasyonları alacak tahsilat risklerini içermelidir. Müşteri alacaklarının vadesinin yüzde 30-50 uzaması veya ana müşterilerin yüzde 20’sinin ödeme zorluğuna düşmesi durumunda işletme sermayesinin kaç ay dayanacağı hesaplanmalıdır. Ciro ve marj daralması senaryoları da eklenmelidir.
Likidite ve borç yenileme testi kritik önem taşır. Bankaların kredi limitlerini dondurduğu bir ortamda şirketin özkaynak ve halka arz geliriyle operasyonlarını ne kadar süre sürdürebileceği belirlenmelidir. Bu runway analizi sürpriz riskleri azaltır.
Sistemik güven için hangi çözümler öneriliyor?
Halka arz izahnamelerinde standart finansal tabloların yanı sıra bağımsız kurumlarca hazırlanmış finansal dayanıklılık ve stres testi raporu yer almalıdır. Bu rapor yatırımcıya şok senaryolarını gösterir. Şeffaflık artar.
Halka arzdan elde edilen fonların kullanımı bağımsız denetör gözetiminde aşamalı olarak serbest bırakılmalıdır. Borç kapatma veya işletme sermayesine aktarım öngörülüyorsa şartlı serbest bırakma uygulanmalıdır. Kaynak israfı önlenir.
Lider aracı kurumların halka arzdan sonraki ilk 12-24 ay boyunca şirketin finansal rasyolarını takip etme ve raporlama sorumluluğu artırılmalıdır. Yanıltıcı projeksiyonlar için cezai ve hukuki sorumluluklar netleştirilmelidir. Hesap verebilirlik güçlenir.
Belirli bir kaldıraç oranının üzerindeki ve kısa vadeli borç ağırlıklı şirketlerin borç yapılandırmasını tamamlamadan halka arzına izin verilmemelidir. Erken uyarı sistemleri de devreye alınmalıdır. Finansal göstergelerdeki sapmalar otomatik takip edilmeli ve yatırımcılar derecelendirme notlarıyla bilgilendirilmelidir.
Bu önlemler birlikte uygulandığında sistemik güven yeniden tesis edilebilir. Dinamik testler riskleri önceden görünür kılar. Yatırımcı daha bilinçli karar alır. Piyasalar daha dirençli hale gelir.
Yatırımcı güveni nasıl yeniden inşa edilir?
Piyasalara olan güven yalnızca kârlı dönemlerde değil en zorlu koşullarda dahi ayakta kalabilen şeffaf ve dirençli şirketlerin halka açılmasıyla korunabilir. Dinamik stres testleri finansal başarısızlık risklerini gerçekleşmeden önce görünür kılacak en etkili araçtır. Bu araçlar denetim süreçlerine entegre edilmelidir.
Geleneksel yöntemlerin yetersizliği artık net biçimde ortaya çıkıyor. Nakit kırılganlığı, borç esneksizliği ve konsantrasyon riskleri önceden ölçülmelidir. Aksi halde hızlı çöküşler tekrarlanır. Güven kaybı derinleşir.
Sonuç olarak borsada hızlı çöküşlerin perde arkası halka arz süreçlerindeki denetim ve değerleme eksikliklerinde yatıyor. Stres testi modellerinin zorunlu hale gelmesi, fon kullanımının şartlı serbest bırakılması ve aracı kurum sorumluluğunun artırılması güveni yeniden inşa edebilir. Süreç bu yönde adımlarla ilerlemelidir.
Yatırımcı artık yalnızca geçmiş bilançolara bakmamalıdır. Şok dayanıklılığını sorgulamalıdır. Otoriteler de bu beklentiye yanıt vermelidir. Sermaye piyasaları ancak böyle güçlenebilir. Dirençli yapı uzun vadede herkesin yararınadır.