
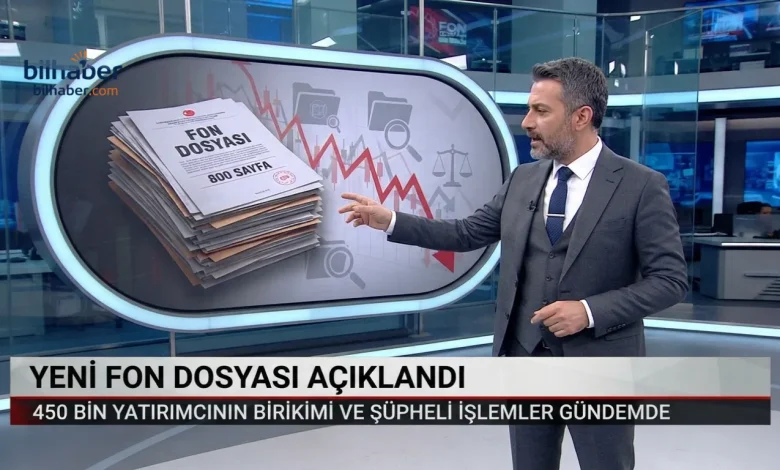
YENİ Parti İzmir Milletvekili Ümit Özlale tarafından Türkiye Büyük Millet Meclisi (TBMM) çatısı altında açıklanan yeni dosya sermaye piyasalarındaki tartışmaları büyüttü. Sermaye Piyasası Kurulu (SPK) ve Mali Suçları Araştırma Kurulu (MASAK) nezdinde yankı uyandıran belgeler, 450 bin küçük yatırımcının birikimlerinin eridiği süreci mercek altına alıyor. Bu kapsamlı incelemede, AK Parti (AKP) Ankara Milletvekili Asuman Erdoğan ve ailesinin yönettiği şirketler ile Pusula Portföy arasındaki ticari trafik ele alınıyor. İlk bölümde fon krizinin arka planını, ikinci bölümde beş adımlık hisse devri mekanizmasını ve üçüncü bölümde yargı süreçlerindeki hız tartışmalarını okuyacaksınız. Son kısımda ise Polis Bakım ve Yardım Sandığı (POLSAN) ile Türkiye Elektronik Fon Alım Satım Platformu (TEFAS) verileri ışığında yatırımcıların alması gereken tedbirler yer alıyor.

Fon Krizinin Arka Planı Ve Piyasalardaki Güven Sarsıntısı
Finansal piyasalarda son dönemde yaşanan gelişmeler, tasarruf sahiplerinin yatırım araçlarına duyduğu güveni derinden etkileyen sonuçlar doğurdu. Enflasyonist ortamda birikimlerinin değerini korumak isteyen yüz binlerce vatandaş, düşük riskli gördüğü yatırım araçlarına yönelerek emekli ikramiyelerini ve okul paralarını sisteme emanet etti. Bu süreçte yaklaşık 450 bin yurttaşın birikimlerini yatırdığı 131 ayrı yatırım fonunun kapanması, sermaye piyasaları tarihinde benzeri görülmemiş bir mağduriyet tablosu ortaya çıkardı. Bankacılık sistemi üzerinden güvenli liman arayışıyla hareket eden aileler, kapanan fonlar nedeniyle kendi öz kaynaklarına erişemez hale geldi.
Ekonomistler ve piyasa uzmanları, denetim mekanizmalarındaki boşlukların sistemik bir güven krizine dönüşme riski taşıdığına dikkat çekiyor. Krizin boyutlarını anlamak için siyasi aktörlerin gündeme getirdiği resmi kayıtlar ile bürokratik süreçlerdeki gelişmeleri yakından incelemek gerekiyor.
TBMM Genel Kurulu kürsüsünden bir ay önce dile getirilen uyarıların ardından bürokrasideki bazı isimlerin soruşturma dosyalarında yer alması, denetim süreçlerinin ne denli geç ve özensiz yürütüldüğünü gösteren önemli bir birikim kaybı örneği olarak değerlendiriliyor. Basın mensuplarına yapılan açıklamalarda, mevcut krizin sıradan bir borsa dalgalanması olmadığı ve arkasında planlı bir finansal kurgu bulunduğu vurgulanıyor. Devletin resmi kayıtları ve teyit edilmiş 800 sayfalık doküman seti üzerinden hazırlanan dosya, kimseyi peşinen mahkum etmeden somut verilerle kamuoyunun bilgisine sunuluyor. Siyasi etik ve şeffaflık ilkeleri gereği açıklanan bu belgeler, ilgili kurumların ve adı geçen şirket yöneticilerinin de incelemesine açık tutuluyor. Piyasa aktörleri arasındaki karmaşık ilişkiler ağı çözülmeden sermaye piyasalarında kalıcı bir istikrar sağlanması mümkün görünmüyor.
Öte yandan emniyet teşkilatı mensuplarının birikimlerinin değerlendirildiği POLSAN dosyasına ilişkin TBMM komisyonunda yaşanan gelişmeler, kamu kurumlarının piyasa aktörleriyle kurduğu ilişkilerin sorgulanmasını beraberinde getirdi. İçişleri Bakanlığı bütçe görüşmeleri sırasında emniyet yetkililerine ve bakana yöneltilen soruların içtenlikle yanıtlanması, ileri sürülen iddiaların doğruluğunu resmi ağızlardan teyit etti. Bakanlığın konuya hassasiyetle eğileceğini bildirmesi ve hızlı geri bildirimde bulunması üzerine teşekkür edilmesinin siyasi ortamda geri adım olarak algılanması ise nezaket kurallarının unutulduğu bir dönemin göstergesi olarak kayda geçti. Finansal denetim uzmanları, kurumsal fonların portföy yönetim şirketleriyle yaptığı sözleşmelerin periyodik olarak bağımsız denetimden geçirilmesinin sektörel bir zorunluluk olduğunu ifade ediyor. Kamu kaynaklarının ve memur sandıklarının yüksek riskli piyasa operasyonlarından korunması için şeffaf raporlama standartlarının tavizsiz uygulanması gerekiyor.
Krizin merkezinde yer alan ticari yapıların kamu ihaleleriyle olan bağlantıları, sermaye piyasalarındaki işlemlerin arkasındaki finansal gücü anlamak açısından kritik ipuçları barındırıyor. Lüks gayrimenkul ve inşaat projeleriyle tanınan Pasifik Grubu, Yönetim Kurulu Başkanı Fatih Erdoğan, kardeşi Mehmet Erdoğan ve ortağı Abdülkerim Fırat yönetiminde faaliyetlerini sürdürüyor. Grubun geçmişte Ziraat Bankası ve Halk Bankası gibi kamu kurumlarının büyük ölçekli projelerinde yer almasının yanı sıra, Temmuz ayında Ziraat Bankası iştiraki bir şirketten 3 milyar 77 milyon liralık veri merkezi inşaatı ihalesi alması dikkat çekiyor. Deprem, sel ve savaş gibi olağanüstü durumlarda başvurulan acil durum maddesi kullanılarak kapalı kapılar ardında pazarlık usulüyle verilen bu ihale, kamu kaynaklarının kullanım yöntemlerini tartışmaya açıyor.
Bir sonraki bölümde, kamu projeleriyle büyüyen bu grubun şirket hisseleri ile vatandaşların yatırım yaptığı fonlar arasında kurulan beş adımlık finansal mekanizmanın tüm detayları ele alınacaktır.
Beş Adımlık Hisse Devri Ve Para Piyasası Fonlarındaki İşlemler
Sermaye piyasalarında küçük yatırımcıların mağduriyetine yol açan sürecin anlaşılabilmesi için hisse senedi transferleri ile fon hareketleri arasındaki kronolojik zincirin çözülmesi büyük önem taşıyor. Resmi kayıtlara yansıyan verilere göre, Ekim 2025 tarihinde başlayan ve Eylül ayındaki büyük çöküşe kadar uzanan dönemde beş aşamalı karmaşık bir ticari kurgu hayata geçirildi. Sürecin birinci adımında, şirket ortakları kendi kuruluşları olan Pasifik GYO bünyesindeki 510 milyon adet hisseyi tanesi 3 lira 17 kuruştan toptan satış yöntemiyle elden çıkardı.
Bu dev satış işleminin alıcı tarafında fon krizinin merkezinde yer alan Pusula fonlarının bulunması ve ortakların kasasına 1 milyar 617 milyon lira nakit girmesi piyasa uzmanlarının dikkatini çekti. Ortakların bu işlemden sadece 5 gün sonra şirkete avans yatırması ve birkaç ay sonra dışarıdan kimseye pay verilmeden yalnızca bu üç ortağa yine 3 lira 17 kuruştan yeni hisse çıkarılması, ciddi bir fon vurgunu şüphesini gündeme taşıdı. Her iki işlemde de 3 lira 17 kuruşluk değerlemeye nasıl ulaşıldığı ve Pusula yönetiminin bu büyüklükteki bir alıma hangi gerekçeyle onay verdiği soruları SPK makamlarına yöneltildi.
Finansal kurgunun ikinci adımında, başlangıçta yalnızca 13 veya 15 kişinin katılabildiği dışarıya kapalı özel bir yatırım aracı olarak kurulan PHB kodlu Pusula fonu sahneye çıkıyor. Nisan sonuna gelindiğinde şirket ortakları, borsada işlem gören diğer şirketleri Pasifik Eurasia bünyesindeki 67 milyon adet hisseyi halka açık piyasada satmak yerine doğrudan bu özel fona devretti. Devir işleminin ardından birkaç gün içinde ilgili fona tam 8 milyar 750 milyon liralık yeni katılma payı basılması, fonun birim fiyatındaki olağanüstü dalgalanmalarla birleşince büyük bir finansal kayıp tablosunun temellerini attı.
Açık kaynaklardaki fiyat tablolarına göre 29 Nisan tarihinde 1 lira 70 kuruş olan fon fiyatı, 30 Nisan günü 10 kuruşa gerileyerek 17 kat değer kaybetti ve 4 Mayıs tarihinde yeniden 1 lira 58 kuruş seviyesine yükseldi. Tam da bu sert fiyat hareketlerinin yaşandığı günlerde 67 milyon hissenin hangi fiyattan değerlendiği, fon paylarının hangi günün kuru üzerinden hesaplandığı ve kimlerin kaç pay aldığı soruları yanıtsız kalmayı sürdürüyor.
Üçüncü adımda ise birikimlerini mevduat benzeri güvenli limanlarda değerlendirmek isteyen yüz binlerce sade vatandaşın tercih ettiği para piyasası fonları doğrudan risk altına sokuldu. Ağustos ayının sonuna gelindiğinde, on binlerce küçük yatırımcının güvendiği PRY ve PNO kodlu iki para piyasası fonunda Pasifik hisselerinin teminat gösterilmesiyle tam 38 milyar liralık devasa bir işlem hacmi yaratıldı. Özellikle 31 Ağustos tarihinde PRY fonu ile Tera arasında gerçekleştirilen 9 milyar 500 milyon liralık borsa dışı ters repo işlemi, finansal sistemdeki kırılganlığın boyutlarını gözler önüne serdi. Yatırım danışmanları, para piyasası fonlarının doğası gereği düşük riskli ve yüksek likiditeye sahip enstrümanlardan oluşması gerektiğini, tek bir şirket grubunun hisselerine dayalı teminat yapılarının fon mevzuatının ruhuna aykırı olduğunu vurguluyor. Vatandaşların güvenli liman zannettiği bu fonların yüksek kaldıraçlı işlemlere konu edilmesi, kriz anında tüm sistemin kilitlenmesine zemin hazırladı.
Sürecin dördüncü adımında yaşanan büyük kaçış ve beşinci adımda gerçekleşen çöküş, içeriden bilgi sızdırıldığına yönelik kuşkuları kuvvetlendiren somut rakamlar ortaya koydu. Ağustos sonunda vatandaşlar güvenli sandıkları bu fonlara 4 milyar lira daha yatırırken, içerideki özel fonlardan bir avuç yatırımcı tam 7 milyar 600 milyon lirayı kuruşu kuruşuna hesaplanmış talimatlarla çekti. Bir günde 1 milyar 10 milyon lira, ertesi gün 470 milyon lira ve diğer fondan 3 milyar 450 milyon lira şeklinde gerçekleşen çıkışların ardından, teminat gösterilen Pasifik Eurasia hisseleri 268 liradan 43 liraya kadar çakıldı. Eylül başında 120 bin küçük yatırımcının bulunduğu fondan tek bir kişinin 1 milyar 870 milyon lirayla çıkması ve ertesi gün PKZ kodlu 16 kişilik özel fondan 1 milyar lira aktarılıp 5 gün içinde fonun sıfırlanması, adeta birilerinin kaçışının küçük yatırımcı parasıyla finanse edildiğini gösteriyor.
Eylül ortasında ödemelerin durmasıyla patlayan sistemin ardından şirket ortaklarının nakit almadıklarını öne sürerek hisselerini geri istemesi, ancak 800 sayfalık belgedeki TEFAS kayıtlarında ortaklardan birinin 2025 yılında 622 milyon lira iade aldığının ve 15 Ekim 2025 tarihindeki 1 milyar 500 milyon liralık avans trafiğinin görünmesi iddiaları çürüttü. Şimdi ise tüm bu finansal hareketlerin ardından yargı ve denetim kurumlarında yaşanan olağanüstü hızlı karar süreçlerinin perde arkasını inceleyelim.
Yargı Ve Denetim Kurumlarındaki Tedbir Kararlarının Hızı
Finansal piyasalarda yaşanan büyük ölçekli sarsıntıların ardından hukuk ve denetim mekanizmalarının nasıl işlediği, kamu vicdanında en az mali kayıplar kadar derin yaralar açan bir tartışmaya dönüştü. Dosyada yer alan resmi tarihlere göre, 26 Eylül tarihinde harekete geçen savcılık makamı, şüpheli işlemlerin odağındaki şirketlere, yatırım fonlarına ve ilgili şahıslara yönelik tedbir kararı uyguladı.
Tedbir listesinde Fatih Erdoğan yönetimindeki Pasifik Gayrimenkul ile şaibeli para çıkışlarının tespit edildiği fonların yer alması, mağduriyet yaşayan yüz binlerce yatırımcı açısından umut verici bir gelişme olarak karşılandı. Ancak bu kararın üzerinden henüz tam 24 saat bile geçmeden, SPK tarafından yeni bir değerlendirme yapıldığı gerekçesiyle söz konusu tedbir kararlarının kaldırılması finans çevrelerinde şaşkınlık yarattı. Hukukçular, böylesine kapsamlı ve milyarlarca liralık hacme ulaşan sermaye piyasası incelemelerinde tek bir gün içinde yeni bir teknik değerlendirme tamamlanmasının olağan denetim pratikleriyle örtüşmediğini belirtiyor.
Tedbir kararının kaldırılmasının hemen ertesi gününde gerçekleşen ticari hamle, zamanlamanın tesadüf olup olmadığı yönündeki soruları daha da derinleştiren bir yatırımcı mağduriyeti tablosu ortaya çıkardı. Hisselerinde halka açık yatırımcıların da payı bulunan Pasifik Teknoloji, elindeki 1 milyar 500 milyon liralık fon hakkını hiçbir bağımsız değerleme raporu açıklamadan tedbiri bir gün önce kaldırılan şirkete devretti. Süreç bununla da sınırlı kalmadı ve tam bir ay sonra, 28 Ekim gecesi saat 01.39 sularında üç şirket ortağının şahsi hesaplarına yeniden tedbir blokesi konuldu. Ne var ki aynı gün öğleden sonra saat 15.45 itibarıyla, yani yalnızca 15 saatlik bir sürenin ardından bu ikinci tedbir kararının da kaldırıldığı resmi kayıtlara geçti. Piyasa gözlemcileri, gece yarısı konulan ve mesai bitmeden kaldırılan tedbirlerin hangi yeni delil veya teminat karşılığında sona erdirildiğinin kamuoyuna şeffaf biçimde açıklanması gerektiğini dile getiriyor.
Soruşturma dosyasında tedbir kararlarına dayanak teşkil eden referans tarih aralığının seçimi ise hukuki ve mali açıdan en çarpıcı çelişkilerden birini barındırıyor. Savcılık makamının tedbir değerlendirmesi yaparken 1 Temmuz ile 16 Ağustos arasındaki dönemi baz aldığı, buna karşılık krizin yaşandığı kritik ayların inceleme dışında bırakıldığı görülüyor. Ekim 2025 tarihindeki hisse satışları, Nisan 2026 dönemindeki PHB fonu fiyat sıçramaları, 7 milyar 600 milyon liranın kaçırıldığı Ağustos sonu ve sistemin çöktüğü Eylül ayı referans takvimine dahil edilmedi. Adeta fırtınanın yaşanmadığı tek güneşli dönemin seçilerek incelenmesi ve milyarlarca liranın çıkış yaptığı tarihten 3 gün önce takvimin kesilmesi, maddi gerçeğin ortaya çıkmasını engelleyen bir yöntem olarak eleştiriliyor. Kamu vicdanında derin izler bırakan bu durum, banka hesabına yanlışlıkla bloke konulan sıradan bir emeklinin veya esnafın aylarca adliye koridorlarında beklemesiyle kıyaslandığında adalet duygusunu zedeliyor.
Siyasi etik ve kamu sorumluluğu çerçevesinde yöneltilen sorular, yürütme ve denetim organlarının hesap verebilirliğini doğrudan test eden bir nitelik taşıyor. AKP Ankara Milletvekili Asuman Erdoğan, ticari işlemlerle doğrudan suçlanmamakla birlikte eşinin yönetim kurulu başkanı olduğu şirketlere yönelik tedbirlerin saatler içinde kaldırılmasını nasıl yorumladığı sorusuyla karşı karşıya bulunuyor. Eş zamanlı olarak SPK ve Adalet Bakanlığı yetkililerinden bir gecede kaldırılan tedbirlerin gerekçesini, yapılan işlemleri ve soruşturma takviminin neden daraltıldığını açıklamaları talep ediliyor. Ayrıca MASAK birimlerinin milyarlarca liralık çıkışların hangi hesaplara aktarıldığını ne zaman açıklayacağı ve tasfiye sürecini yürüten Ziraat Bankası yönetiminin ihale verdiği şirketin taleplerini hangi tarafsızlıkla değerlendireceği merak ediliyor. Bir sonraki bölümde, ortaya çıkan bu karmaşık tablo karşısında kurumsal fonların durumu ve bireysel yatırımcıların kendilerini korumak için atması gereken adımlar incelenecektir.
Sektörel Etkiler Ve Yatırımcıların Alması Gereken Önlemler
Sermaye piyasalarında yaşanan bu sarsıcı gelişmeler, hem kurumsal sandıkların yönetim anlayışını hem de bireysel tasarruf sahiplerinin yatırım alışkanlıklarını kökten değiştirecek etkiler yaratıyor. Önceki gün gündeme gelen ve emniyet mensuplarının birikimlerini barındıran POLSAN dosyasına ilişkin verilen resmi yanıtlar, kurumsal yatırımcıların dışarıdan hizmet alırken karşılaştığı riskleri açıkça gösterdi.
İçişleri Bakanı tarafından yapılan açıklamalarda, geçmiş dönemde Tera adlı aracı kuruma işlem yetki belgesi verildiği kabul edilirken, mevcut yönetimin bu kurumlarla sözleşmeleri sonlandırdığı ifade edildi. Ancak Astra Portföy bünyesindeki değer kaybedeceği öngörülen ELZ fonunda Ekim ayında pay artırılması sonucu oluşan zarar, dış kaynaklı portföy yönetiminin yarattığı piyasa manipülasyonu açıklarını doğruladı. Kurumun 2024 ile 2025 yılları arasında aracı kurumlara kullandırdığı kaynakta 8 katlık artış yaşanmasının ardından, yönetim kendi portföy yönetim şirketini kurmak üzere SPK onayına başvurduğunu duyurdu.
Sektörel düzeyde yaşanan bu yapısal dönüşüm, benzer nitelikteki tüm emeklilik ve yardım sandıklarının kendi iç denetim mekanizmalarını güçlendirmesi gerektiğini ortaya koyuyor. Mevcut siyasi atmosferde şeffaf yanıt veren kamu yöneticilerine teşekkür etmenin dahi farklı yorumlara çekilmesi, kurumlar arası yapıcı denetimin önündeki en büyük engellerden birini oluşturuyor. Benzer şekilde basın açıklamaları sonrasında açılan 139 sayfalık belgelere dayalı tazminat davaları, ifade özgürlüğü ve kamuoyu denetimi açısından hukuki süreçlerin önemini artırıyor. Mağduriyet yaşayan 450 bin yurttaşın kredi borçları ve okul taksitleri nedeniyle yaşadığı sıkıntıların çözümü için TBMM gündemine sunulan kanun teklifleri ve araştırma önergeleri, yasama organının sorumluluğunu hatırlatıyor. Krizden etkilenen yatırımcıların SPK önünde düzenleyeceği hak arayışı buluşmaları, sermaye piyasalarında denetim eksikliği sorununa karşı toplumsal farkındalığın yükseldiğini gösteriyor.
Bireysel yatırımcıların gelecekte benzer finansal tuzaklara düşmemesi için portföy yönetiminde temel güvenlik ilkelerini tavizsiz uygulaması büyük önem taşıyor. Yatırımcıların yalnızca fonun adına veya geçmiş dönem getirisine bakarak karar vermemesi, TEFAS üzerinden fonun varlık dağılımını ve kap bildirimlerini düzenli kontrol etmesi gerekiyor. Özellikle para piyasası fonu gibi düşük riskli kategorilerde yer alan enstrümanların izahnamelerinde hangi teminatların kabul edildiğini incelemek, olası bir krizde birikimlerin kilitlenmesini önleyebilir. Tek bir şirket grubunun hisse senetlerine veya borçlanma araçlarına aşırı yoğunlaşan fonlardan uzak durmak, sermayenin korunması açısından hayati bir tedbir niteliği taşıyor. Ayrıca yatırımcıların fon kurucusu olan portföy yönetim şirketlerinin sermaye yeterliliğini ve bağımsız denetim raporlarını incelemesi, olası haksız kazanç girişimlerine karşı en etkili savunma hattını oluşturuyor.
Sonuç olarak sermaye piyasalarının sağlıklı işlemesi, hem düzenleyici kurumların zamanında müdahalesine hem de yatırımcıların finansal okuryazarlık düzeyinin artmasına bağlı bulunuyor. Ağustos sonu ve Eylül başında milyarlarca liralık çıkış yapan ayrıcalıklı kişilerin SPK kayıtları üzerinden tespit edilerek elde edilen kazanımların mağdurlara iade edilmesi, adaletin tesisi için en somut adım olarak öne çıkıyor. Takvim oyunlarıyla dosyaların kapatılmasına izin verilmemesi ve halka açık şirketlerin varlık devirlerinde bağımsız değerleme zorunluluğunun titizlikle denetlenmesi, piyasa güvenini yeniden inşa edecektir. Küçük yatırımcıların alın terinin bir avuç ayrıcalıklı çevreye can simidi yapılmasını önlemek, tüm piyasa paydaşlarının ve denetim otoritelerinin ortak sorumluluğudur. Güncel ekonomi analizleri ve sermaye piyasalarındaki son gelişmeleri takip etmek için hazırlanan bu özel dosyayı inceleyebilirsiniz.









