
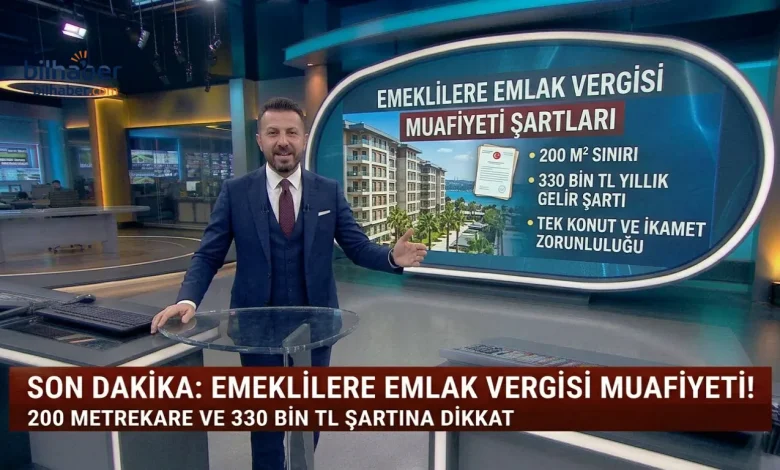
Emekliye emlak vergisi muafiyeti, 2026 yılında konut sahibi olan milyonlarca vatandaşı ilgilendiren önemli vergi düzenlemeleri arasında yer alıyor. Türkiye’de belirli şartları taşıyan emekliler, sahip oldukları tek konut için sıfır oranlı emlak vergisi uygulamasından yararlanabiliyor. Ancak yalnızca emekli aylığı almak bu haktan faydalanmak için yeterli değil. Konutun brüt büyüklüğü, kişinin çalışma durumu ve mevduat faizi gibi ek gelirleri de değerlendirmeye alınıyor. Özellikle 200 metrekare sınırı ve 330 bin TL gelir kriteri, muafiyet hakkını doğrudan etkiliyor. Üstelik 2026 yılında emekli olanların bu haktan yararlanabileceği tarih de farklılık gösteriyor.
Emekliye Emlak Vergisi Muafiyeti İçin Yeni Şartlar Neler?
Türkiye’de emeklilere tanınan sıfır oranlı emlak vergisi uygulaması, belirli koşulları karşılayan konut sahiplerinin yıllık bina vergisi ödememesini sağlıyor. Bu haktan yararlanabilmek için emeklinin Türkiye’de bulunan ve brüt alanı 200 metrekareyi aşmayan tek bir konuta sahip olması gerekiyor.
Ancak konut büyüklüğü tek başına yeterli değil. Emeklinin aktif olarak çalışmaması ve ilgili mevzuatta belirtilen gelir koşullarını da karşılaması gerekiyor. Özellikle mevduat faizi, temettü ve benzeri menkul sermaye iradı gelirleri, muafiyet değerlendirmesinde önem taşıyor.
Düzenlemenin temel amacı, belirli gelir gruplarındaki vatandaşların tek konutları üzerinden emlak vergisi ödeme yükümlülüğünü ortadan kaldırmak. Bu nedenle uygulama bütün emeklileri otomatik olarak kapsamıyor.
200 Metrekare Konut Şartı Nasıl Uygulanıyor?
Emeklilere yönelik emlak vergisi istisnasında en önemli kriterlerden biri konutun büyüklüğü. Mevzuata göre sıfır oranlı bina vergisi uygulamasından yararlanılabilmesi için kişinin Türkiye sınırları içerisinde brüt 200 metrekareyi geçmeyen tek bir meskene sahip olması gerekiyor.
Burada dikkat edilmesi gereken nokta, hesaplamanın net kullanım alanı üzerinden değil, brüt yüzölçümü üzerinden yapılması. Dolayısıyla evin içerisinde kullanılan alanın 200 metrekarenin altında olması tek başına yeterli değil.
Örneğin brüt büyüklüğü 190 metrekare olan ve diğer şartları karşılayan bir konut, muafiyet kapsamında değerlendirilebiliyor. Buna karşılık brüt alanı 205 metrekare olan bir ev, emeklinin başka hiçbir konutu bulunmasa bile büyüklük kriterini karşılamıyor.
Ayrıca uygulama mesken niteliğindeki taşınmazlar için geçerli. İş yeri, dükkân ve ticari amaçla kullanılan taşınmazlar bu kapsamda değerlendirilmiyor.
330 Bin TL Ek Gelir Sınırı Emeklileri Nasıl Etkileyecek?
Emekliye emlak vergisi muafiyeti konusunda dikkat çeken diğer kriter ise menkul sermaye iradı gelirleri. Mevduat faizi, temettü ve benzeri gelirlerin belirlenen sınırı aşması, muafiyet hakkının kaybedilmesine neden olabiliyor.
2026 yılı uygulamasında 2025 yılında elde edilen bu tür gelirlerin toplamının 330 bin TL’yi aşmaması gerekiyor. Söz konusu tutarın üzerinde gelir elde eden emekliler, bu kriter nedeniyle sıfır oranlı emlak vergisi uygulamasından yararlanamıyor.
Burada önemli olan, emekli aylığının yanı sıra elde edilen ilgili sermaye gelirlerinin değerlendirilmesi. Emekli maaşı almak, tek başına gelir sınırının aşıldığı anlamına gelmediği gibi, banka mevduatından elde edilen faiz ve hisse senedi temettüleri de değerlendirmede dikkate alınabiliyor.
Dolayısıyla konut sahibi emeklilerin yalnızca tapu kayıtlarını değil, ilgili dönemde elde ettikleri gelirleri de göz önünde bulundurması gerekiyor.
Aktif Olarak Çalışan Emekliler Emlak Vergisi Muafiyetinden Yararlanabilir mi?
Muafiyet uygulamasında önemli şartlardan biri de emeklinin çalışma durumu. Emekli aylığı almasına rağmen aktif olarak bir işte çalışan kişiler, bu istisnadan yararlanma konusunda çalışma şartını karşılamıyor.
Emeklilik sonrasında yeniden çalışmaya başlayan kişilerin durumları bu nedenle farklı değerlendiriliyor. Sadece emekli aylığıyla geçinen ve diğer koşulları sağlayan vatandaşlar ise sıfır oranlı emlak vergisi uygulamasından yararlanabiliyor.
Burada değerlendirme yapılırken kişinin emekli olması kadar fiilen çalışma durumunun da dikkate alınması gerekiyor. Emekli aylığına ek olarak çalışma hayatından gelir elde edilmesi, muafiyet hakkını etkileyen unsurlar arasında bulunuyor.
2026 Yılında Emekli Olanlar Emlak Vergisi Ödemeyecek mi?
Emeklilik tarihinin muafiyet başlangıcı açısından özel bir önemi bulunuyor. Mevzuata göre emlak vergisi muafiyeti, emekli olunan takvim yılında değil, emekliliği takip eden yılda uygulanmaya başlıyor.
Buna göre 2025 yılında emekli olan ve diğer şartları karşılayan vatandaşlar 2026 yılında sıfır oranlı emlak vergisi uygulamasından yararlanabiliyor.
2026 yılında emeklilik dilekçesi vererek emekli aylığı bağlanan vatandaşlar ise diğer koşulları da sağlamaları hâlinde 2027 yılından itibaren bu haktan yararlanabilecek.
Bu ayrıntı özellikle yıl içerisinde emekli olan ve aynı yıl içerisinde belediyeye emlak vergisi ödemek zorunda kalıp kalmayacağını araştıran vatandaşlar açısından önem taşıyor.
Tek Evini Kiraya Veren Emekli Emlak Vergisi Öder mi?
Emeklilerin en çok merak ettiği konulardan biri de sahip oldukları tek konutu kiraya vermeleri durumunda muafiyet haklarının devam edip etmeyeceği.
Mevzuattaki uygulamada emeklinin tek konutunu kiraya vermesi ve kendisinin başka bir konutta kiracı olarak yaşaması durumunda da sıfır oranlı bina vergisi hakkından yararlanması mümkün. Ancak burada önemli bir ayrıntı bulunuyor. Emekli, kendi evini kiraya vererek başka bir konutta kira ödemeden oturuyorsa aynı istisnadan yararlanamıyor. Yani emeklinin yalnızca konutunu kiraya vermiş olması yeterli değil. Kendisinin nerede ve hangi koşullarda ikamet ettiği de değerlendirmeye alınıyor.
Emekli Çiftlerin İki Ayrı Evi Varsa Muafiyet Nasıl Hesaplanıyor?
Emekli eşlerin ayrı ayrı konut sahibi olması durumunda taşınmazların kullanım şekli önem kazanıyor. Örneğin eşlerden birinin üzerine kayıtlı evde çift birlikte yaşıyor, diğer eşin üzerine kayıtlı konut ise kiraya verilmişse iki taşınmazın muafiyet durumu aynı şekilde değerlendirilmiyor.
Eşlerden birinin oturduğu konut, diğer şartlar da karşılanıyorsa sıfır oranlı vergi uygulamasından yararlanabiliyor. Kiraya verilen diğer konut bakımından ise muafiyet koşulları ayrıca inceleniyor.
Buna karşılık eşlerden birine ait ikinci konut boş duruyorsa ve diğer yasal koşullar karşılanıyorsa her iki taşınmaz için de muafiyet uygulanabilen durumlar bulunuyor. Bu nedenle emekli çiftlerin yalnızca tapudaki mülkiyet bilgilerine değil, konutların fiilî kullanım durumlarına da dikkat etmesi gerekiyor.
Yazlık Evi Bulunan Emekliler Vergi Muafiyetinden Yararlanabilecek mi?
Yazlık konut sahibi emekliler açısından da kullanım amacı belirleyici oluyor. Yalnızca yaz aylarında tatil yapmak için kullanılan ikinci konutlar, tek mesken istisnasının kapsamına girmiyor. Ancak emeklinin yıl boyunca sürekli yaşadığı tek konutun yazlık bölgede bulunması durumunda diğer şartlar da karşılanıyorsa muafiyetten yararlanılması mümkün olabiliyor.
Burada önemli olan evin yazlık olarak adlandırılması değil, kişinin tek konutu olup olmadığı ve fiilen nasıl kullanıldığı. Örneğin emeklinin Antalya’da yıl boyunca yaşadığı tek bir konutu bulunuyorsa ve diğer kriterleri karşılıyorsa sıfır oranlı emlak vergisi uygulamasından yararlanabilir. Buna karşılık Ankara’da sürekli yaşadığı bir evi bulunan ve ayrıca yaz aylarında kullandığı başka bir konuta sahip olan kişinin yazlık evi için aynı hak söz konusu olmuyor.
Hisseli Tapusu Olan Emekliler İçin 200 Metrekare Ayrıntısı
Hisseli tapularda emlak vergisi muafiyetinin nasıl uygulanacağı da önemli konular arasında bulunuyor. Bir konuta birden fazla kişinin ortak olması durumunda 200 metrekare sınırı, yalnızca emeklinin tapudaki hisse oranına göre hesaplanmıyor.
Esas alınan ölçüt, konutun toplam brüt büyüklüğü. Dolayısıyla emeklinin küçük bir hisseye sahip olması, taşınmazın toplam alanı 200 metrekareyi aşıyorsa tek başına muafiyet hakkı sağlamıyor.
Örneğin brüt alanı 240 metrekare olan bir konutta emeklinin yüzde 25 hissesi bulunsa bile konutun toplam büyüklüğü sınırı geçtiği için bu istisnadan yararlanılamıyor. Buna karşılık 180 metrekarelik bir konutta emekli ile çalışan eşin ortak tapusu bulunuyorsa emekli eş, kendi hissesi bakımından diğer şartları da karşılaması hâlinde sıfır oranlı uygulamadan yararlanabiliyor. Bu nedenle hisseli tapusu bulunan vatandaşların yalnızca kendi paylarına düşen metrekareyi değil, taşınmazın toplam brüt alanını dikkate alması gerekiyor.
Yurt Dışından Emekli Olanlar Emlak Vergisi Muafiyetinden Yararlanabilir mi?
Türkiye’de yaşayan ancak yurt dışındaki bir sosyal güvenlik kurumundan emekli aylığı alan vatandaşların durumu da merak ediliyor.
Sıfır oranlı emlak vergisi uygulaması, Türkiye’deki kanunlarla kurulmuş sosyal güvenlik kurumlarından emekli aylığı alan kişilere yönelik düzenlenmiş durumda. Bu nedenle yalnızca yabancı bir ülkeden emekli aylığı alan kişiler, söz konusu emeklilik statüsüne dayanarak bu istisnadan yararlanamıyor.
Türkiye’deki SGK kapsamında emekli olan vatandaşlar ise diğer koşulları da karşılamaları durumunda uygulamadan faydalanabiliyor.
Dul ve Yetim Aylığı Alanlar da Emlak Vergisi Ödemeyecek mi?
Sıfır oranlı emlak vergisi uygulaması yalnızca emeklilerle sınırlı değil. Mevzuatta belirtilen şartları karşılayan dul ve yetim aylığı alan kişiler de bu haktan yararlanabiliyor. Bunun yanında engelliler, gaziler ve şehitlerin dul ve yetimleri de belirlenen koşullar çerçevesinde emlak vergisi istisnasından faydalanabilecek gruplar arasında yer alıyor.
Hiçbir geliri bulunmayan ve bu durumunu mevzuata uygun şekilde belgeleyen kişiler de ilgili şartları karşılamaları hâlinde uygulama kapsamına girebiliyor. Ancak bu grupların her biri için özel koşullar bulunuyor. Dolayısıyla bütün vatandaşlar açısından aynı gelir ve çalışma şartlarının geçerli olduğu düşünülmemeli.
Emlak Vergisi Muafiyeti İçin Belediyeye Başvuru Yapmak Gerekiyor mu?
Sıfır oranlı emlak vergisi uygulamasından yararlanmak isteyen vatandaşların ilgili belediyeye başvurarak gerekli bildirim ve formları tamamlaması gerekiyor.
Konutun bulunduğu ilçe belediyesinin emlak servisine müracaat edilerek indirimli bina vergisi uygulamasına ilişkin formun verilmesi önem taşıyor.
Başvuru sırasında emeklilik durumunun ve konuta ilişkin bilgilerin doğru şekilde bildirilmesi gerekiyor. Belediyeler, başvurunun değerlendirilmesi sırasında gerekli belgeleri ve bilgileri talep edebiliyor.
Muafiyet şartlarını taşıdığı hâlde daha önce vergi ödemiş olan vatandaşların da durumlarını belediyeye bildirerek geçmiş dönemlere ilişkin haklarını araştırması mümkün. Özellikle emeklilik tarihinin doğru belirtilmesi ve muafiyetin hangi yıldan itibaren uygulanacağının netleştirilmesi gerekiyor.
Ev Alım Satımında Emlak Vergisini Kim Ödeyecek?
Konutun yıl içerisinde el değiştirmesi durumunda emlak vergisinin hangi tarafça ödeneceği de önem taşıyor.
Genel uygulamaya göre satışın gerçekleştiği yılın emlak vergisi satıcı tarafından ödeniyor. Yeni ev sahibi ise taşınmazı satın aldığı yıl için emlak vergisi ödeme yükümlülüğü taşımıyor. Ancak yeni malik açısından sonraki yılın vergi yükümlülüğü başlıyor. Bu nedenle konut satın alan kişilerin ilgili belediyeye emlak vergisi bildirimi yapması gerekiyor. Örneğin 2026 yılında konut satın alan bir kişi, satın aldığı yıl için emlak vergisi ödemezken 2027 yılından itibaren vergi mükellefi oluyor. Eğer yeni malik emeklilik ve diğer muafiyet şartlarını karşılıyorsa sıfır oranlı uygulamadan yararlanmak için belediyeye başvurabiliyor.
Emekliler Emlak Vergisi Muafiyetini Kaçırmamak İçin Nelere Dikkat Etmeli?
Emeklilere tanınan bu vergi avantajından yararlanabilmek için kişisel durumun ve taşınmaz bilgilerinin doğru değerlendirilmesi gerekiyor. Özellikle birden fazla taşınmazı bulunan, konutunu kiraya veren veya hisseli tapuya sahip olan vatandaşların kendi durumlarını belediyenin emlak servisiyle netleştirmesi önem taşıyor.
Muafiyet açısından dikkat edilmesi gereken başlıca noktalar şunlar:
- Türkiye’de geçerli emeklilik statüsüne sahip olmak.
- Brüt 200 metrekareyi aşmayan tek mesken şartını karşılamak.
- Aktif çalışma durumuna ilişkin koşulları sağlamak.
- Menkul sermaye iradı gelirleri için belirlenen sınırı aşmamak.
- Konutun mesken niteliğini koruması.
- Emeklilik tarihine göre doğru muafiyet yılını belirlemek.
- İlgili belediyeye gerekli bildirim ve başvuruları yapmak.
Bu koşulların birlikte değerlendirilmesi gerekiyor. Yalnızca emekli aylığı almak veya tek konut sahibi olmak, bütün durumlarda otomatik vergi muafiyeti sağlamıyor.
Sonuç: Emeklilere Emlak Vergisi Muafiyetinde 200 Metrekare ve Gelir Sınırı Belirleyici
Emekliye emlak vergisi muafiyeti, belirli koşulları karşılayan vatandaşların tek konutları için önemli bir vergi avantajı sağlıyor. Brüt 200 metrekareyi aşmayan konut şartı, aktif çalışma durumu ve 330 bin TL’lik menkul sermaye iradı sınırı, 2026 yılı uygulamasında öne çıkan kriterler arasında bulunuyor.
2025 yılında emekli olanlar şartları karşılamaları hâlinde 2026 yılında muafiyetten yararlanabilirken, 2026 yılında emekli olanların hakkı 2027 yılında başlıyor.
Kiraya verilen konutlar, yazlıklar, emekli çiftlerin ayrı tapuları ve hisseli taşınmazlar ise özel değerlendirme gerektiriyor.
Emeklilerin herhangi bir hak kaybı yaşamaması için konutlarının bulunduğu belediyeye başvurarak durumlarını kontrol ettirmesi önem taşıyor. Özellikle daha önce emlak vergisi ödeyen ancak muafiyet şartlarını karşılayan vatandaşların sıfır oranlı vergi uygulamasına ilişkin başvuru imkânını araştırması gerekiyor.









