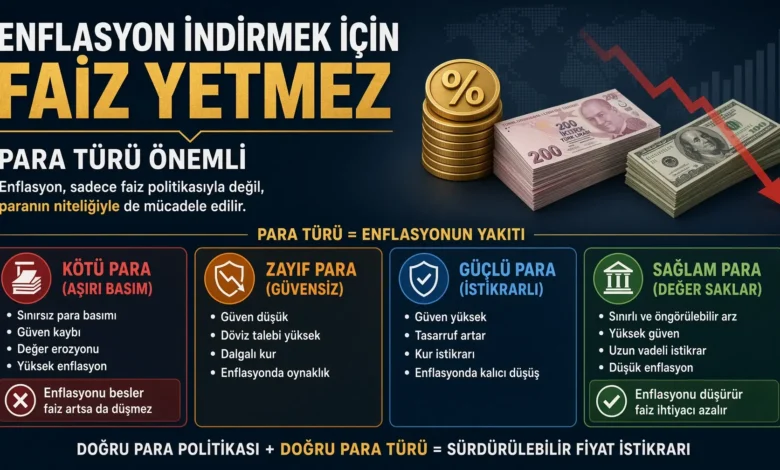
Enflasyon indirmek için faiz yetmez tablosu iktisat hocalarına yöneltilen klasik soruyla açılıyor. Hocalar bunu Econ 101 dersinde öğrettiklerini söylüyordu. Yöntemin bir numaralı aleti Merkez Bankası nın faizi yükseltmesiydi. Bunun sonuç verdiği ispatlanmıştı. ABD de 1979 da çift haneye çıkan enflasyon dönemin FED Başkanı Paul Volcker ın faizi yükseltip sanayicilerin tüm itirazına rağmen indirmemekte ısrarı sayesinde düşmüştü. Aynı yöntemi uyguladıkları halde enflasyonu kalıcı olarak indirmekte başarılı olamayan ülkelerin kusuru yüksek faizi yeteri kadar uzun süre uygulamamalarıydı. Yani sabrın sonu selametti ama o ülkeler sebatkâr değildi. Nasrettin Hoca eşeğinin yemini her gün biraz daha azaltıyormuş. Bir sabah hayvanı ahırda ölmüş bulmuş. Dostlarına benim eşek yem yemeden çalışmaya tam alışmak üzereyken ömrünün vefa etmemesi kötü oldu demişti. ABD veya AB üyesi ülkelerin yüksek faiz uygulayarak enflasyonu kalıcı olarak indirebilmeleri buna karşılık Arjantin ve benzeri ülkelerin indirememesinin sebebi yüksek faiz uygulamaktan erken vazgeçmeleri değildir. Esas sebep paralarının farklı oluşudur. Ülkeler ulusal paralarına göre ikiye ayrılır. Parası sert olanlar ve parası yumuşak olanlar. Enflasyonu yüksek faiz uygulayarak düşüren ülkelerin parası serttir. Yani bunlar dört işlevli tam paradır.
Bilinen adıyla dövizdir. Parası döviz olan ülkelerin ekonomileri tek para ile çalışırken parası döviz olmayan ülke ekonomileri biri döviz diğeri ulusal olmak üzere iki para ile çalışır. Bu ülkelerde fizibilite hesapları uzun vadeli akçeli sözleşmeler ve varlık değer tespitleri dolar ile yapılır. Bu ülkelerin ortak zafiyeti sürekli cari açık vermeleri ve ithalat için dış borç almak zorunda kalmalarıdır. Enflasyonun düşük seyrettiği 1960 1971 ve 2004 2016 yıllarında pek bir döviz sorunumuz yoktu. Enflasyonda yükselmeler hep döviz kıtlaştıktan sonra başlamıştır. Yapışkan enflasyonun kök sebebi halkın ulusal paraya daha doğrusu devlete güven duymamasıdır. Güvensizlik bir kısır döngüdür. Yüksek faizle cazip hale getirilen ulusal para ile ülkeye sıcak döviz çekilebilmektedir. Bu borç da olsa ilave döviz arzı döviz fiyatını baskılamaktadır. Sıcak döviz döviz fiyatının yanlış yerde teşekkül etmesine sebep oluyorsa ilk iş bunu önlemek olmalıdır. Bunun iki yolu vardır. Merkez Bankası nı Para Kurulu na dönüştürüp ulusal parayı dövizleştirmek veya ne pahasına olursa olsun ekonomiyi sürekli cari fazla veren bir yapısal dönüşüme tabi tutmak. Bu yolların ikisi de çok muhataralıdır. Turgut Özal ne kadar enflasyon o kadar devalüasyon kuralı uygulamıştı. Enflasyon da kalıcı olarak inmemişti. Belki de enflasyon o kadar kötü bir şey değildir. Bu unsurlar sırasıyla klasik faiz yöntemi ve Nasrettin Hoca analojisi sert para yumuşak para ayrımı ile cari açık sorunu güven kısır döngüsü ve sıcak para etkisi ile alternatif yollar ve son değerlendirme başlıkları altında ele alınıyor.
Klasik faiz yöntemi ve Nasrettin Hoca analojisi
İktisat hocalarına enflasyon nasıl indirilir diye sorulunca onlar da bunu öğrencilerine Econ 101 dersinde öğrettiklerini söylerdi. Bunu duyan vatandaş ekonominin başına hocanın kendisi değil Econ 101 den geçer not alan bir öğrencisi getirilse enflasyonun indirilebileceğini sanırdı. Hükümetin bunu yapmamasını yandaş kollamaya bağlardı. Hocaların öğrettiği yöntemin bir numaralı aleti Merkez Bankası nın faizi yükseltmesiydi. Bunun sonuç verdiği ispatlanmıştı. ABD de 1979 da çift haneye çıkan enflasyon dönemin FED Başkanı iki metre boyundaki Paul Volcker ın faizi yükseltip sanayicilerin tüm itirazına rağmen indirmemekte ısrarı sayesinde düşmüştü.
Aynı yöntemi uyguladıkları halde enflasyonu kalıcı olarak indirmekte başarılı olamayan ülkelerin kusuru yüksek faizi yeteri kadar uzun süre uygulamamalarıydı. Yani sabrın sonu selametti ama o ülkeler sebatkâr değildi. Gel de Nasrettin Hoca yı anma. Malum hikayedir. Hoca masrafı düşürmek için eşeğinin yemini her gün biraz daha azaltıyormuş. Bir sabah hayvanı ahırda ölmüş bulmuş. Çok üzülmüş. Niye üzgünsün diye soran dostlarına hissiyatını benim eşek yem yemeden çalışmaya tam alışmak üzereyken ömrünün vefa etmemesi kötü oldu diye açıklamış. Bu öykü yüksek faiz politikasının erken terk edilmesinin sonuçlarını simgeliyor. Sebat eksikliği enflasyonla mücadelede belirleyici unsur olarak ortaya çıkıyor.
Paul Volcker ın ısrarı sanayi itirazlarına rağmen faizi indirmemesi başarıyı getirdi. Çift haneli enflasyon bu kararlılıkla geriledi. Başarısız ülkelerde ise sabır eksikliği öne çıktı. Nasrettin Hoca nın eşek öyküsü tam da bu sabırsızlığı anlatıyor. Yem azaltma süreci alışkanlık oluşmadan sona erdi. Ömrün vefa etmemesi metaforu politikaların yarım kalmasını işaret ediyor. Bu analoji klasik yöntemin sınırlarını netleştiriyor.
Hocaların Econ 101 yanıtı basit bir formüle dayanıyordu. Faiz artışı ana araç olarak kabul ediliyordu. Volcker örneği bu formülün işlediğini kanıtladı. Ancak aynı formülü uygulayan bazı ülkeler kalıcı başarı elde edemedi. Sebat eksikliği gerekçe olarak gösterildi. Nasrettin Hoca öyküsü bu gerekçeyi mizahi bir dille pekiştirdi. Eşek yemsiz çalışmaya alışmak üzereyken öldü. Politikalarda da benzer yarım kalmışlık yaşandı.
Bu klasik yaklaşım ve öykü para türü farkına geçişi hazırladı. Faiz politikasının tek başına yeterli olmadığı düşüncesi güçlendi. Sebat önemli olsa da asıl ayrım başka yerde arandı. Volcker başarısı sert para zeminiyle ilişkilendirildi. Başarısızlıklar yumuşak para yapısına bağlandı. Bu noktada ülkelerin para yapıları incelenmeye başlandı.
Sert para yumuşak para ayrımı ve cari açık sorunu
Ülkeler ulusal paralarına göre ikiye ayrılır. Parası sert hard currency olanlar ve parası yumuşak soft currency olanlar. Enflasyonu yüksek faiz uygulayarak düşüren ülkelerin parası serttir. Yani bunlar dört işlevli tam paradır. Bilinen adıyla dövizdir. Parası döviz olan ülkelerin ekonomileri tek para ile çalışırken parası döviz olmayan ülke ekonomileri biri döviz diğeri ulusal olmak üzere iki para ile çalışır. Bu ülkelerde fizibilite hesapları uzun vadeli akçeli sözleşmeler ve varlık değer tespitleri dolar ile yapılır. Bu ülkelerin ortak zafiyeti sürekli cari açık vermeleri ve ithalat için dış borç almak zorunda kalmalarıdır.
Hal böyle olmakla birlikte dünya cari açık şampiyonu ABD veya sürekli cari açık veren İngiltere nin paraları dövizdir. Çünkü onlar emperyal devlettir. ABD nin dünya ekonomisindeki yeri hiçbir ülkeye benzemez. ABD kıstas olamaz. Kaldı ki muhteşem ABD de böyle gidemeyecektir. Sert para sahibi ülkeler ekonomiyi tek para üzerinden yürütür. Yumuşak para sahibi ülkeler ise çift para sistemiyle yaşar. Dolar fizibilite ve değerleme işlemlerinde belirleyici rol oynar. Sürekli cari açık bu ülkelerin ortak zayıf noktasıdır.
İthalat için dış borç ihtiyacı yumuşak para ekonomilerinin temel özelliğidir. Sert para ülkelerinde bu zorunluluk aynı şekilde işlemez. Emperyal konum ABD ve İngiltere yi istisna haline getirir. ABD nin benzersiz yeri kıyaslamayı geçersiz kılar. Ancak bu muhteşem yapı bile sonsuza kadar süremez uyarısı yapılır. Çift para sistemi uzun vadeli sözleşmeleri dolara bağımlı hale getirir. Varlık değerleri ulusal para yerine döviz cinsinden ölçülür.
Cari açık şampiyonu konumundaki ABD nin parası yine de sert kalır. İngiltere de benzer şekilde sürekli açık verir ama parası döviz özelliğini korur. Emperyal geçmiş bu farkı açıklar. Diğer ülkeler için böyle bir avantaj yoktur. Yumuşak para yapısı ithalat bağımlılığını borçla finanse etmeye zorlar. Bu döngü enflasyonla mücadeleyi zorlaştırır. Tek para sistemi ise faiz politikasının etkisini güçlendirir.
Bu ayrım enflasyonla mücadelede faiz dışındaki unsurları öne çıkarır. Sert para sahibi ülkeler yüksek faizi kalıcı başarıya dönüştürür. Yumuşak para sahibi ülkeler ise aynı politikayı uygulasa da sonuç alamaz. Cari açık zorunluluğu yapısal bir engel oluşturur. Doların egemenliği ulusal parayı ikinci plana iter. Bu yapı güven sorununa ve sıcak para etkisine geçişi zorunlu kılar.
Güven kısır döngüsü ve sıcak para etkisi
Enflasyonun düşük seyrettiği 1960 1971 ve 2004 2016 yıllarında pek bir döviz sorunumuz yoktu. Enflasyonda yükselmeler hep döviz kıtlaştıktan sonra başlamıştır. Yapışkan enflasyonun kök sebebi halkın ulusal paraya daha doğrusu devlete güven duymamasıdır demek yanlış olmaz. Güvensizlik bir kısır döngüdür. Halk ulusal paraya güvenmedikçe ulusal para güvenilmez para olmaktan kurtulamamaktadır. Güvenilir para rolü de dolara düşmektedir. Ancak yüksek faizle cazip hale getirilen ulusal para ile ülkeye sıcak döviz çekilebilmektedir. Bu borç da olsa ilave döviz arzı döviz fiyatını baskılamaktadır.
Sıcak döviz döviz fiyatının yanlış yerde teşekkül etmesine sebep oluyorsa ilk iş bunu önlemek olmalıdır. Düşük enflasyon dönemleri döviz bolluğuyla örtüşmüştür. Enflasyon yükselişleri döviz kıtlığı sonrası ortaya çıkmıştır. Güven eksikliği ulusal parayı zayıf tutar. Bu zayıflık güvensizliği besler. Dolar güvenilir alternatif haline gelir. Yüksek faiz sıcak parayı çeker. Bu giriş döviz fiyatını baskılar ama yapıyı bozar.
Kısır döngü güven sağlanmadıkça kırılmaz. Halk ulusal paraya güvenmezse para güvenilirlik kazanamaz. Doların rolü bu boşluğu doldurur. Yüksek faiz cazibe yaratır ama borç niteliğindeki girişler kalıcı çözüm getirmez. Döviz fiyatının yanlış düzeyde oluşması ekonomiyi yanıltır. Bu yanılsamayı önlemek öncelikli hedef olmalıdır. Düşük enflasyon dönemleri bu döngünün kırıldığı anları gösterir.
Döviz kıtlığı enflasyonun tetikleyicisi olarak işlemiştir. Güven sorunu yapısal kök neden olarak öne çıkmıştır. Sıcak para girişi kısa vadeli rahatlama sağlar. Ancak fiyat oluşumunu bozar. Yüksek faiz politikası bu girişi teşvik eder. Borç niteliğindeki arz döviz kurunu baskılar. Bu baskı uzun vadede sürdürülebilir değildir. Döngüyü kırmak için yapısal adımlar gerekir.
Bu güven ve sıcak para analizi alternatif çözümlere kapı aralar. Döviz kıtlığı enflasyonu yükseltir. Güven eksikliği parayı zayıf tutar. Sıcak para geçici çözüm üretir. Yanlış fiyat oluşumu ekonomiyi yanıltır. Bu unsurlar kalıcı yolların tartışılmasını zorunlu hale getirir. İki riskli alternatif ve son söz bu çerçevede ele alınır.
Alternatif yollar ve son değerlendirme
Bunun iki yolu var. Merkez Bankası nı Para Kurulu na dönüştürüp ulusal parayı dövizleştirmek. Ne pahasına olursa olsun ekonomiyi sürekli cari fazla veren bir yapısal dönüşüme tabi tutmak. Bu yolların ikisi de çok muhataralıdır. Bunu da ancak böylesi bir ekonomi programını uygulama sözüyle iktidara gelen siyasi parti başarabilir. Turgut Özal ise ne kadar enflasyon o kadar devalüasyon kuralı uygulamıştı. Enflasyon da kalıcı olarak inmemişti. Son söz belki de enflasyon o kadar kötü bir şey değildir.
Para Kurulu modeli ulusal parayı dövize sabitleyerek sert para özelliği kazandırmayı hedefler. Cari fazla veren yapı ise ithalat bağımlılığını kırar. Her iki yol da yüksek risk taşır. Sadece bu programı vaat ederek iktidara gelen bir parti uygulayabilir. Özal ın enflasyon kadar devalüasyon kuralı kalıcı düşüş sağlamadı. Enflasyonun belki de o kadar kötü olmadığı düşüncesi tartışmayı farklı bir boyuta taşır.
Para Kurulu dönüşümü dövizleştirmeyi zorunlu kılar. Cari fazla hedefi köklü yapısal değişim ister. Muhatara her iki seçenekte de yüksektir. Siyasi irade ve seçmen desteği olmadan bu yollar açılamaz. Özal dönemi kuralı enflasyonu kalıcı indirmemiştir. Bu deneyim alternatiflerin sınırlarını gösterir. Enflasyonun kötülük derecesi üzerine son söz ironik bir kapanış oluşturur.
Dövizleştirme ulusal parayı sertleştirme çabasıdır. Cari fazla ekonomiyi dışa bağımlılıktan kurtarma girişimidir. Riskler her iki yolda da büyüktür. Parti vaadi ve iktidar gücü olmadan uygulama mümkün değildir. Özal ın yaklaşımı geçici denge sağlamış ama kalıcılık getirmemiştir. Enflasyonun belki de abartıldığı düşüncesi tartışmayı yeniden çerçeveler.
Enflasyon indirmek için faiz yetmez sürecinde klasik yöntem Nasrettin Hoca analojisiyle sorgulanırken sert para yumuşak para ayrımı yapısal farkı ortaya koydu. Güven kısır döngüsü ve sıcak para etkisi kalıcı çözümün önündeki engelleri netleştirdi. Para Kurulu veya cari fazla yolları riskli alternatifler olarak belirdi. Özal deneyimi ve enflasyonun doğasına dair son söz tartışmayı tamamladı. Bu unsurlar bir araya geldiğinde faiz politikasının tek başına yeterli olmadığı gerçeği belirginleşti.