
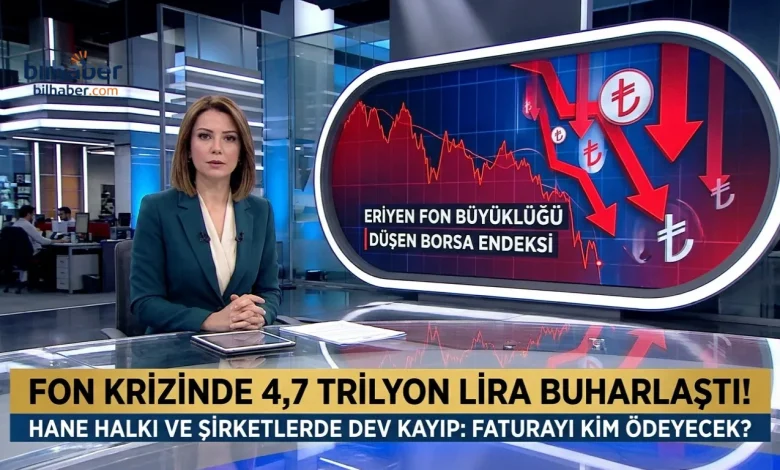
Türkiye ekonomisi, finansal piyasalarda yaşanan sarsıntıların ardından derinleşen fon krizi ve servet kaybı tablosuyla tarihi bir kırılma döneminden geçiyor. Sermaye Piyasası Kurulu (SPK), Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ve Tasarruf Mevduatı Sigorta Fonu (TMSF) gibi kurumların merkezinde yer aldığı süreçte, kamu zararı ve piyasa güveni tartışmaları gündemin ilk sırasına yerleşti. Bireysel Emeklilik Sistemi (BES) fonlarındaki değer düşüşleri ile Katma Değer Vergisi (KDV) ve Özel Tüketim Vergisi (ÖTV) gelirlerindeki daralma, Uluslararası Para Fonu (IMF) ve Avrupa Birliği (AB) raporlarındaki büyüme revizyonlarıyla birleşerek reel sektörü baskılıyor. Bu kapsamlı analizde ilk olarak hanehalkı ve şirketler cephesindeki dev kayıp bilançosunu inceleyeceğiz. Ardından olağanüstü tasfiye süreçlerini, açılacak davaları ve kamu zararı iddialarını ele alacağız. Son bölümde ise emekli maaşlarındaki artış beklentilerini, işsizlik riskini ve uluslararası büyüme tahminlerini değerlendireceğiz.

Hanehalkı Ve Şirketler Cephesinde Dev Kayıp Bilançosu
Finansal sistemde ortaya çıkan sarsıntı, yalnızca rakamsal kayıplarla sınırlı kalmayarak toplumun tasarruf alışkanlıklarını ve geleceğe dair psikolojik algısını derinden etkiliyor. Türkiye tarihinde 1960 dönemindeki tasarruf bonolarından 1980 banker krizlerine ve 2001 bankacılık çöküşüne kadar her 10 yılda bir tekrarlanan güven sarsıntıları, 25 yıl aradan sonra yeniden yatırımcıların karşısına çıktı. Bu durum bir yandan finansal sistemdeki birikimlerin hızla yastık altına kaymasına ve sistemin küçülmesine yol açarken, diğer yandan toplumda içe kapanma ve tüketimden kaçınma eğilimini tetikliyor. Bir sonraki bölümde bu güven bunalımının hanehalkı ve şirket bilançolarına yansıyan somut rakamsal boyutlarını ele alacağız.
Ekonomistlerin yaptığı kapsamlı hesaplamalar, sadece 2 aylık kısa bir zaman diliminde hanehalkı servetinde 5 trilyon 500 milyar lira tutarında dev bir erime yaşandığını ortaya koyuyor. Dolar bazında yaklaşık 110 milyar dolara karşılık gelen bu tutar, finansal sistemdeki 650 milyar dolarlık varlık ile yastık altındaki 400 milyar dolarlık altın birikiminin oluşturduğu toplam servetin yüzde 10 oranındaki kısmına denk geliyor.
Kayıpların dağılımına bakıldığında yastık altı altında 3 trilyon 600 milyar lira, hisse senetlerinde 880 milyar lira, banka altın hesaplarında 600 milyar lira ve tasfiye kapsamındaki fonlarda 400 milyar liralık bir mali darbe görülüyor. BES ve katılım fonlarındaki düşüşlerle birlikte büyüyen bu tablo, 2001 krizinden bu yana hanehalkının karşılaştığı en ağır servet kaybı olarak kayıtlara geçiyor.
Finansal piyasalardaki bu fırtına, öz kaynakları sınırlı ve yüksek borçlulukla faaliyet gösteren reel sektör şirketlerini de doğrudan sarsıyor. Şirketler kesiminde fonlar ve hisse senetleri kaynaklı yaklaşık 600 milyar liralık bir zarar oluşurken, iç talepteki daralma nedeniyle cirolarda yaşanan gerileme işletmelerin nakit dengesini bozuyor.
Güncel veriler 3000 seviyesine yakın şirkette yaklaşık 116 milyar liralık bir batık riski bulunduğunu, bazı fabrikaların üretimi yarıya indirdiğini ve köklü sanayi kuruluşlarının kepenk kapatma noktasına geldiğini gösteriyor. Türk lirasının reel değerlenmesi nedeniyle ihracatta rekabet gücünü kaybeden sanayiciler, uzun vadeli yatırım planlaması eksikliği ve nakit sıkışıklığı yüzünden üretim daraltma ile işçi çıkarma kıskacına girmiş durumda. Sektörel açıdan bakıldığında, krizin ilk etkilerinin hizmet ve perakende sektöründe hissedildiği, ardından sanayi üretimine sıçradığı gözlemleniyor.
Olağanüstü Tasfiye Süreci Davalar Ve Kamu Zararı Tartışması
Yatırım fonlarında uygulanan olağanüstü tasfiye yöntemi, sermaye piyasalarının temel işleyiş kurallarını altüst ederek büyük bir hukuki tartışmanın fitilini ateşledi. Normal şartlarda yatırımcıların getiri ve riske payları oranında ortak olduğu fon sisteminde, tasfiye sürecinde 1 milyon liranın üzerinde bakiyesi bulunan yatırımcıların küçük yatırımcıları finanse ettiği bir mekanizma işletiliyor. Bu uygulama sonucunda bakiyesi 1 milyon liranın altında kalanlar paralarının tamamına yakınını alabilirken, 5 milyon lira veya 10 milyon lira yatırımı olanlar yalnızca yüzde 5 ile yüzde 10 arasında değişen sembolik tutarlara ulaşabiliyor. Net yatırım tutarı hesabıyla ara çekimlerin ana paradan düşülmesi ve çıkış talimatı verilmiş pay blokeli işlemlerin yok sayılması, SPK ve Borsa İstanbul gibi kurumlara karşı 100 bin sayısını aşabilecek toplu hukuk mücadelesi dalgasını kaçınılmaz kılıyor. Bir sonraki bölümde kamu otoritelerinin zarar oluşmadığı yönündeki açıklamalarının arka planını ve devlet bütçesine binen yükü inceleyeceğiz.
Yetkililer tarafından yapılan açıklamalarda hazineden doğrudan kaynak aktarılmadığı ve kamu zararı oluşmadığı savunulsa da ortaya çıkan finansal tablo bunun aksini gösteriyor. Kamu bankalarının ve sigorta şirketlerinin sorunlu finansal kuruluşları devralması ve öz kaynak açıklarını kapatmak amacıyla oluşturulan milyarlarca liralık kurtarma havuzları, dolaylı yoldan bütçeye ağır bir yük bindiriyor. Özellikle kamu sigorta kurumunun fonlarda kaybettiği 15 milyar liralık tutar ile TMSF bünyesine devredilen şirketlerdeki kamu kurumlarına ait yatırımlar, milyarlarca dolarlık bir kamu zararı riskini barındırıyor.
Uzmanlar, düzenleyici ve denetleyici kurumların temerrüde düşeceği bilinen yapıları kurtarmak için kamu kaynaklarını yönlendirmesinin yasal yetki sınırlarını aştığını belirtiyor.
Ekonomideki güven kaybının tetiklediği iç talep daralması, devletin en önemli gelir kalemi olan vergi tahsilatlarını da aşağı çekerek bütçe dengesini bozuyor. Son açıklanan verilere göre konut satışlarının yıllık bazda yüzde 23 ve aylık bazda yüzde 8 oranında gerilemesi, tapu harcı gelirlerinde ciddi bir düşüşe yol açıyor. Benzer şekilde otomobil satışlarındaki yavaşlama nedeniyle KDV ve ÖTV tahsilatlarında yaşanan kayıplar, rutinde işleyen vergi mekanizmasının fon krizi yüzünden sekteye uğradığını kanıtlıyor. Bireysel ve kurumsal yatırımcıların bu süreçte yüksek getiri vaat eden denetimsiz araçlardan uzak durması, likit ve şeffaf yatırım enstrümanlarını tercih etmesi sermaye güvenliği açısından kritik önem taşıyor.
Emekli Zammı İşsizlik Riski Ve Büyüme Beklentileri
Bütçe açığının geçtiğimiz yılın 2 katını aştığı ve aylık faiz giderlerinin 301 milyar liraya ulaştığı bir ortamda, milyonlarca emekli ve ücretlinin gözü Ocak ayında yapılacak maaş artışlarına çevrildi. Bütçe tekniği açısından normal şartlarda 2027 yılının ikinci yarısına bırakılması planlanan maaş iyileştirmelerinin, yaşanan krizin toplumsal ve siyasi etkilerini hafifletmek amacıyla Ocak ayına çekildiği değerlendiriliyor. Ancak bütçede taban emekli aylıklarını açlık ve yoksulluk sınırının üzerine çıkaracak geniş bir kaynak ayrılmadığı, bunun yerine 65 yaş üstü ve düşük gelirli haneleri hedefleyen sosyal yardım paketlerinin devreye alınacağı öngörülüyor.
Yıllık enflasyonun yüzde 30 bandında tamamlanması halinde emekli maaşlarına son 6 aylık enflasyon farkına ek olarak 5 puanlık bir refah payı verilmesi ve artış oranının yüzde 14 ile yüzde 15 aralığında kalması bekleniyor.
Reel sektörde derinleşen nakit krizi ve talep daralması, uzun süredir yatay seyreden işsizlik oranlarında önümüzdeki aylarda sert bir yükseliş dalgasını tetiklemeye hazırlanıyor. Yaklaşık 2 yıldır yüzde 8,5 seviyesinde tutunan manşet işsizlik oranının, önümüzdeki 3 ile 4 aylık süreçte yüzde 9,5 ile yüzde 10 bandına tırmanacağı ve işsiz sayısının 3 milyon 500 bin kişiye ulaşacağı tahmin ediliyor. Zamanla bağlı eksik istihdam ve iş gücünden kopuşları içeren geniş tanımlı atıl işsizlik oranının ise yüzde 30 sınırını aşarak toplumsal refahı tehdit edeceği vurgulanıyor.
Bürokrasideki üst düzey istifalar ve denetim kurullarındaki tutuklamalar nedeniyle oluşan yönetim boşluğunun hızla doldurulması, krizle ilişkisi olmayan liyakatli kadroların göreve getirilmesi gerekiyor.
Uluslararası finans kuruluşlarının yayımladığı son raporlar, Türkiye ekonomisindeki yavaşlama eğiliminin küresel ölçekte de yakından takip edildiğini gösteriyor. AB Komisyonu tarafından güncellenen tahminlerde Türkiye ekonomisinin 2026 yılı büyüme beklentisi yüzde 3 seviyesinden yüzde 2,8 oranına, 2027 yılı öngörüsü ise yüzde 4 düzeyinden yüzde 3,5 seviyesine indirildi. Nüfus artış hızı ve ekonomik kapasite dikkate alındığında potansiyel büyüme oranı olan yüzde 4 eşiğinin altında kalınması, ekonomide gerçek bir zenginlik yaratılamadığı ve fiili bir küçülme yaşandığı anlamına geliyor.
Yaşanan bu derin fon krizi ve servet kaybı sarmalından çıkış için tüm verilerin şeffaflıkla kamuoyuna açıklanması, sorumlularla yüzleşilmesi ve kurumsal güvenin yeniden inşa edilmesi tek çıkış yolu olarak görünüyor.









