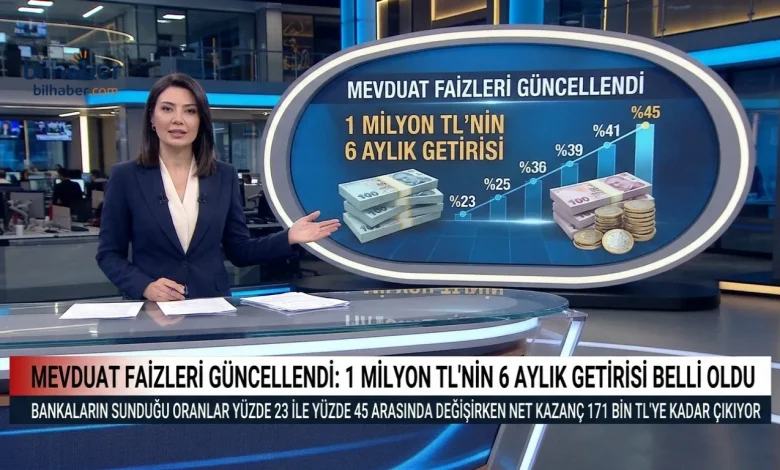
Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından atılan para politikası adımlarının ardından bankacılık sektöründe güncel mevduat faiz oranları yeniden şekillendi. Enflasyonist ortamda nakit birikimlerinin alım gücünü korumayı hedefleyen tasarruf sahipleri için 1 milyon liranın 6 aylık getirisi kurumdan kuruma büyük farklılıklar gösteriyor.
Bankaların Türk Lirası (TL) cinsi vadeli ve katılım hesaplarında sunduğu oranların yüzde 23 ile yüzde 45 aralığında geniş bir banda yayıldığı görülüyor. İlerleyen bölümlerde öncelikle piyasadaki genel faiz rekabetinin dinamiklerini ve yüksek getiri sunan öncü kurumların rakamlarını inceleyeceğiz. Ardından orta ve alt segmentte oran belirleyen bankaların vade sonu net kazanç tablolarını detaylı biçimde karşılaştıracağız. Son olarak yatırımcıların vade seçiminde dikkat etmesi gereken stopaj kesintileri ve reel getiri hesaplamalarına dair uzman stratejilerini ele alacağız.
Bankacılık Sektöründe Mevduat Rekabeti ve Yüksek Getiri Sunan Kurumlar
Tasarruf sahiplerinin birikimlerini yerel para biriminde değerlendirmeye devam etmesi amacıyla bankalar arasındaki mevduat yarışı kasım ayı itibarıyla yeni bir boyut kazandı. Para politikası kurullarının sıkılaşma adımları doğrultusunda likidite yönetimini dengelemek isteyen finans kuruluşları 6 aylık vadelerde cazip kampanyalar duyuruyor.
Piyasadaki genel tabloya bakıldığında sunulan yıllık oranların yüzde 23 seviyesinden başlayıp yüzde 45 sınırına kadar ulaştığı dikkat çekiyor. Ancak finans analistleri yatırımcıların yalnızca tabelada ilan edilen brüt oranlara değil vade sonunda hesaplarına geçecek net kazanç tutarına odaklanmaları gerektiğini vurguluyor. Çünkü aynı faiz oranını sunan iki farklı kurumda dahi hoş geldin kampanyası şartları veya vadesiz hesapta tutulan bakiye kuralları nedeniyle net getiriler değişebiliyor.
Yüksek getiri arayışındaki yatırımcılar için katılım bankacılığı ve dijital bankacılık kanallarının sunduğu rakamlar piyasa ortalamasının oldukça üzerinde seyrediyor. Hayat Finans tarafından 6 aylık vade için sunulan yüzde 40,63 oranındaki kar payı beklentisi 1 milyon lira için 171 bin 258 lira 23 kuruş net kazanç sağlıyor. Bu tutarla birlikte yatırımcının vade sonundaki toplam birikimi 1 milyon 171 bin 258 lira 23 kuruş seviyesine ulaşarak zirvedeki yerini alıyor. Dijital bankacılık tarafında ise getirfinans yüzde 40 oranındaki faiziyle 6 ay sonunda 161 bin 530 lira 11 kuruş net getiri sunarak toplam tutarı 1 milyon 161 bin 530 lira 11 kuruşa taşıyor. Söz konusu vadeli hesap getirileri şube maliyetleri düşük olan dijital platformların müşterilerine daha yüksek marjlar sunabildiğini açıkça ortaya koyuyor.
Özel mevduat bankaları cephesinde de 1 milyon liralık birikimler için oldukça rekabetçi ve dikkat çekici net kazanç tabloları ortaya çıkıyor. Akbank yüzde 37,50 oranındaki faiz uygulamasıyla 6 aylık vade sonunda yatırımcısına 171 bin 161 lira 62 kuruş net kazanç sağlayarak toplam parayı 1 milyon 171 bin 161 lira 62 kuruşa çıkarıyor.
Yapı Kredi ise yüzde 39,75 faiz oranıyla 6 ayın sonunda 160 bin 434 lira 17 kuruş net getiri üreterek vade sonu toplam bakiyesini 1 milyon 160 bin 434 lira 17 kuruş seviyesine taşıyor. Bankacılık uzmanları Akbank ve Yapı Kredi örneklerinde görüldüğü üzere ilan edilen oran ile net getiri arasındaki farkın hesaplama yöntemlerinden kaynaklandığını belirtiyor. Bu nedenle yatırımcıların sözleşme imzalamadan önce net ödeme planını mutlaka talep etmeleri öneriliyor.
Yüksek getiri sunan öncü kurumların rakamlarını ve hesaplama farklarını inceledikten sonra şimdi piyasanın orta bandında yer alan bankaların sunduğu kazanç tablolarına odaklanalım. Bir sonraki bölümde yüzde 35 ile yüzde 38 aralığında oran belirleyen kurumların vade sonu net ödeme tutarlarını karşılaştıracağız.
Orta Segment Oran Sunan Bankaların Vade Sonu Kazanç Tablosu
Piyasadaki en yüksek oranların hemen altında konumlanan orta segment bankalar istikrarlı getiri arayan tasarruf sahipleri için alternatif seçenekler sunuyor. Bu grupta yer alan bankaların 6 aylık vadede uyguladıkları oranların yüzde 35 ile yüzde 38 aralığında yoğunlaştığı görülüyor. Türk Ekonomi Bankası (TEB) yüzde 38 oranındaki faiz teklifiyle 1 milyon liralık birikime 6 ay sonunda 147 bin 585 lira 76 kuruş net kazanç sağlıyor. Böylece yatırımcının vade sonundaki toplam parası 1 milyon 147 bin 585 lira 76 kuruş düzeyine ulaşıyor. DenizBank cephesinde ise yüzde 37 oranındaki faiz uygulamasıyla 147 bin 610 lira 83 kuruş net getiri elde edilerek toplam tutar 1 milyon 147 bin 610 lira 83 kuruş oluyor.
Orta segmentte yer alan diğer özel bankaların sunduğu teklifler incelendiğinde ise aynı faiz oranına rağmen net kazançlarda ciddi farklılıklar göze çarpıyor. Odea yüzde 35 oranındaki faiz uygulamasıyla 6 aylık vade sonunda 147 bin 527 lira 40 kuruş net kazanç üreterek toplam bakiyeyi 1 milyon 147 bin 527 lira 40 kuruşa taşıyor. Buna karşılık aynı şekilde yüzde 35 oranını açıklayan Fibabanka tarafında 6 aylık net kazanç 131 bin 88 lira 70 kuruş seviyesinde kalıyor. Bu tablo sonucunda Fibabanka müşterisinin vade sonu toplam tutarı 1 milyon 131 bin 88 lira 70 kuruş olarak hesaplanıyor. Finans danışmanları 1 milyon liranın 6 aylık getirisi hesaplanırken ortaya çıkan bu 16 bin lirayı aşkın farkın vadesiz hesapta zorunlu tutulan alt limit tutarlarından kaynaklandığını ifade ediyor.
Kurumlar arasındaki bu detaylar tasarruf sahiplerinin bankalarla yapacakları görüşmelerde yalnızca oran sormakla yetinmemeleri gerektiğini kanıtlıyor. Özellikle bileşik getiri imkanları, ara dönem faiz ödemeleri veya ek ürün kullanım şartları vade sonu bakiyesini doğrudan etkileyen unsurlar arasında bulunuyor.
Piyasa analistleri güncel mevduat faiz oranları takip edilirken bankaların mobil uygulamaları üzerinden sunulan özel müşteri oranlarının şube oranlarından daha avantajlı olabileceğine dikkat çekiyor. Orta segmentteki bu bankalar halihazırda maaş müşterisi olan veya kredi kartı kullanan bireylere ek puan tanımlayarak getiriyi yukarı çekebiliyor.
Orta segmentteki bankaların sunduğu kazanç tablolarını ve gizli hesaplama detaylarını değerlendirdikten sonra şimdi piyasanın alt bandında yer alan kurumlara yakından bakalım. Sıradaki bölümde kamu bankaları ile diğer mevduat kuruluşlarının yüzde 23 ile yüzde 31,75 aralığındaki oranlarını ve getiri farklarını inceleyeceğiz.
Kamu Bankaları ve Alt Segment Kurumların Mevduat Rakamları
Bankacılık sektöründe likidite ihtiyacı daha dengeli olan kamu bankaları ile bazı özel kuruluşlar 6 aylık vadede daha temkinli oranlar belirlemeyi tercih ediyor. QNB tarafından sunulan yüzde 31,75 oranındaki faiz teklifi 1 milyon liralık birikime 6 ay sonunda 121 bin 669 lira 11 kuruş net kazanç sağlıyor. Bu hesaplamayla birlikte yatırımcının vade sonundaki toplam parası 1 milyon 121 bin 669 lira 11 kuruş seviyesine ulaşıyor. Dijital bankacılık alanında köklü bir geçmişe sahip olan Enpara Bank ise yüzde 29,50 faiz oranıyla 6 ayın sonunda 124 bin 344 lira 52 kuruş net getiri sunuyor. Enpara Bank müşterilerinin vade sonu toplam bakiyesi 1 milyon 124 bin 344 lira 52 kuruş olarak kayıtlara geçiyor.
Kamu bankaları cephesinde ise birbirine oldukça yakın ve standartlaşmış bir fiyatlama politikasının uygulandığı açıkça görülüyor. Türkiye İş Bankası ve Halkbank yüzde 29 oranındaki ortak faiz teklifleriyle 1 milyon liralık birikime 6 ay sonunda 122 bin 236 lira 99 kuruş net kazanç sağlıyor. Her iki kurumda da yatırımcının vade sonundaki toplam birikimi 1 milyon 122 bin 236 lira 99 kuruş düzeyinde eşitleniyor. Listenin en alt basamağında yer alan VakıfBank ise yüzde 23 oranındaki faiz uygulamasıyla 6 aylık vade sonunda 96 bin 946 lira 58 kuruş net getiri sunuyor. VakıfBank üzerinden işlem yapan bir yatırımcının vade sonu toplam tutarı 1 milyon 96 bin 946 lira 58 kuruş seviyesinde kalıyor.
Piyasadaki en yüksek getiri sunan kurum ile en düşük getiri sunan kurum arasındaki fark incelendiğinde tablonun çarpıcı boyutu netleşiyor. En yüksek net kazancı sağlayan Hayat Finans ile en düşük net kazancı sunan VakıfBank arasında 6 aylık vadede 74 bin 311 lira 65 kuruşluk bir getiri farkı oluşuyor. Ekonomi uzmanları tasarruf hesabı kazançları arasındaki bu denli büyük makasın bankaların kredi büyüme hedefleri ve mevduat toplama iştahlarıyla doğrudan ilişkili olduğunu belirtiyor. Kamu bankaları genellikle kurumsal mevduatlara veya kısa vadeli likidite yönetimine odaklandıkları için bireysel 6 aylık vadelerde daha düşük oranlarla yetinebiliyor.
Tüm bankaların 6 aylık net getiri tablolarını ve kurumlar arası devasa farkları analiz ettikten sonra şimdi yatırımcıların karar alma süreçlerinde dikkat etmesi gereken stratejik noktalara odaklanalım. Son bölümde vergi kesintilerinin net kazanca etkisini, enflasyon karşısında reel getiri hesabını ve portföy çeşitlendirme önerilerini ele alacağız.
Tasarruf Sahipleri İçin Stratejik Öneriler ve Vergi Detayları
Vadeli mevduat ve katılım hesaplarında yüksek getiri elde etmek isteyen yatırımcıların yalnızca brüt faiz oranlarına odaklanmaları finansal planlamada önemli hatalara yol açabiliyor. Mevduat getirileri üzerinden alınan gelir vergisi stopaj oranları vade süresine göre farklılık göstererek ele geçecek net tutarı doğrudan belirliyor. Maliye politikaları kapsamında güncellenen stopaj dilimleri özellikle 6 aya kadar olan vadeler ile 1 yıla kadar olan vadeler arasında vergi avantajı farkları yaratabiliyor. Vergi hukuku uzmanları güncel mevduat faiz oranları değerlendirilirken bankaların açıkladığı rakamların stopaj kesintisi düşüldükten sonraki net tutarlar olup olmadığının mutlaka teyit edilmesini öneriyor. Ayrıca vade dolmadan hesaptan para çekilmesi durumunda birikmiş tüm faiz hakkının yanacağı unutulmamalı ve acil nakit ihtiyaçları için ayrı bir likit fon ayrılmalıdır.
Enflasyon beklentileri ile mevduat getirileri arasındaki ilişki ise bireysel servet yönetiminin en kritik denklemini oluşturuyor. 6 aylık dönemde elde edilecek yüzde 16 ile yüzde 17 bandındaki net kümülatif getirinin aynı dönemdeki tüketici enflasyonunun üzerinde kalması reel kazanç anlamına geliyor. Portföy yöneticileri 1 milyon liranın 6 aylık getirisi hesaplanırken paranın tamamını tek bir vadeye bağlamak yerine vade merdiveni stratejisinin uygulanmasını tavsiye ediyor. Bu stratejide birikimin bir kısmı 3 aylık veya aylık vadelerde değerlendirilerek olası faiz artışlarından yararlanma esnekliği korunurken kalan kısmı 6 aylık yüksek oranlarla kilitleniyor. Böylece hem faiz oranlarının düşme ihtimaline karşı getiri garanti altına alınıyor hem de olası yükselişlerde fırsat maliyeti en aza indiriliyor.
Bankacılık sektöründeki bu dinamik rekabet ortamı tasarruf sahiplerine doğru araştırma yaptıkları takdirde önemli ek gelir fırsatları sunuyor. Yatırımcıların işlem yapmadan önce en az 4 veya 5 farklı bankanın dijital kanallarından teklif almaları ve hoş geldin faizi sürelerini sorgulamaları büyük önem taşıyor. Finansal okuryazarlık bilinciyle hareket etmek ve resmi ekonomik verileri düzenli takip etmek birikimlerin değerini korumanın en güvenli yolunu oluşturuyor. Bankacılık sektöründeki en son faiz güncellemelerini, piyasa analizlerini ve yatırım dünyasındaki kritik gelişmeleri yakından izlemek için hazırlanan bu kapsamlı rehberi inceleyebilirsiniz.