
Amerika Birleşik Devletleri Merkez Bankası (FED) tarafından uygulanan sıkı para politikası ve yüksek faiz ortamı altın fiyatları üzerindeki baskıyı artırırken küresel piyasalarda yeni hesaplar yapılmaya başlandı. Dünyaca ünlü yatırım kuruluşlarının yayımladığı son strateji raporlarında orta vadeli ons hedefleri aşağı yönlü güncellenirken Borsa Yatırım Fonu (ETF) talebinin yeniden canlanacağı dönem için çarpıcı tarihler veriliyor.
Yıl başındaki tarihi zirvesinden uzaklaşarak son 10 yılın en sert yıllık kayıplarından birine yönelen değerli metalde hem kurumsal rezerv alımları hem de faiz indirim döngüsü belirleyici olacak. İlerleyen bölümlerde öncelikle dev yatırım bankasının revize ettiği yeni fiyat hedeflerini ve zirve takvimini inceleyeceğiz. Ardından yıl içindeki sert değer kaybının arkasındaki temel nedenler ile para politikası kararlarının piyasaya etkilerini detaylandıracağız. Son olarak merkez bankalarının altın rezerv alımlarını ve yatırımcıların portföy yönetiminde dikkat etmesi gereken kritik stratejileri ele alacağız.
Yatırım Bankasının Revize Fiyat Hedefleri ve Yeni Rekor Takvimi
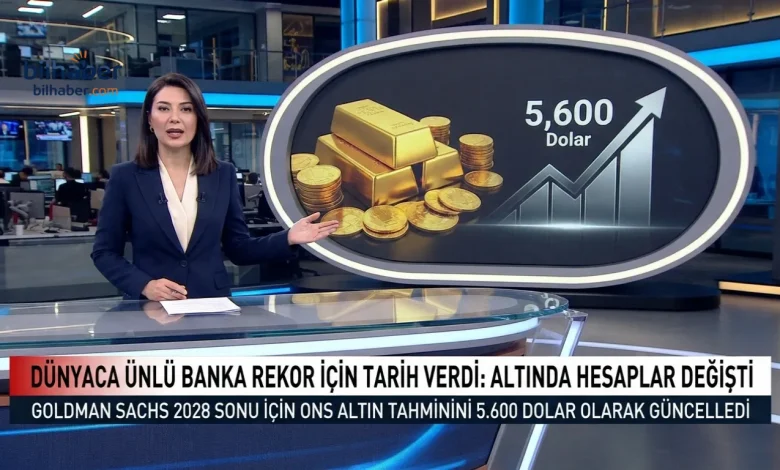
Küresel finans piyasalarının yönünü belirleyen dev yatırım kuruluşları değerli metaldeki son fiyat hareketlerinin ardından öngörülerini kapsamlı biçimde güncelledi. Yapılan son stratejik değerlendirmelere göre 2027 yılı sonu için daha önce 4 bin 800 dolar olarak belirlenen ons hedefi 4 bin 650 dolar seviyesine çekildi. Piyasa analistleri söz konusu aşağı yönlü revizyonun temelinde yüksek faiz oranlarının beklenenden daha uzun süre devam edecek olmasının yattığını belirtiyor. Bununla birlikte banka stratejistleri uzun vadeli yükseliş potansiyelinin tamamen ortadan kalkmadığını vurgulayarak değerli metal beklentisi için yeni bir takvim açıkladı. Buna göre 5 bin 600 dolar seviyesindeki yeni tarihi zirve hedefi 2028 yılının sonuna ertelenerek yatırımcılara daha uzun vadeli bir projeksiyon sunuldu.
Strateji raporunda öne çıkan en kritik detaylardan biri bu büyük yükseliş dalgasının gerçekleşmesi için gerekli olan temel piyasa koşulları oldu. Uzmanlar ons fiyatının yeniden 5 bin 600 dolar bandına tırmanabilmesi için para politikasında gevşeme sürecinin başlamasının şart olduğunu ifade ediyor. Özellikle Batılı kurumsal ve bireysel yatırımcıların yeniden altın fiyatları ile yakından ilgilenerek ETF kanallarına sermaye aktarması yükselişin ana motoru olarak görülüyor. Geçmiş dönemlerdeki rallilerde de kurumsal fon girişlerinin fiyatları yukarı taşıyan en güçlü katalizör olduğu finansal verilerle doğrulanıyor. Dolayısıyla 2028 yılı sonu için öngörülen rekor senaryosu tamamen küresel likidite koşullarının normalleşmesine ve yatırımcı psikolojisindeki dönüşüme endekslenmiş durumda bulunuyor.
Emtia piyasaları üzerine çalışan kıdemli ekonomistler bu revizyonun piyasadaki aşırı iyimser beklentileri dengeleyen gerçekçi bir adım olduğunu değerlendiriyor. Kısa vadeli dalgalanmaların yatırımcılar üzerinde yarattığı baskıya rağmen orta ve uzun vadeli projeksiyonların hala güçlü bir yükseliş potansiyeline işaret etmesi dikkat çekiyor. Bankanın strateji ekibi tarafından paylaşılan analizlerde küresel borçluluk oranları ve jeopolitik risklerin uzun vadede güvenli liman talebini canlı tutacağı öngörülüyor. Ancak mevcut konjonktürde faiz getirisi sunan varlıkların cazibesini koruması değerli metalin zirve yolculuğunu biraz daha ötelemeye zorluyor. Yatırımcıların bu yeni takvimi dikkate alarak kısa vadeli spekülatif beklentiler yerine sabırlı bir strateji izlemesi gerektiği vurgulanıyor.
Dev yatırım bankasının revize ettiği hedefleri ve 2028 yılına uzanan rekor takvimini inceledikten sonra şimdi piyasayı bu noktaya getiren sert düşüşün nedenlerine odaklanalım. Bir sonraki bölümde yıl içindeki değer kaybının boyutunu, teknolojik yatırım trendlerinin etkisini ve para politikası kararlarının emtia üzerindeki baskısını ele alacağız.
Değer Kaybının Boyutu ve Para Politikasının Piyasaya Etkileri
Yılın ocak ayı sonunda yaklaşık 5 bin 600 dolar seviyesini görerek tarihi bir rekora imza atan ons altın sonraki aylarda sert bir geri çekilme sürecine girdi. 17 Kasım itibarıyla 3 bin 867 dolar seviyelerine kadar gerileyen değerli metal yıl genelinde yaklaşık yüzde 11 oranında değer kaybetti. Finans tarihi kayıtlarına göre bu keskin düşüş eğilimi değerli metalin 10 yılı aşkın sürenin en sert yıllık kayıplarından birini yaşama ihtimalini gündeme getirdi. Piyasa aktörleri altın fiyatları üzerinde oluşan bu yoğun satış baskısının arkasında birden fazla makroekonomik ve sektörel faktörün birleştiğini ifade ediyor. Özellikle yapay zeka teknolojilerine yönelik yatırımların hızla büyümesi küresel sermayenin hisse senedi piyasalarına yönelmesine yol açtı.
Tahvil getirilerindeki istikrarlı yükseliş ve faiz oranlarının uzun süre zirve seviyelerde kalacağı beklentisi de yatırımcı tercihlerini kökten değiştirdi. Faiz getirisi bulunmayan bir yatırım aracı olan değerli metal yüksek getiri sunan devlet tahvilleri ve para piyasası fonları karşısında rekabet gücünü geçici olarak yitirdi. FED Başkanı Kevin Warsh tarafından yapılan ve enflasyonla mücadelede henüz atılması gereken adımlar bulunduğunu vurgulayan açıklamalar piyasadaki tedirginliği daha da artırdı. Geçen hafta açıklanan ve beklentilerin üzerinde gelen enflasyon verileriyle birlikte sıkı para politikasının 2027 yılına kadar süreceği yönündeki görüşler ağırlık kazandı. Bu gelişmeler küresel piyasalarda yeni hesaplar yapılmasını zorunlu kılarken kısa vadeli fon yöneticilerinin pozisyonlarını azaltmasına neden oldu.
Dev yatırım bankasının ana senaryosuna göre ABD tarafındaki faiz artırım döngüsü henüz tamamen sona ermiş görünmüyor. Banka analistleri eylül ayında gerçekleştirilen artışın ardından Aralık 2026 döneminde 25 baz puan ve Mart 2027 döneminde bir kez daha 25 baz puan faiz artırımı yapılacağını öngörüyor. Böylece faiz oranlarının 2027 yılının ilk çeyreğine kadar toplam 3 kez yükseltilerek sıkılaşma sürecinin zirveye ulaşması bekleniyor. Faiz indirimlerinin ise ancak 2027 yılının ikinci yarısında başlayacağı ve 2028 yılının ilk dönemine kadar kademeli olarak devam edeceği tahmin ediliyor. Para politikasındaki bu zorlu takvim değerli metal üzerindeki baskının önümüzdeki birkaç çeyrek boyunca daha hissedileceğini açıkça ortaya koyuyor.
Yüksek faiz ortamının ve teknolojik yatırım akımlarının fiyatlar üzerindeki baskısını değerlendirdikten sonra şimdi piyasadaki en güçlü destek mekanizmasına yakından bakalım. Sıradaki bölümde merkez bankalarının kesintisiz devam eden rezerv alımlarını, gelişmekte olan ülkelerin stratejilerini ve bu alımların fiyat düşüşlerini nasıl frenlediğini inceleyeceğiz.
Merkez Bankalarının Rezerv İştahı ve Piyasa Dengeleri
Küresel piyasalarda yaşanan sert fiyat geri çekilmelerine rağmen ülkelerin merkez bankaları tarafından gerçekleştirilen fiziki alımlar piyasaya güçlü bir destek vermeye devam ediyor. Yatırım bankasının yayımladığı projeksiyonlara göre merkez bankalarının 2026 ve 2027 yılları boyunca aylık ortalama 60 ton alım yapacağı tahmin ediliyor. Bu rakam 2022 yılı öncesinde kaydedilen aylık 17 tonluk tarihsel ortalamanın oldukça üzerinde seyrederek yapısal bir talep değişimine işaret ediyor. Kurumun son 3 aylık verileri incelendiğinde ise resmi rezerv yöneticilerinin aylık sarı metal talebi miktarının yaklaşık 85 tona ulaştığı görülüyor. Bu yoğun kurumsal alımlar fiyatlardaki aşağı yönlü hareketlerin daha derin bir çöküşe dönüşmesini engelleyen en önemli sigorta işlevini üstleniyor.
Özellikle Çin ve diğer gelişmekte olan ülkelerin döviz rezervlerini çeşitlendirme arayışı uzun vadeli talep beklentilerini güçlü tutan ana unsurlar arasında yer alıyor. Jeopolitik belirsizlikler ve küresel ticaretteki kutuplaşma eğilimleri merkez bankalarını tek bir para birimine bağımlı kalmaktan uzaklaştırarak fiziki varlıklara yönlendiriyor. Ekonomi uzmanları altın fiyatları geriledikçe bu ülkelerin alım hızını daha da artırarak düşük maliyetle rezerv biriktirme fırsatını değerlendirdiğini belirtiyor. Uluslararası finans kuruluşlarının verileri gelişmekte olan ülke rezervlerindeki değerli metal payının gelişmiş ekonomilere kıyasla hala düşük olduğunu gösteriyor. Bu durum önümüzdeki yıllarda da resmi kurumlardan gelen fiziki talebin kesintisiz biçimde devam edeceğinin en somut kanıtı olarak kabul ediliyor.
Bununla birlikte piyasa stratejistleri merkez bankalarının tek başına yeni bir rekor rallisi başlatma kapasitesinin sınırlı olduğuna dikkat çekiyor. Resmi kurumların gerçekleştirdiği düzenli alımlar fiyatlar için sağlam bir taban oluştursa da kalıcı ve sert bir yukarı yönlü kırılma için özel sektör sermayesinin piyasaya dönmesi gerekiyor. Batılı bireysel yatırımcılar ile büyük emeklilik fonlarının ETF üzerinden yapacakları alımlar piyasadaki likidite çarpanını harekete geçiren temel güç olarak tanımlanıyor. Yüksek faiz oranları nedeniyle şu an beklemede kalan bu büyük sermaye gruplarının faiz indirimleriyle birlikte yeniden harekete geçmesi bekleniyor. Kurumsal rezerv alımları ile özel yatırımcı talebinin birleştiği noktada piyasadaki dengelerin hızla yukarı yönlü değişeceği öngörülüyor.
Merkez bankalarının rezerv politikalarını ve piyasa dinamiklerini analiz ettikten sonra şimdi bu karmaşık tablonun bireysel yatırımcılar ve sektörler üzerindeki yansımalarını ele alalım. Son bölümde kuyumculuk ve sanayi sektörlerindeki etkileri, uzmanların portföy çeşitlendirme önerilerini ve yatırımcıların alması gereken kritik önlemleri inceleyeceğiz.
Sektörel Yansımalar ve Yatırımcılar İçin Stratejik Önlemler
Değerli metal fiyatlarında yaşanan sert dalgalanmalar yalnızca finansal piyasaları değil aynı zamanda kuyumculuk, elektronik ve sanayi sektörlerini de doğrudan etkiliyor. Fiyatların zirveden geri çekilmesi kuyumculuk sektöründe maliyet baskısını bir miktar hafifletirken tüketicilerin fiziki alım talebinde kademeli bir canlanma yaratıyor. Sanayi tarafında ise özellikle yüksek teknoloji ve elektronik bileşen üretiminde kullanılan ham madde maliyetlerinin düşmesi üretici firmaların kar marjlarını olumlu yönde destekliyor. Finansal danışmanlar küresel piyasalarda yeni hesaplar yapılırken yatırımcıların tek bir varlık sınıfına odaklanmak yerine dengeli bir portföy dağılımı oluşturmalarını tavsiye ediyor. Kısa vadeli fiyat oynaklığından korunmak isteyen bireysel yatırımcıların kademeli alım stratejisi izleyerek maliyetlerini zamana yaymaları büyük önem taşıyor.
Kaldıraçlı işlemler ve türev piyasalarda pozisyon alan yatırımcılar için ise mevcut konjonktür yüksek risk barındıran bir döneme işaret ediyor. Para politikası kararlarının açıklanacağı kritik toplantı tarihleri öncesinde piyasalarda yaşanan ani fiyat sıçramaları teminat tamamlama çağrılarına ve ciddi sermaye kayıplarına yol açabiliyor. Portföy yöneticileri değerli metal beklentisi doğrultusunda uzun vadeli pozisyon taşıyan kişilerin kısa vadeli haber akışlarına kapılarak panik satışı yapmamaları gerektiğini vurguluyor. Bunun yerine varlıkların bir kısmını yüksek getiri sunan sabit getirili menkul kıymetlerde değerlendirirken diğer kısmını uzun vadeli koruma amacıyla tutmak daha rasyonel bir yaklaşım sunuyor. Risk yönetimi ilkelerine bağlı kalmak piyasadaki belirsizlik dönemlerini en az hasarla atlatmanın temel anahtarı olarak öne çıkıyor.
Gelecek dönemdeki ekonomik gelişmeleri ve küresel merkez bankalarının faiz adımlarını doğru okumak başarılı bir yatırım stratejisinin vazgeçilmez parçasını oluşturuyor. Enflasyon verileri, istihdam raporları ve merkez bankası başkanlarının açıklamaları piyasalardaki yön arayışının en önemli belirleyicileri olmaya devam edecek. Yatırımcıların spekülatif sosyal medya yorumları yerine kurumsal araştırma raporlarını ve doğrulanmış finansal verileri takip etmeleri maddi kayıpların önüne geçiyor. Küresel ekonomideki bu kritik dönüşüm sürecini, emtia piyasalarındaki son gelişmeleri ve uzman analizlerini yakından takip etmek için hazırlanan bu kapsamlı kaynağı inceleyebilirsiniz.









