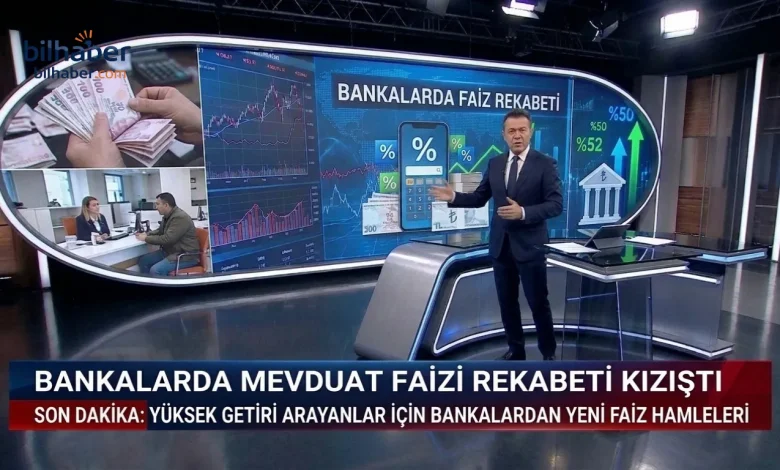
Mevduat faizi piyasasında son dönemde gözlemlenen hareketlilik yatırımcıların tasarruflarını değerlendirme tercihlerinde önemli değişikliklere yol açmaktadır. Ekim ayının son günlerinde mevduat hesaplarına yönelik teklifler çeşitlenmiş ve bankalar arasında rekabet artmıştır. Bu süreçte yedi yüz elli bin lira tutarındaki birikimlerin faiz veya kâr payı yoluyla değerlendirilmesi seçenekleri netleşmiştir. Farklı hesap türleri üzerinden sunulan getiriler tasarruf sahiplerinin dikkatini çekmektedir.
Makale boyunca bankalarda yaşanan mevduat rekabetinin güncel durumu ele alınacak ardından farklı bankaların sunduğu getiri seçenekleri ve detayları incelenecek yatırımcılar için dikkat edilmesi gereken önemli noktalar vurgulanacak ve ekonomik etkiler ile gelecek beklentileri üzerine analiz yapılacaktır. Bu bölümlerde piyasa dinamikleri uzman görüşleri eşliğinde derinlemesine değerlendirilecektir.
Bankalarda Yaşanan Mevduat Rekabetinin Güncel Durumu
Mevduat piyasasında yaşanan hareketlilik bankaların yeni müşteri kazanma stratejileriyle doğrudan ilişkilidir. Birçok finans kuruluşu farklı vade seçenekleri ve günlük faiz imkânları sunarak rekabeti artırmaktadır. Bu durum tasarruf sahiplerinin birikimlerini daha verimli değerlendirmesine olanak tanımaktadır. Uzmanlar piyasanın bu dönemde dinamik bir yapı sergilediğini belirtmektedir. Bankalar arasındaki bu yarış sektörün genel sağlığı açısından da önem taşımaktadır.
Faiz getirisi oranlarının çeşitlenmesi yatırımcıların karar verme süreçlerini etkilemektedir. Akbank Serbest Plus Hesap gibi ürünlerde yüzde otuz yedi buçuk düzeyinde oranlar öne çıkmaktadır. ING Turuncu Hesapta ise yüzde kırk üç seviyesi gözlemlenmektedir. Fibabanka Kiraz Hesap TL ürününde yüzde kırk iki civarında getiri imkânı bulunmaktadır. Alternatif Bank VOV Hesapta da benzer düzeyler söz konusudur. Bu çeşitlilik piyasa katılımcılarının seçeneklerini genişletmektedir.
Mevduat faizi konusundaki bu gelişmeler bankacılık sektöründe likidite yönetimini de etkilemektedir. Kuruluşlar günlük çekim imkânı sunan hesaplarla müşteri bağlılığını artırmayı hedeflemektedir. Anadolubank Renkli Hesapta yüzde kırk üç oran öne çıkarken QNB Kazandıran Günlük Hesapta yüzde kırk bir düzeyi görülmektedir. Bu ürünler vade beklemeden erişim imkânı sağlamaktadır. Sektör uzmanları bu tür esnek yapıların yatırımcı güvenini desteklediğini ifade etmektedir. Rekabetin yoğunlaşması bankaların ürün geliştirme süreçlerini hızlandırmaktadır.
Piyasa gözlemcileri bu rekabetin uzun vadede maliyet yapılarını etkileyebileceğini değerlendirmektedir. Bankalar yüksek getiri vaat ederken risk yönetimini de ön planda tutmaktadır. Türkiye Finans Günlük Hesapta yüzde kırk dört kâr payı düzeyi dikkat çekmektedir. Yapı Kredi Sınırsız Hesapta yüzde kırk oranı sunulmaktadır. Bu çeşitlilik yatırımcıların risk iştahına göre tercih yapmasını kolaylaştırmaktadır. Uzmanlar piyasa koşullarının sürekli izlenmesi gerektiğini vurgulamaktadır.
Farklı Bankaların Sunduğu Getiri Seçenekleri ve Detayları
Bankaların ürün yelpazesi yatırımcıların farklı ihtiyaçlarına yanıt vermektedir. Akbank Vadeli Mevduat ürününde yüzde otuz sekiz buçuk civarında oranlar öne çıkmaktadır. Enpara Vadeli Mevduat hesabında yüzde otuz üç buçuk düzeyi görülmektedir. ON Dijital ON Extra ürününde yüzde kırk bir buçuk oranı dikkat çekmektedir. HSBC Modern Hesapta yüzde kırk buçuk düzeyi sunulmaktadır. Bu seçenekler farklı risk profillerine uygun alternatifler oluşturmaktadır.
Banka kazancı hesaplamalarında net getiri tutarları önem taşımaktadır. Ziraat Dinamik Kazandıran Hesapta yüzde kırk dört oranı öne çıkarken TEB Marifetli Hesapta yüzde kırk buçuk düzeyi görülmektedir. İş Bankası Vade Bekletmeyen Hesapta yüzde otuz altı buçuk civarında getiri imkânı bulunmaktadır. Halkbank E Mevduat ürününde yüzde otuz altı oranı sunulmaktadır. Bu ürünlerde vade yapısı ve stopaj uygulamaları farklılık göstermektedir. Yatırımcılar bu detayları karşılaştırarak karar vermelidir.
Mevduat oranı seçenekleri arasında Şekerbank e Gece Gündüz Hesabı yüzde kırk iki buçuk düzeyiyle dikkat çekmektedir. ICBC Turkey Günlük Vadeli Mevduat hesabında yüzde otuz üç buçuk oranı görülmektedir. Hayat Finans Avantajlı Hesapta yüzde kırk buçuk civarında kâr payı imkânı bulunmaktadır. Enpara ürününde de benzer vadeli seçenekler yer almaktadır. Bu çeşitlilik piyasanın derinlik kazandığını göstermektedir. Uzmanlar her ürünün koşullarının ayrıntılı incelenmesini önermektedir.
Faiz oranı farklılıkları bankaların müşteri segmentasyon stratejilerinden kaynaklanmaktadır. Bazı hesaplarda ilk doksan gün için özel oranlar uygulanmaktadır. Diğerlerinde ise süre sınırı olmaksızın günlük kazanç imkânı sunulmaktadır. Bu yapı tasarruf sahiplerinin likidite ihtiyaçlarına göre esneklik sağlamaktadır. Sektör analistleri bu tür kampanyaların kısa vadeli çekiciliğinin yanı sıra uzun vadeli sürdürülebilirliğinin de değerlendirilmesi gerektiğini belirtmektedir. Piyasa katılımcıları bu detayları göz önünde bulundurmalıdır.
Yatırımcılar için sunulan seçenekler arasında yeni müşterilere yönelik özel kampanyalar da yer almaktadır. Bu kampanyalar rekabeti daha da artırmaktadır. Bankalar fonlu hesaplar üzerinden ek getiri fırsatları da sunmaktadır. Bu durum ürünlerin çekiciliğini yükseltmektedir. Uzman görüşleri bu tür ek imkânların risk getiri dengesinin dikkatle analiz edilmesi gerektiğini ortaya koymaktadır. Tasarruf sahipleri bu noktada profesyonel danışmanlık almayı değerlendirebilir.
Yatırımcılar İçin Dikkat Edilmesi Gereken Önemli Noktalar
Tasarruf sahiplerinin karar süreçlerinde vade yapısı ve erken çekim koşulları kritik önem taşımaktadır. Günlük faiz imkânı sunan hesaplar likidite avantajı sağlarken uzun vadeli ürünler farklı riskler içerebilmektedir. Stopaj uygulamaları net getiriyi doğrudan etkilemektedir. Bazı ürünlerde yüzde on beş stopaj avantajı öne çıkmaktadır. Yatırımcılar bu detayları hesaplamalarına dahil etmelidir. Uzmanlar her bankanın güncel koşullarını resmi kanallardan teyit etmesini önermektedir.
Mevduat faizi seçimlerinde risk yönetimi ilkesi ön planda tutulmalıdır. Yüksek getiri vaat eden ürünlerin arkasındaki banka sağlığı değerlendirilmelidir. Rekabetin yoğun olduğu dönemlerde bazı teklifler kısa süreli olabilmektedir. Tasarruf sahipleri birden fazla seçeneği karşılaştırmalıdır. Sektörde yaşanan bu hareketlilik yatırımcı eğitiminin önemini artırmaktadır. Uzmanlar bilinçli kararların piyasa istikrarına katkı sağladığını ifade etmektedir.
Alınacak önlemler arasında portföy çeşitlendirmesi de yer almaktadır. Tek bir ürüne yoğunlaşmak yerine farklı vade ve getiri yapılarını değerlendirmek riski dağıtabilir. Bankaların sunduğu günlük çekim imkânları acil nakit ihtiyaçlarında avantaj sağlamaktadır. Ancak bu esnekliklerin getiri oranlarını etkileyebileceği unutulmamalıdır. Yatırımcılar kendi finansal hedeflerine uygun planlama yapmalıdır. Bu süreçte güncel piyasa verilerinin düzenli takibi fayda sağlayacaktır.
Ekonomik Etkiler ve Gelecek Beklentileri Üzerine Analiz
Mevduat piyasasındaki bu gelişmeler bankacılık sektörünün likidite yapısını etkilemektedir. Yüksek getiri teklifleri mevduat toplama maliyetlerini artırabilmektedir. Bu durum kredi faizlerine yansıyarak genel ekonomik aktiviteyi etkileyebilir. Sektörel etkiler arasında rekabetin artmasıyla birlikte ürün inovasyonunun hızlanması öne çıkmaktadır. Bankalar dijital kanallar üzerinden daha fazla müşteriye ulaşmayı hedeflemektedir. Uzmanlar bu sürecin sektörün verimliliğini yükseltebileceğini değerlendirmektedir.
Piyasa analistleri mevcut rekabetin sürdürülebilirliğini sorgulamaktadır. Kısa vadeli kampanyaların ardından oranlarda normalleşme beklentisi oluşmaktadır. Yatırımcıların bu dönemde bilinçli hareket etmesi önem taşımaktadır. Ekonomik koşulların genel seyrine bağlı olarak mevduat tercihleri değişebilmektedir. Sektör uzmanları enflasyon ve likidite dinamiklerinin yakından izlenmesi gerektiğini belirtmektedir. Bu analizler karar süreçlerine katkı sağlamaktadır.
Mevduat faizi konusundaki hareketlilik tasarruf oranlarını da etkileyebilmektedir. Yüksek getiriler birikim yapma eğilimini artırabilir. Ancak bu durumun tüketim harcamaları üzerindeki etkisi de değerlendirilmelidir. Bankaların sunduğu esnek hesap yapıları hanehalkı finansmanını kolaylaştırmaktadır. Uzman görüşleri bu gelişmelerin orta vadede tasarruf alışkanlıklarını dönüştürebileceğini ortaya koymaktadır. Piyasa katılımcıları bu etkileşimleri göz önünde bulundurmalıdır.
Gelecek beklentileri arasında dijital bankacılık ürünlerinin daha fazla öne çıkması yer almaktadır. Günlük getiri imkânı sunan hesaplar mobil uygulamalar üzerinden kolayca yönetilebilmektedir. Bu durum yatırımcı deneyimini iyileştirmektedir. Sektörde yaşanan rekabet bankaların operasyonel verimliliğini de artırmaktadır. Analistler bu trendin devam edeceğini öngörmektedir. Tasarruf sahipleri teknolojik gelişmeleri takip ederek avantaj sağlayabilir.
Alınacak önlemler kapsamında yatırımcıların düzenli portföy gözden geçirmesi önerilmektedir. Piyasa koşulları değiştikçe mevcut hesapların performansı yeniden değerlendirilmelidir. Bankaların kampanya süreleri ve koşulları dikkatle okunmalıdır. Bu süreçte profesyonel finansal danışmanlık fayda sağlayabilir. Sektörel etkiler açısından rekabetin artmasıyla birlikte hizmet kalitesinin yükselmesi beklenmektedir. Uzmanlar bilinçli yatırımcı kitlesinin piyasa derinliğini artırdığını ifade etmektedir.
Mevduat piyasasının genel görünümü ekonomik istikrar açısından da önem taşımaktadır. Bankaların mevduat toplama kapasitesi kredi arzını desteklemektedir. Bu ilişki reel sektör finansmanına yansımaktadır. Yüksek rekabet dönemlerinde oran dalgalanmaları yaşanabilmektedir. Yatırımcılar bu dalgalanmaları fırsata dönüştürmek için bilgiye dayalı hareket etmelidir. Sektör uzmanları uzun vadeli planlamanın kısa vadeli getirilerden daha önemli olduğunu vurgulamaktadır. Bu yaklaşım sürdürülebilir finansal sağlık için gereklidir.