Emtia piyasalarında petrol ve altın gibi iki temel varlığın hareketleri her zaman özel bir ilgiyle takip edilir. Bu iki emtia arasındaki ilişkinin gücü ve yönü dönemsel olarak önemli değişiklikler gösterir. Yatırımcılar ve analistler sıklıkla birinin yükselişinin diğerini nasıl etkileyeceğini veya aralarındaki bağın ne kadar güvenilir olduğunu sorgular. Farklı makroekonomik ortamlar bu korelasyonu bazen güçlendirirken bazen tamamen tersine çevirebilir. Tarihsel veriler incelendiğinde net bir sabit ilişki yerine rejimlere bağlı değişken bir yapı ortaya çıkar. Bu değişkenliğin nedenlerini anlamak bilinçli yatırım kararları için kritik bir adım oluşturur.
Tarihsel Korelasyon Dönemleri ve Rejim Değişimleri
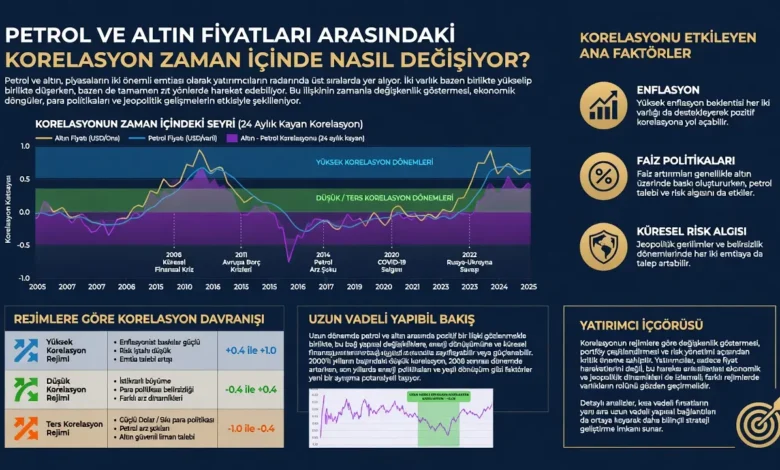
Petrol ve altın arasındaki korelasyon tarih boyunca farklı dönemlerde farklı işaretler almıştır. 1970’lerde yaşanan petrol şokları döneminde her iki varlık da güçlü yükselişler kaydetmiş ve pozitif korelasyon ön planda olmuştur. Yüksek enflasyon ortamında petrol fiyatlarındaki artış altın talebini desteklemiş ve her iki emtia da güvenli liman niteliği kazanmıştır. 2000’li yılların başındaki emtia süper döngüsünde de benzer şekilde her iki varlık yükseliş trendi içinde hareket etmiştir. Ancak 2010’lu yıllarda özellikle 2014-2016 petrol fiyat çöküşüyle birlikte korelasyon zayıflamış ve hatta bazı dönemlerde negatif bir görünüm almıştır.
2022 yılında Rusya-Ukrayna geriliminin tetiklediği enerji krizi yeni bir rejim ortaya koymuştur. Brent petrol varil başına 120 doların üzerine çıkarken altın da güvenli liman alımlarıyla rekorlara yaklaşmıştır. Bu dönemde pozitif korelasyon yeniden güç kazanmıştır. Ancak 2023 ve sonrasında Fed’in agresif faiz artırımları devreye girince tablo değişmiştir. Petrol fiyatlarındaki dalgalanmalara rağmen güçlü dolar ve yüksek reel faizler altın üzerinde baskı yaratmış ve korelasyon yeniden negatif yöne kaymıştır. 2026 yılında da benzer bir ortam gözlenmektedir. Jeopolitik gerilimlerin hafiflemesiyle petrol fiyatları gerilerken güçlü dolar endeksi altını baskılamaya devam etmektedir.
Bu tarihsel döngüler korelasyonun sabit olmadığını açık şekilde göstermektedir. Rejim değişimleri genellikle merkez bankası politikaları, enflasyon seviyesi ve jeopolitik risk algısının kombinasyonuyla belirlenir. Pozitif korelasyon genellikle enflasyonist şokların hakim olduğu dönemlerde görülürken negatif korelasyon para politikasının sıkılaştığı ve doların güçlendiği ortamlarda öne çıkar. Yatırımcılar bu rejim geçişlerini erken tespit etmek için hem spot fiyatları hem de vadeli işlem eğrilerini yakından izler. Korelasyonun istikrarsız yapısı tek bir stratejiye bağlı kalmanın riskli olduğunu da ortaya koymaktadır.
Enflasyon Kanalı Üzerinden Etkileşim Mekanizması
Petrol fiyatlarındaki yükselişler öncelikle maliyet kaynaklı enflasyon baskısı yaratır. Akaryakıt, ulaşım ve üretim maliyetlerindeki artış tüketici fiyat endekslerine yansırken merkez bankalarının politika tepkisini de tetikler. Altın ise geleneksel olarak enflasyona karşı koruma sağlayan bir varlık olarak görülür. Bu nedenle petrol kaynaklı enflasyon artışı altın talebini destekleyerek pozitif bir korelasyon yaratabilir. Ancak bu kanal her zaman tek yönlü işlemez. Enflasyonun yükselmesi aynı zamanda faiz artırımı beklentilerini güçlendirir ve bu beklenti altın fiyatlarını baskılayabilir.
Gümüş ve diğer metallerde de benzer dolaylı etkiler gözlenir. Petrol fiyatlarındaki artış bazı endüstriyel süreçlerin maliyetini yükseltirken talep tarafında da daralma yaratabilir. Altın tarafında ise parasal talep ile endüstriyel talep arasındaki denge daha istikrarlıdır. Merkez bankalarının rezerv çeşitlendirme alımları altın talebini yapısal olarak desteklerken petrol fiyatları bu yapısal talebi kısa vadede gölgede bırakabilir. Enflasyon kanalının gücü büyük ölçüde petrol şokunun kalıcılığına ve merkez bankalarının tepki hızına bağlıdır.
Yatırımcılar bu mekanizmayı analiz ederken sadece spot enflasyon verilerine değil çekirdek enflasyon ve enflasyon beklentilerine de bakar. Petrol fiyatlarındaki geçici yükselişler çekirdek enflasyonu sınırlı etkilerken kalıcı şoklar daha derin etkiler yaratır. 2026 yılında yaşanan gelişmelerde de enflasyon beklentilerinin gerilemesiyle birlikte altın üzerindeki baskı artmıştır. Petrol fiyatlarındaki düşüş eğilimi bu baskıyı hafifletse de doların gücü ve faiz politikası ön plana çıkmıştır. Enflasyon kanalının anlaşılması korelasyonun yönünü tahmin etmek için temel bir araçtır.
Dolar Endeksi ve Faiz Politikalarının Belirleyici Rolü
Dolar endeksinin güçlü seyretmesi genellikle altın fiyatları üzerinde negatif etki yaratır. Petrol ise dolar cinsinden fiyatlandığı için doların değeriyle ters korelasyon içinde hareket edebilir. Güçlü dolar hem petrol hem de altın alıcıları için maliyeti artırır ve talebi baskılar. Bu ortak kanal bazı dönemlerde her iki varlığın birlikte gerilemesine yol açar. Fed’in faiz politikası ise bu etkileşimi daha da karmaşık hale getirir. Yüksek faiz ortamında getirisi olmayan altın cazibesini kaybederken petrol talebi de küresel büyüme yavaşlamasıyla azalabilir.
Faiz artırımı döngülerinde korelasyon genellikle negatif yönde güçlenir. 2022-2023 sıkılaştırma döneminde Fed’in politikası petrol fiyatlarındaki dalgalanmalara rağmen altını baskılamıştır. Ters yönde gevşeme döngülerinde ise her iki varlık da destek bulabilir. Dolar endeksi 101 seviyesinin üzerine çıktığında altın ve petrol birlikte baskı görürken endeksin gerilemesi her iki varlığa da rahatlama getirebilir. Bu nedenle dolar ve faiz dinamikleri korelasyonun en önemli belirleyicilerinden biri haline gelmiştir.
Piyasa katılımcıları bu kanalı takip ederken Fed fon vadeli işlemlerini ve 10 yıllık tahvil getirilerini yakından izler. Petrol fiyatlarındaki her hareketin dolar ve faiz beklentilerini nasıl etkilediği altın fiyatları için erken sinyal niteliği taşır. 2026 yılında da doların güçlü duruşu ve faiz artırımı fiyatlamaları altın üzerinde baskı yaratırken petrol fiyatlarındaki gerileme bu baskıyı kısmen dengelemektedir. Dolar ve faiz politikalarının rolünü anlamak korelasyon analizinin vazgeçilmez bir parçasıdır.
Jeopolitik Gelişmelerin Ortak ve Farklı Etkileri
Jeopolitik riskler hem petrol hem de altın için geleneksel olarak destekleyici faktör olarak görülür. Petrol arzı konusunda yaşanan herhangi bir kesinti fiyatları yukarı iterken altın güvenli liman alımlarını artırır. Bu ortak kanal pozitif korelasyonu güçlendirir. Ancak jeopolitik gelişmelerin niteliği korelasyonun gücünü belirler. Saf arz şoku yaratan olaylar her iki varlığı da desteklerken enflasyon ve faiz tepkisi yaratan olaylar altın üzerinde baskı oluşturabilir. 2026 başındaki Orta Doğu gerilimleri bu ayrımı net şekilde ortaya koymuştur.
Petrol tarafında jeopolitik riskler doğrudan arz güvenliğini tehdit ederken altın tarafında daha çok risk iştahı ve güvenli liman talebi üzerinden etkili olur. Bazı dönemlerde petrol fiyatlarındaki yükseliş enflasyon endişelerini artırarak merkez bankalarını şahinleştirir ve bu da altını baskılar. Jeopolitik risk algısının azalması ise her iki varlık üzerinde satış baskısı yaratabilir. Bu nedenle jeopolitik gelişmelerin sadece varlığı değil niteliği ve piyasa tarafından nasıl fiyatlandığı da önemlidir.
Yatırımcılar jeopolitik risk primini ölçmek için opsiyon volatilitesi ve risk ters göstergelerini kullanır. Petrol ve altın arasındaki korelasyonun jeopolitik rejimlere göre değişmesi portföy çeşitlendirmesi stratejilerini de etkiler. Saf jeopolitik şok dönemlerinde her iki varlığa da uzun pozisyon almak mantıklı görünürken parasal sıkılaştırma dönemlerinde altın tarafında temkinli yaklaşım gerekebilir. Jeopolitik faktörlerin anlaşılması korelasyon analizine önemli bir boyut katar.
Portföy Yönetimi ve Risk Yönetimi Açısından Sonuçlar
Petrol ve altın arasındaki değişken korelasyon portföy yöneticileri için hem fırsat hem risk kaynağı oluşturur. Pozitif korelasyon dönemlerinde her iki varlığa aynı anda uzun pozisyon almak çeşitlendirme faydası sağlamaz. Negatif korelasyon dönemlerinde ise altın petrol riskine karşı doğal bir hedge görevi görebilir. Bu nedenle korelasyon rejiminin doğru tespit edilmesi portföyün risk-getiri profilini doğrudan etkiler. Dinamik hedge stratejileri kullanan fonlar bu değişkenliği fırsat olarak değerlendirir.
Risk yönetimi açısından bakıldığında korelasyonun kırılgan yapısı stres testlerini daha önemli hale getirir. Tarihsel verilere dayalı sabit korelasyon varsayımları ani rejim değişimlerinde yetersiz kalabilir. Bu nedenle senaryo bazlı analizler ve rejim tespit modelleri portföy yönetiminde giderek daha fazla kullanılır. Altın ve petrolün farklı karakterleri (altının parasal talep ağırlığı, petrolün döngüsel talep yapısı) çeşitlendirme açısından değerli bir kombinasyon oluşturur ancak bu değer ancak korelasyon dinamikleri doğru okunduğunda ortaya çıkar.
2026 yılında gözlenen ortam da bu dersleri teyit etmektedir. Petrol fiyatlarındaki gerileme ve doların güçlü seyri altın üzerinde baskı yaratırken uzun vadeli yapısal talep altın lehine çalışmaya devam etmektedir. Yatırımcılar için en önemli yaklaşım korelasyonun sabit olmadığını kabul etmek ve rejim değişikliklerini erken tespit edecek göstergeleri takip etmektir. Bu anlayış hem riskleri sınırlamak hem de fırsatları değerlendirmek açısından temel bir rehber niteliği taşır. Petrol ve altın arasındaki bağlantının perde arkasını anlamak piyasalarda daha bilinçli adımlar atmanın anahtarıdır.