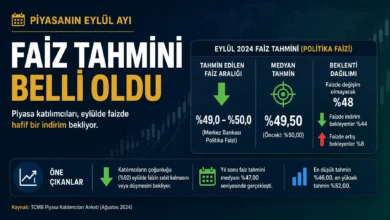
TL ve faiz oranı konusundaki son değerlendirmeler, para politikası kararlarının önümüzdeki dönemde daha esnek bir çerçeveye oturabileceğini ortaya koyuyor. Temmuz ayında enflasyonun beklentilerin altında gerçekleşmesi, fiyat artışlarındaki ivmenin belirgin şekilde yavaşlaması ve cari işlemler dengesindeki toparlanma, karar alıcıların elini güçlendiren temel unsurlar olarak öne çıkıyor. Bu gelişmeler, kur politikasında köklü bir değişikliğe gerek kalmadan eylül ayından itibaren faiz indirimlerinin gündeme gelebileceği yönünde değerlendirmelere zemin hazırlıyor. Aynı zamanda yerel para biriminde uzun pozisyonun korunması ve reel değer kazanımının desteklenmesi beklentisi, dezenflasyon programının sürekliliğine işaret ediyor. Yüksek yurt dışı kaynaklı pozisyonlanmanın getirdiği kırılganlıklar ise olumsuz sürprizlere karşı hareket alanını daraltan bir risk unsuru olarak duruyor. Bu çerçevede makalede enflasyon ve cari denge görünümünün faiz indirimlerine nasıl alan açtığı, yüksek pozisyonlanmanın yarattığı riskler, lira için asıl sınavın ne zaman başlayacağı ve mevduat tercihi ile kademeli gevşeme süreci ayrıntılı olarak ele alınıyor.


Bu görünümün detaylarına geçildiğinde ilk olarak enflasyon verilerindeki iyileşmenin politika alanını nasıl genişlettiği incelenmelidir.
Enflasyon verileri ve cari denge iyileşmesi faiz kararlarına alan açıyor
Yerel para birimi ile faiz politikası üzerindeki olumlu etkiler, fiyat artışlarındaki yavaşlamanın temmuz ayında netleşmesiyle birlikte daha belirgin hale geldi. Beklentilerin altında kalan enflasyon rakamları, fiyat dinamiklerindeki ivme kaybını teyit ederken cari işlemler dengesindeki toparlanma da aynı yönde katkı sağladı. Bu iki unsurun bir araya gelmesi, döviz kuru çerçevesinde köklü bir ayarlama yapılmadan faiz indirim sürecinin başlatılabileceği değerlendirmelerini güçlendirdi. Yerel para biriminde reel değer kazanımının dezenflasyon programı kapsamında desteklenmeye devam edeceği görüşü, bu sürecin kontrollü ilerleyeceğine işaret ediyor. Kısa vadede yerel parada değer kaybı eğiliminin sürebileceği öngörülse de orta vadeli görünüm daha dengeli bir zemine oturuyor.
Cari işlemler dengesindeki mevsimsel desteklerin önümüzdeki aylarda da etkili olacağı düşünülüyor ve bu desteklerin kasım ayı civarında tersine dönmesiyle birlikte asıl baskı unsurlarının ortaya çıkabileceği belirtiliyor. Bu süreçte yerli yatırımcı davranışlarının yakından izlenmesi gerektiği vurgulanırken özellikle yerel para birimi cinsinden mevduatların cazibesini koruyacak ölçüde sıkı duruşun sürdürülmesi ihtiyacı, politika esnekliğini sınırlayan bir faktör olarak duruyor. Hanehalkının yerel para mevduatlarından dövize doğru belirgin bir yöneliminin henüz gözlenmemesi ise olumlu bir gelişme olarak değerlendiriliyor. Bu olumlu tablo, kademeli gevşeme için uygun bir zemin yaratırken aynı zamanda temkinli bir yaklaşımı da zorunlu kılıyor. Fiyat istikrarının kalıcı hale gelmesi için enflasyon görünümünün daha da netleşmesi bekleniyor.
Cari dengedeki iyileşmenin sürdürülebilirliği, dış finansman koşullarıyla da yakından bağlantılı olduğundan enerji fiyatlarındaki dalgalanmaların bu dengeyi bozma potansiyeli, dikkatle izlenmesi gereken bir risk alanı oluşturuyor. Karar alıcıların bu dengeleri gözeterek adım atması, piyasa güveninin korunması açısından kritik önem taşıyor. Sektörel bazda faiz indirimlerinin kredi maliyetlerini düşürmesi, özellikle yatırım ve tüketim harcamalarını destekleyebilir ancak enflasyonun yeniden hızlanması riski, bu desteğin sınırlı kalmasına neden olabilir. İşletmelerin finansman planlarını uzun vadeli faiz görünümüne göre ayarlaması, olası dalgalanmalara karşı dayanıklılık sağlayacaktır. Hanehalkı açısından ise mevduat getirilerinin enflasyonun üzerinde tutulması, tasarruf eğilimini koruyan temel unsur olmaya devam edecektir.
Yüksek yurt dışı pozisyonlanma piyasalarda kırılganlık yaratıyor
Lira kuru ve faiz oranları üzerindeki baskı unsurlarından biri olarak yurt dışı kaynaklı carry trade pozisyonlarının yaklaşık 47 milyar dolar seviyesine ulaştığı tahmin ediliyor. Bu tutar, daha önceki gerilim dönemlerindeki seviyeleri aşmış durumda ve piyasalardaki hareket alanını daraltan temel unsur olarak öne çıkıyor. İç siyasi gelişmeler, enflasyon sürprizleri veya enerji fiyatlarındaki ani yükselişler gibi olumsuz senaryolarda bu yüksek pozisyonlanma, hızlı çıkış riskini artırıyor. Piyasaların bu tür şoklara karşı toleransının azalması, yerel para birimi üzerindeki baskıyı kısa vadede güçlendirebilir. Bu nedenle pozisyonların büyüklüğü, politika kararlarının zamanlamasını da etkileyen bir faktör haline geliyor.
Son günlerde yaşanan çıkışlarda, uluslararası mali önlem beklentilerinin de etkili olduğu değerlendirilirken bu tür dış faktörler, yerel para biriminden geçici uzaklaşmaları tetikleyebiliyor. Ancak hanehalkı davranışlarında dövize yönelimin sınırlı kalması, sistemik bir kaymanın henüz başlamadığını gösteriyor. Bu durum, mevcut kur çerçevesinin korunarak para politikasında kademeli bir gevşemeye izin verebileceğini düşündürüyor. Yine de yüksek pozisyonlanmanın yarattığı kırılganlık, politika yapıcıların ihtiyatlı adımlar atmasını gerektiriyor. Piyasa katılımcılarının risk algısı, faiz indirimlerinin başlamasıyla birlikte daha da belirginleşebilir.
Olumsuz sürprizlerin etkisi, pozisyonların hızlı kapanmasına yol açabilir ve bu da yerel para biriminde ek baskı yaratabilir. Bu nedenle pozisyon büyüklüklerinin düzenli olarak izlenmesi, finansal istikrar açısından önem taşıyor. Yatırımcıların risk yönetimi stratejilerini gözden geçirmesi, olası dalgalanmalara karşı daha hazırlıklı olmalarını sağlayabilir. Yüksek pozisyonlanmanın getirdiği bu hassasiyet, aynı zamanda fırsat ve risk dengesini de yeniden tanımlıyor. Enerji fiyatlarındaki olası yükselişler, bu kırılganlığı daha da artırabilecek bir unsur olarak duruyor.
Cari denge üzerindeki olumsuz etkiler, faiz indirim sürecinin hızını yavaşlatabilir. Bu tür dış şokların yönetimi, politika esnekliğini korumanın temel koşullarından biri haline geliyor. Piyasa derinliğinin artırılması ve yerli yatırımcı tabanının güçlendirilmesi, bu risklerin azaltılmasına katkı sağlayabilir. Uzun vadede daha dengeli bir pozisyon yapısı, para politikasının manevra alanını genişletecektir. Sektörel etkiler açısından bakıldığında, faiz indirimlerinin kredi maliyetlerini düşürmesi yatırım harcamalarını desteklerken enflasyon baskısının yeniden artması halinde bu destek sınırlı kalabilir.
Lira için asıl sınav faiz indirimleriyle birlikte başlayacak
Kısa vadede yerel para biriminde değer kaybı eğiliminin devam edebileceği öngörülüyor ancak asıl kritik eşik, TL ve faiz oranı politikasının kademeli olarak gevşemeye başlaması ve cari işlemler dengesindeki mevsimsel desteğin kasım ayı civarında tersine dönmesiyle ortaya çıkacak. Bu dönemde yerli yatırımcıların davranışları, politika kararlarının başarısını belirleyen temel gösterge olacak. Mevduatların cazibesini koruyacak ölçüde sıkı duruşun sürdürülmesi gerekebilir. Bu denge, hem enflasyonla mücadeleyi hem de finansal istikrarı gözeten bir yaklaşımı zorunlu kılıyor. Faiz indirimlerinin kademeli ve kontrollü şekilde ilerlemesi, piyasa beklentilerinin yönetilmesi açısından önem taşıyor.
Ani ve büyük adımlar, yüksek pozisyonlanmanın yarattığı kırılganlığı tetikleyebilir ve bu nedenle karar alıcıların iletişim stratejisi de en az kararlar kadar kritik hale geliyor. Yerel para biriminde uzun pozisyonun korunması, bu sürecin olumlu yönetilebileceğine dair bir güven unsuru olarak öne çıkıyor. Reel değer kazanımının desteklenmesi, dezenflasyon programının sürdürülebilirliğine katkı sağlayacak. Bu süreçte sektörel etkiler de yakından izlenmelidir. Faiz indirimlerinin kredi maliyetlerini düşürmesi, özellikle yatırım ve tüketim harcamalarını destekleyebilir.
Ancak enflasyonun yeniden hızlanması riski, bu desteğin sınırlı kalmasına neden olabilir. İşletmelerin finansman planlarını uzun vadeli faiz görünümüne göre ayarlaması, olası dalgalanmalara karşı dayanıklılık sağlayacaktır. Hanehalkı açısından ise mevduat getirilerinin enflasyonun üzerinde tutulması, tasarruf eğilimini koruyan temel unsur olmaya devam edecektir. Politika yapıcıların elindeki alanın genişlemesi, aynı zamanda sorumluluğu da artırıyor. Enflasyonla mücadelede kararlılığın sürdürülmesi, güvenin korunmasının temel koşulu olarak duruyor.
Mevduat tercihi ve kademeli gevşeme süreci dikkatle yönetilmeli
Hanehalkının yerel para birimi cinsinden mevduatlarda kalmaya devam etmesi, sistem için olumlu bir sinyal oluşturuyor ve bu tercihin korunması, TL ve faiz oranı politikasında kademeli gevşemeye alan açan en önemli unsurlardan biri haline geliyor. Dövize doğru belirgin bir kaymanın henüz görülmemesi, mevcut kur çerçevesinin bozulmadan sürdürülmesine imkân tanıyor. Bu durum, karar alıcıların elini güçlendirirken aynı zamanda temkinli bir yaklaşımı da destekliyor. Mevduat faizlerinin cazibesini koruyacak adımların atılması, bu tercihin devamını sağlayacaktır. Kademeli gevşeme sürecinin başarısı, enflasyon görünümünün daha da netleşmesine bağlı.
Fiyat artışlarındaki yavaşlamanın kalıcı hale gelmesi, faiz indirimlerinin hızını ve büyüklüğünü belirleyecek. Cari dengedeki iyileşmenin sürdürülebilirliği de bu sürecin kritik bir bileşeni. Dış finansman koşullarının elverişli seyretmesi, yerel para birimi üzerindeki baskıyı azaltacaktır. Bu unsurların bir araya gelmesi, para politikasının daha esnek bir zemine oturmasını mümkün kılabilir. Yatırımcıların risk algısını yönetmek, bu sürecin en hassas noktalarından biri. Yüksek pozisyonlanmanın yarattığı kırılganlık, olumsuz haber akışlarında hızlı tepkilere yol açabilir.
Bu nedenle politika iletişiminin net ve öngörülebilir olması, piyasa dalgalanmalarını sınırlayacaktır. Yerli yatırımcı tabanının güçlendirilmesi, dış kaynaklı pozisyonlara olan bağımlılığı azaltacak ve sistemin dayanıklılığını artıracaktır. Uzun vadede daha dengeli bir finansman yapısı, faiz politikasının etkinliğini yükseltecektir. Sektörel bazda alınacak önlemler de sürecin başarısını destekleyebilir. Özellikle enerji yoğun sektörlerde maliyet baskılarının yönetilmesi, enflasyon görünümüne olumlu katkı sağlayacaktır.
İşletmelerin döviz risklerini azaltacak araçlara yönelmesi, kur dalgalanmalarının bilançolara etkisini sınırlayacaktır. Tasarruf sahiplerinin ise faiz ve enflasyon dengesini yakından takip ederek mevduat sürelerini ayarlaması, getiri optimizasyonu açısından faydalı olacaktır. Bu tür bireysel ve kurumsal uyumlar, genel politikanın etkinliğini artıran tamamlayıcı unsurlar olarak öne çıkıyor. Politika yapıcıların elindeki alanın genişlemesi, aynı zamanda sorumluluğu da artırıyor. Enflasyonla mücadelede kararlılığın sürdürülmesi, güvenin korunmasının temel koşulu. Cari dengedeki iyileşmenin kalıcı hale getirilmesi için yapısal adımların da desteklenmesi gerekiyor.