Türkiye Cumhuriyet Merkez Bankası (TCMB) ile Borsa İstanbul (BİST) Kıymetli Madenler Piyasası verilerinin yakından izlendiği dönemde yaşanan bir altın yatırımı hikayesi finans gündemine oturdu. Türkiye Cumhuriyeti (TC) sınırları içerisinde yaşayan iki çocuk babası bir vatandaşın konutunu satarak yaptığı hamle beklenmedik sonuçlar doğurdu. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ve Sermaye Piyasası Kurulu (SPK) uzmanlarının her zaman uyardığı portföy çeşitlendirmesi ilkesinin göz ardı edilmesi ağır bir fatura çıkardı.
Hazırladığımız bu kapsamlı analizde konut satışından elde edilen sermayenin değerli madene aktarılma sürecini, piyasadaki fiyat düşüşünün bilançoya etkisini ve eklenen kira masraflarını derinlemesine inceleyeceğiz. İlk bölümde yatırımcının Mart ayında aldığı radikal kararı ve kısa sürede servetini katlama beklentisini ele alacağız. Ardından Kasım ayına gelindiğinde gram fiyatlarındaki gerilemenin yarattığı sermaye erimesini ve kira giderlerinin toplam zararı nasıl büyüttüğünü değerlendireceğiz. Son iki bölümde ise bu olayın gayrimenkul ve finans piyasalarındaki sektörel etkilerini, uzman görüşlerini ve bireysel yatırımcıların alması gereken kritik önlemleri paylaşacağız.
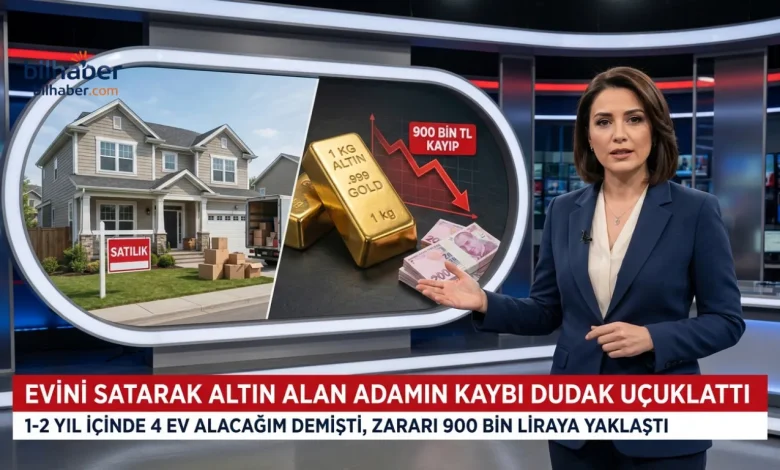
İki çocuk babası olan vatandaş 27 Mart 2026 tarihinde ailesiyle birlikte ikamet ettiği mülkü elden çıkararak elde ettiği nakit paranın tamamıyla 1 kilogram külçe alımı gerçekleştirdi. Oturduğu konutu sattıktan sonra kiracı konumuna geçmeyi göze alan yatırımcı tüm tasarrufunu tek bir değerli maden üzerine bağlama cesaretini gösterdi.
Kararını açıkladığı dönemde çevresinden gelen eleştirilere ve kendisiyle dalga geçenlere sert tepki gösteren vatandaş yaptığı hamlenin doğruluğuna kesin olarak inanıyordu. Değerli metal fiyatlarının hızla yükseleceğini öngören yatırımcı sadece 1 veya 2 yıl içerisinde elindeki sermayeyle tam dört adet yeni konut satın alabileceğini savunuyordu. Ancak finansal piyasalardaki fiyat dalgalanmaları bu iddialı öngörülerin tam tersi yönünde hareket ederek büyük bir hayal kırıklığına zemin hazırladı. Bir sonraki bölümde alım yapılan dönemdeki fiyat seviyeleri ile gelinen noktadaki piyasa verileri arasındaki çarpıcı farkı detaylarıyla inceleyeceğiz.
Yüksek Kazanç Hayali Ve Fiyat Düşüşünün Bilançoya Etkisi
Yatırımcının evini satarak piyasaya giriş yaptığı Mart döneminde gram bazındaki fiyatların 6 bin 510 lira seviyesinde seyretmesi nedeniyle 1 kilogramlık külçe alımı yaklaşık 6 milyon 510 bin liraya mal oldu. Kısa vadede sermayesini dörde katlama hedefiyle yapılan bu altın yatırımı sonraki aylarda küresel ve yerel piyasalarda yaşanan geri çekilmelerle birlikte değer kaybetmeye başladı. Finans analistleri zirve seviyelerinden yapılan tek seferlik yüksek tutarlı alımların piyasadaki düzeltme hareketlerine karşı yatırımcıyı tamamen savunmasız bıraktığını belirtiyor.
Takvimler 20 Kasım tarihini gösterdiğinde piyasa verilerinde gram fiyatının 5 bin 800 lira bandına kadar gerilemesi yatırımcının elindeki 1 kilogramlık birikimin toplam değerini 5 milyon 800 bin liraya düşürdü. Sadece emtia fiyatındaki bu gerileme bile vatandaşın ana parasında yaklaşık 710 bin liralık doğrudan bir sermaye kaybı oluşmasına neden oldu. Ekonomi uzmanları yatırım kararlarının duygusal beklentiler veya kulaktan dolma yükseliş senaryolarıyla alınmasının bireysel tasarruflar üzerinde yıkıcı sonuçlar doğurduğunu vurguluyor.
Dört ev alma hayaliyle yola çıkan yatırımcı piyasadaki değer kaybı karşısında bırakın yeni mülkler edinmeyi elden çıkardığı kendi evini dahi geri alamayacak bir mali tabloyla karşı karşıya kaldı. Piyasa koşullarının her zaman tek yönlü ilerlemediğini gösteren bu vaka finansal okuryazarlığın ve risk yönetiminin önemini bir kez daha gözler önüne serdi. Gelecek bölümde değerli madendeki değer düşüşüne eklenen kira, depozito ve taşınma giderlerinin toplam zararı nasıl 900 bin lira sınırına taşıdığını ele alacağız.
Kira Ve Taşınma Masraflarının Toplam Zararı Büyütmesi
Yatırımcının karşı karşıya kaldığı mali tablo sadece emtia fiyatlarındaki gerilemeyle sınırlı kalmayıp barınma ihtiyacından doğan ek harcamalarla çok daha ağır bir boyuta ulaştı. Oturduğu mülkü satarak altın yatırımı yapmayı tercih eden vatandaş ailesiyle birlikte kiralık bir konuta taşınmak zorunda kaldığı için her ay düzenli nakit çıkışıyla karşılaştı.
Emlak ve finans danışmanları oturulan tek konutun yatırım amacıyla satılmasının kira ödemesi gibi sabit ve geri dönüşü olmayan bir maliyet kalemi yarattığına dikkat çekiyor.
Taşınma sürecinde ödenen nakliye ücretleri, emlak komisyonları, depozito bedelleri ve sekiz aylık süreçte biriken aylık kira giderleri ana paradaki erimenin üzerine eklendi. Yapılan hesaplamalar neticesinde emtia fiyatındaki düşüş ile barınma masrafları bir araya geldiğinde vatandaşın toplam mali kaybının yaklaşık 900 bin lira seviyesine ulaştığı ortaya çıktı. Kendi evinde kira ödemeden oturma avantajını kaybeden yatırımcı enflasyonist ortamda artan barınma maliyeti karşısında bütçe dengesini korumakta zorlandı.
Finansal planlama uzmanları alternatif maliyet hesabı yapılmadan gerçekleştirilen bu tür hamlelerin görünmeyen giderler nedeniyle zararı katladığını ifade ediyor. Mevcut mülkün sağladığı kira tasarrufu ile yatırım aracından beklenen getiri arasındaki farkın doğru hesaplanmaması bireysel yatırımcıları finansal açıdan çıkmaza sürüklüyor. Sonraki bölümde bu çarpıcı olayın gayrimenkul ve kıymetli maden piyasalarındaki sektörel etkilerini ve yatırımcı psikolojisini derinlemesine analiz edeceğiz.
Gayrimenkul Ve Finans Piyasalarındaki Sektörel Etkiler
Son yıllarda yüksek getiri arayışıyla konut veya araç gibi temel ihtiyaç varlıklarını satarak finansal piyasalara yönelen bireysel yatırımcı sayısında dikkat çekici bir artış gözlemleniyor. Ancak yaşanan bu tür yüksek tutarlı kayıp hikayeleri toplum genelinde yatırım psikolojisi üzerinde soğuk duş etkisi yaratarak temkinli hareket etme eğilimini güçlendiriyor. Gayrimenkul sektörü temsilcileri barınma ihtiyacını karşılayan ilk konutun spekülatif amaçlarla elden çıkarılmasının hem aile bütçeleri hem de piyasa istikrarı açısından sağlıklı olmadığını belirtiyor.
Sektörel düzeyde bakıldığında kıymetli maden piyasalarında yaşanan düzeltme hareketleri kısa vadeli kaldıraçlı veya tek varlığa dayalı işlem yapan bireysel tasarruf sahiplerini doğrudan etkiliyor. Bankacılık ve portföy yönetim kuruluşları bu tür vakaların ardından müşterilerine yönelik risk profili analizlerini ve finansal eğitim çalışmalarını artırma yoluna gidiyor. Uzmanlar gayrimenkulün uzun vadeli koruma ve kira getirisi sağlayan yapısıyla finansal enstrümanların likidite avantajının birbirinin rakibi değil tamamlayıcısı olarak görülmesi gerektiğini vurguluyor.
Ekonomi analistleri bireysel tasarruf sahiplerinin sosyal medyada yayılan abartılı kazanç hikayelerine kapılarak gerçekçi olmayan getiri beklentisi içerisine girmelerinin piyasalarda sağlıksız fiyatlamalara yol açtığını ifade ediyor. Rasyonel analizlere dayalı yatırım kültürünün yerleşmesi hem bireysel refahın korunması hem de finansal sistemin sağlıklı işlemesi açısından büyük önem taşıyor. Gelecek bölümde bireysel yatırımcıların benzer mali kayıplarla karşılaşmamaları için alması gereken pratik ve stratejik önlemleri ele alacağız.
Bireysel Yatırımcılar İçin Pratik Ve Stratejik Önlemler
Tasarruf sahiplerinin birikimlerini değerlendirirken karşılaşabilecekleri piyasa şoklarından korunmak adına tek bir enstrümana odaklanmak yerine dengeli bir altın yatırımı ve varlık dağılımı stratejisi izlemeleri gerekiyor.
İlk ve en temel kural olarak ailenin barınma ihtiyacını karşılayan ve kira ödemekten kurtaran tek konutun spekülatif kazanç beklentisiyle kesinlikle satılmaması büyük önem taşıyor. Yatırım işlemlerinin yalnızca temel yaşam giderleri ve acil durum fonu ayrıldıktan sonra kalan serbest tasarruflarla yapılması finansal güvenliği teminat altına alır.
Piyasalara giriş yaparken tüm sermayeyi tek bir günde ve tek bir fiyat seviyesinden bağlamak yerine kademeli alım yöntemini uygulamak maliyet ortalaması oluşturmak açısından en güvenli yoldur. Fiyatların zirve yaptığı dönemlerde herkesin konuştuğu yatırım araçlarına yönelmek yerine piyasa düzeltmelerini ve teknik destek seviyelerini beklemek olası zararları en aza indirir. Finans danışmanları yatırımcıların karar almadan önce enflasyon, faiz oranları ve küresel ekonomik göstergeleri mutlaka analiz etmeleri gerektiğini hatırlatıyor.
Yatırım planlaması yapılırken taşınma, vergi, komisyon ve kira gibi yan giderler mutlaka net getiri hesabından düşülerek gerçekçi bir projeksiyon hazırlanmalıdır.
Kısa vadede servetini birkaç katına çıkarma vaatlerine itibar etmemek ve uzun vadeli, sabırlı bir birikim disiplini geliştirmek bireysel yatırımcıları büyük hayal kırıklıklarından koruyacaktır. Ayrıca lisanslı finans kurumlarının uzmanlarından profesyonel portföy danışmanlığı almak risklerin doğru yönetilmesine doğrudan katkı sağlar. Ekonomi dünyasındaki bu çarpıcı gelişmeleri, piyasalardaki güncel fiyat hareketlerini ve finansal okuryazarlığa dair en önemli analizleri yakından takip etmek için güvenilir kaynakları düzenli olarak inceleyebilirsiniz.