
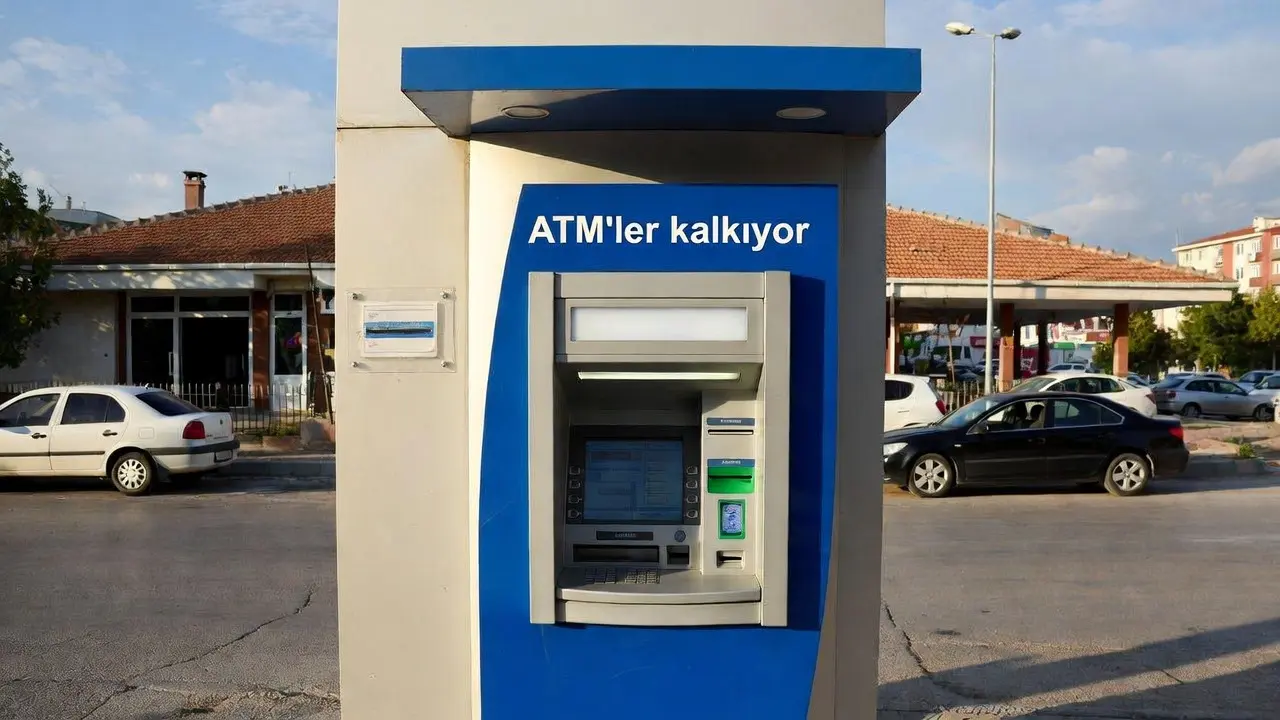
Bankacılık sektörü son yıllarda teknolojik yeniliklerle birlikte büyük bir dönüşüm geçiriyor. Geleneksel fiziki hizmet noktaları yerini dijital platformlara bırakırken birçok kurum operasyonel yapısını yeniden şekillendiriyor. Bu süreçte önemli bir aktörün ATM ağında önemli bir değişikliğe gitmesi dikkatleri üzerine çekiyor. Müşterilerin günlük nakit ihtiyaçlarını nasıl karşılayacağı ve bu geçişin farklı kesimleri nasıl etkileyeceği soruları öne çıkıyor. Kurumların maliyetleri düşürme çabaları ile müşteri memnuniyetini koruma gerekliliği arasında hassas bir denge oluşuyor. Dijital araçların yaygınlaşması finansal işlemleri hızlandırırken bazı kullanıcı grupları için yeni uyum zorlukları da beraberinde getiriyor. Bu gelişme, nakit kullanımının geleceği ve bankaların fiziki varlığının azalmasının toplumsal etkileri üzerine daha geniş tartışmaları da tetikliyor.
ICBC’nin Ülkedeki Varlığı ve Tarihsel Arka Planı
ICBC, küresel ölçekte faaliyet gösteren en büyük bankalardan biri olarak bilinir ve ülke pazarına 2015 yılında Tekstilbank’ın hisselerini devralarak adım atmıştır. Bu satın alma işlemiyle kurum, Avrupa kıtasındaki ilk ticari banka birleşmesini gerçekleştirmiş ve ülkede kurumsal finansman ile yatırım kredileri alanlarında güçlü bir konum elde etmiştir. Yıllar içinde 19 şubeden oluşan sınırlı bir fiziki ağ oluşturan banka, bireysel perakende hizmetlerden ziyade büyük ölçekli projelere ve kurumsal müşterilere odaklanmayı tercih etmiştir. Bu strateji, şube ve ATM sayılarının diğer bankalara kıyasla daha az kalmasına yol açmış ancak kurumun uluslararası bağlantıları sayesinde sınır ötesi işlemlerde avantaj sağlamıştır. Geçmiş yıllarda Tekstilbank olarak bilinen yapının ICBC bünyesine katılması, yerel piyasada Çin merkezli bir finans devi nin varlığını pekiştirmiştir. Uzmanlar, bu tarihsel sürecin bankanın dijital dönüşüm kararlarını da şekillendirdiğini belirtmektedir.
Kurumun ülke pazarındaki konumu, sınırlı şube sayısına rağmen sağladığı kredilerle ekonominin belirli sektörlerine katkı sunmuştur. 2014’te başlayan görüşmeler ve 2015’te tamamlanan devir işlemi, bankanın küresel ağından yararlanma imkanı yaratmıştır. Bu dönemde büyük altyapı projelerine yönelik finansman paketleri dikkat çekmiş ve kurumun kurumsal bankacılık alanındaki uzmanlığını ortaya koymuştur. Fiziki ağın dar tutulması, operasyonel maliyetlerin kontrol altında tutulmasına yardımcı olurken dijital kanalların geliştirilmesine de zemin hazırlamıştır. Müşteri kitlesinin büyük ölçüde kurumsal ve yüksek hacimli işlemler yapan kesimlerden oluşması, perakende ATM kullanımının sınırlı kalmasına neden olmuştur. Bu yapı, bugün alınan kararın arka planını anlamak açısından önemli ipuçları sunmaktadır.
ATM Hizmetlerindeki Düzenlemenin Nedenleri ve Sektörel Dinamikler
Bankalar dünya genelinde ATM bakım maliyetlerinin yüksekliği nedeniyle fiziki altyapılarını küçültme eğilimi gösteriyor. Güvenlik önlemleri, nakit lojistiği, cihaz güncellemeleri ve şube personeli giderleri her yıl önemli kaynak tüketiyor. ICBC’nin de benzer bir mantıkla kendi ATM’lerini devre dışı bırakma kararı alması, operasyonel verimliliği artırma hedefinin bir parçası olarak görülüyor. Mobil bankacılığın teşvikiyle müşterilerin dijital kanallara yönlendirilmesi, hem banka hem de kullanıcılar açısından uzun vadeli avantajlar barındırıyor. Bu tür adımlar, pandemi sonrası hızlanan temasız işlem alışkanlıklarının doğal bir uzantısı olarak değerlendiriliyor. Sektör analistleri, fiziki ATM sayısının azalmasının bankaların maliyet yapısını önemli ölçüde iyileştirebileceğini ancak müşteri davranışlarının da buna paralel evrilmesi gerektiğini ifade ediyor.
Geçmiş yıllarda birçok uluslararası banka şube ve ATM ağlarını daraltma kararı almış ve bu süreçte müşteri memnuniyetini korumak için çeşitli telafi mekanizmaları geliştirmiştir. Ülke içinde de benzer trendler gözlemlenirken dijital uygulamaların kullanıcı dostu hale getirilmesi öncelikli hale gelmiştir. ICBC’nin sınırlı fiziki varlığı nedeniyle bu kararın etkisi diğer büyük bankalara kıyasla daha yönetilebilir düzeyde kalabilir. Ancak kurumun müşterilerine sunduğu 30 günlük ücretsiz diğer ATM kullanımı imkanı, geçiş dönemini yumuşatmayı amaçlıyor. Her mobil şube girişinin ardından 30 gün boyunca ülke genelindeki diğer bankaların ATM’lerinde ücret alınmaması, müşterilerin düzenli dijital etkileşimini teşvik ediyor. Bu model, bankanın kendi ATM’lerini kapatma maliyetini azaltırken müşterilerin nakit erişimini kesintisiz sürdürmesine olanak tanıyor.
Müşterilerin Yeni Uygulamaya Uyum Süreci ve Pratik Detaylar
Banka müşterilerine gönderdiği bilgilendirme mesajıyla ATM hizmetlerindeki değişikliği duyurmuştur. Mesajda, kurumun kendi ATM’lerinin hizmetten kaldırılacağı belirtilirken müşterilerin mobil şubeye giriş yapmaları durumunda diğer bankaların ATM’lerini ücretsiz kullanabilecekleri vurgulanmıştır. Bu düzenleme, her başarılı mobil uygulama girişinin ardından 30 gün boyunca geçerli oluyor ve sürenin sonunda yeniden giriş yapılması gerekiyor. Böylece düzenli mobil kullanım, ücretsiz işlem hakkının kesintisiz devam etmesini sağlıyor. Müşterilerin bu sistemi benimsemesi için uygulamanın indirilmesi ve temel işlemlerin öğrenilmesi önem taşıyor. Banka şubeleri üzerinden de destek alınabilecek olsa da dijital kanalların ön plana çıkması bekleniyor.
Bu geçiş sürecinde farklı müşteri gruplarının ihtiyaçları da göz önünde bulundurulmalıdır. Akıllı telefon sahibi olan ve dijital araçları rahat kullanan kesim için süreç oldukça sorunsuz ilerleyebilir. Ancak yaşlı nüfus, kırsal bölgelerde yaşayanlar veya sınırlı dijital erişimi olan bireyler için uyum daha fazla zaman ve destek gerektirebilir. Bankaların bu noktada eğitim programları veya şube destek hizmetlerini artırması faydalı olacaktır. Nakit yatırma ve çekme işlemlerinin diğer bankaların ATM’leri üzerinden ücretsiz yapılabilmesi, günlük hayatı büyük ölçüde kolaylaştırıyor. Yine de uygulamanın teknik sorun yaşaması veya şifre unutma gibi durumlarda alternatif çözümlerin hazır olması gerekiyor. Uzmanlar, bu tür düzenlemelerin başarılı olabilmesi için müşteri iletişiminin açık ve sürekli olması gerektiğini belirtiyor.
Dijital Dönüşümün Toplumsal ve Ekonomik Yansımaları
Bankacılıkta dijitalleşmenin hızlanması, finansal kapsayıcılık açısından hem fırsatlar hem de riskler barındırıyor. Mobil uygulamaların teşvikiyle işlemlerin 7 gün 24 saat yapılabilmesi büyük kolaylık sağlarken, dijital okuryazarlığı düşük kesimlerin geride kalma ihtimali de tartışılıyor. ICBC’nin adımı, diğer bankaların da benzer stratejiler geliştirmesine örnek oluşturabilir ve sektör genelinde fiziki altyapının daralmasını hızlandırabilir. Bu durum, nakit kullanımının azalmasıyla birlikte ekonomide kayıt dışılığın daha da gerilemesine katkı sunabilir. Öte yandan, belirli bölgelerde ATM yoğunluğunun artması ve olası kuyruklar gibi pratik sorunlar da gündeme gelebilir. Davranışsal ekonomi uzmanları, düzenli mobil kullanımın teşvik edilmesinin uzun vadede finansal farkındalığı artırabileceğini ancak kısa vadede bazı kullanıcıların zorlanabileceğini öngörüyor.
Sektörel etkiler arasında bankaların operasyonel maliyetlerinde önemli düşüşler bekleniyor. Her ATM’nin yıllık bakım, güvenlik ve nakit taşıma giderleri düşünüldüğünde, sınırlı sayıda cihaza sahip bir kurum için bu tasarruf daha da anlamlı hale geliyor. Müşteriler açısından ise ücretsiz diğer ATM erişimi, komisyon yükünü ortadan kaldırarak avantaj sağlıyor. Ancak bu modelin sürdürülebilirliği, diğer bankaların ATM ağlarının kapasitesine ve olası yeni düzenlemelere bağlı olacak. Finansal kapsayıcılık açısından risk taşıyan gruplar için bankaların alternatif çözümler üretmesi gerekiyor. Örneğin, şube dışı nakit hizmet noktaları veya ortak ATM ağlarının güçlendirilmesi gibi önlemler tartışılabilir. Bu süreç, bankacılık sektörünün geleceğinde hibrit modellerin önemini bir kez daha ortaya koyuyor.
Bankacılığın Geleceğinde Fiziki ve Dijital Dengesi
Gelecek yıllarda bankaların fiziki varlıklarını daha da azaltması ve dijital kanallara ağırlık vermesi bekleniyor. ICBC’nin bu kararı, küresel trendlerin yerel yansımalarından biri olarak görülebilir ve sektördeki diğer oyuncuları da harekete geçirebilir. Müşterilerin mobil uygulamaları aktif kullanması, hem banka hem de kullanıcı için karşılıklı fayda yaratırken güvenlik önlemlerinin de güncellenmesini gerektiriyor. İki faktörlü kimlik doğrulama, şifre yönetimi ve dolandırıcılık farkındalığı gibi konular bu dönemde daha kritik hale geliyor. Bankalar, dijital dönüşümü hızlandırırken müşteri eğitimine ve destek mekanizmalarına yatırım yapmayı sürdürmelidir. Aksi takdirde erişim eşitsizliği riski artabilir.
Bu dönüşümün bir diğer boyutu da nakit kullanımının toplumdaki yeriyle ilgilidir. Birçok kişi için nakit hala en güvenilir ve erişilebilir ödeme aracı konumunda bulunuyor. Özellikle küçük tutarlı işlemler, bağışlar veya dijital araçlara mesafeli kesimler için nakit vazgeçilmezliğini koruyor. Bankaların ATM ağını daraltması, bu ihtiyacı karşılayacak yeni çözümlerin geliştirilmesini zorunlu kılıyor. Ortak ATM platformlarının güçlendirilmesi, mobil ATM’ler veya şube dışı hizmet noktaları gibi yenilikler gündeme gelebilir. Uzmanlar, başarılı bir geçiş için bankalar, düzenleyici kurumlar ve sivil toplumun iş birliği yapması gerektiğini vurguluyor. Bu şekilde hem verimlilik artışı sağlanabilir hem de finansal hizmetlere eşit erişim korunabilir.
ICBC’nin ATM düzenlemesi, bankacılık sektörünün dijital çağa uyum sürecinin somut bir örneğini oluşturuyor. Müşterilerin mobil şubeyi düzenli kullanmasıyla ücretsiz diğer ATM erişiminin devam etmesi, geçişi kolaylaştıran önemli bir mekanizma olarak öne çıkıyor. Kurumun tarihsel olarak kurumsal odaklı yapısı ve sınırlı fiziki ağı, bu kararı daha uygulanabilir kılıyor. Ancak her kesimden müşterinin ihtiyaçlarının gözetilmesi, sürecin başarısı açısından kritik önem taşıyor. Bankacılıkta yaşanan bu değişim, hem fırsatlar hem de dikkat edilmesi gereken nüanslar barındırıyor. Dijital ve fiziki hizmetlerin dengeli bir şekilde harmanlanması, sektörün gelecekteki yol haritasını belirleyecek temel unsurlardan biri olacak. Müşterilerin bu yeni döneme hazırlıklı olması ve bankaların destekleyici adımlar atması, olumlu sonuçların elde edilmesini sağlayacaktır.
