
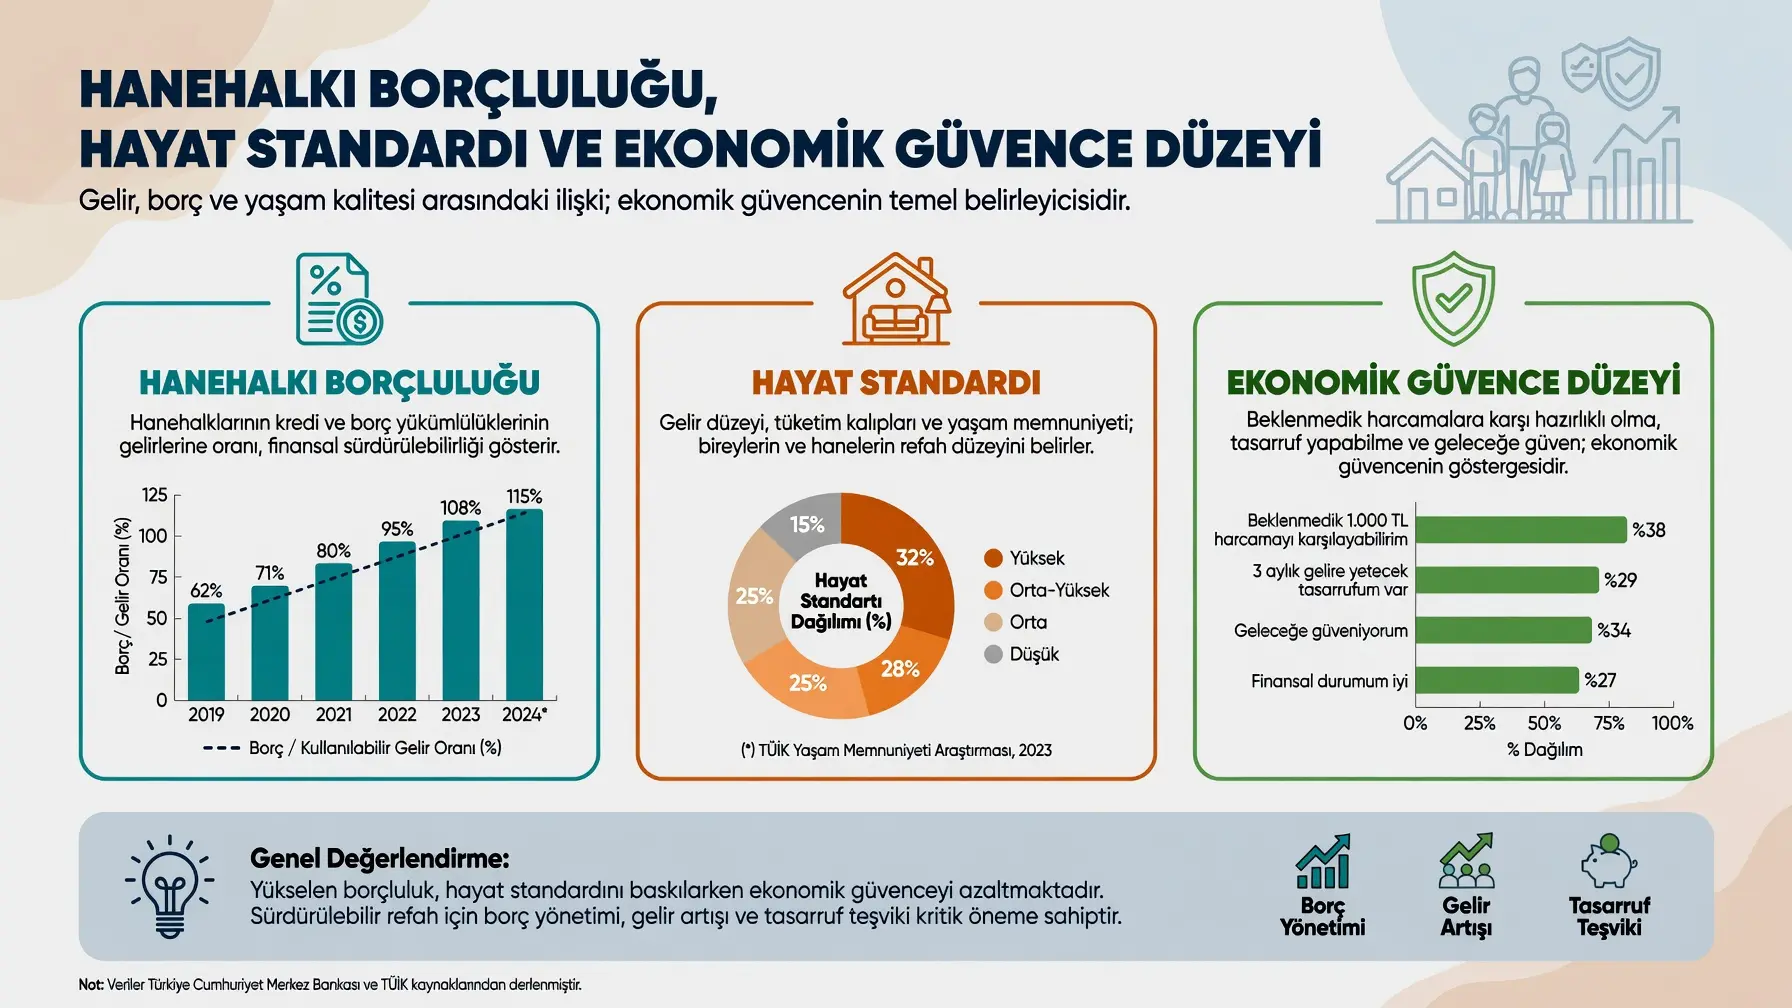
Hanehalkı borçluluğu 2002–2025 döneminde finansal sisteme entegrasyonu güçlendirirken yaşam standardı ve ekonomik güvence üzerinde dönemsel etkiler yaratıyor. Bu yazıda krediye erişimin yaygınlaşmasını, borçlanmanın amacındaki değişimi, 2002–2013 refah dönemini, 2013–2018 geçiş sürecini, 2018 sonrası bağımlılık eğilimini ve tasarruf kapasitesindeki gerilemeyi sırayla ele alacağız. Her bölümde konuyu farklı bir açıdan derinleştirerek okuyucunun ekonomik dayanıklılıktaki dönüşümü net biçimde kavramasına yardımcı olacağız. Borç servis yükünün ağırlaşmasını doğal akış içinde aktaracağız.
Finansal sistem derinleşiyor ve hane halkının bankacılık hizmetlerine erişimi artıyor. Kredi kartları, tüketici kredileri ve konut kredileri hızla yaygınlaşıyor. İlk dönemde bu gelişme yaşam standardını yükseltiyor. Konut edinimi ve dayanıklı tüketim mallarına erişim kolaylaşıyor.
2018 sonrasında yüksek enflasyon, faiz artışları ve reel gelirlerdeki aşınma borçlanmanın niteliğini değiştiriyor. Refah artışı sağlayan araç temel tüketimin finansmanına dönüşüyor. Bu değişim kırılganlığı ve güvensizliği artırıyor.
Finansal entegrasyon nasıl dönemsel farklılık gösteriyor?
2002–2013 döneminde finansal kapsayıcılık ve refah artışı öne çıkıyor. Kredi kartı kullanımı yaygınlaşıyor, tüketici kredileri hızla büyüyor, konut finansmanı gelişiyor. Faiz oranlarının düşmesi uzun vadeli kredi kullanımını kolaylaştırıyor. Bankacılık hizmetlerine erişim artıyor.
2013–2018 dönemi finansal entegrasyonun olgunlaşması ve ilk kırılganlıkların ortaya çıkmasıyla karakterize oluyor. Finansal sisteme erişim artmaya devam ediyor. Ancak makroekonomik koşullar daha zorlayıcı hale geliyor. Kredi hacmi büyürken hane halkı borçluluğu yükseliyor.
2018–2025 döneminde finansal entegrasyondan finansal bağımlılığa doğru bir kayış yaşanıyor. Erişim nicelik olarak artmaya devam ediyor. Yüksek enflasyon, faiz yükselişi ve reel ücretlerin satın alma gücündeki kayıplar hane halkı davranışlarını belirliyor. Kira ve temel tüketim harcamalarındaki hızlı artışlar borçlanmayı zorunlu kılıyor.
Hanehalkı borçluluğu bu üç dönemde farklı işlevler üstleniyor. Uzmanlar ilk dönemin refah odaklı olduğunu belirtiyor. Alınacak önlemlerden biri de sonraki dönemlerde gelir destekleyici politikaların güçlendirilmesidir. Bu politikalar bağımlılığı azaltabilir. Aksi halde kırılganlık derinleşir.
Dönemsel ayrım borçlanmanın amacını da netleştiriyor. İlk yıllarda yatırım ve tüketim malı edinimi öne çıkıyor. Sonraki yıllarda temel ihtiyaçların karşılanması baskın hale geliyor. Bu kayış ekonomik güvenceyi zayıflatıyor.
Borçlanmanın yapısı neden değişiyor?
2002–2013 döneminde borçlanma ağırlıklı olarak konut edinimi, otomobil alımı, dayanıklı tüketim malları, eğitim ve küçük ölçekli yatırımlar amacıyla kullanılıyor. Enflasyon geriliyor, faizler düşüyor, kişi başına gelir artıyor. Finansal derinleşme refahı destekliyor.
2013–2018 dönemi geçiş ve kırılganlığın artmaya başladığı bir süreç oluyor. Ekonomik büyüme yavaşlıyor, para biriminde değer kayıpları görülüyor, enflasyon yeniden yükseliş eğilimine giriyor. Reel ücret artışları zayıflıyor. Borçlanma hâlâ büyüme odaklı kalıyor ancak riskler birikiyor.
2018–2025 döneminde borç temel tüketim harcamalarının finansmanı, kredi kartı borcunun çevrilmesi, nakit akışının sürdürülmesi ve gelir yetersizliğinin telafisi amacıyla daha yoğun kullanılıyor. Yüksek enflasyon ve faiz ortamı bu dönüşümü hızlandırıyor. Borçlanma gelir destekleyici bir araca dönüşüyor.
Sektörel etki açısından bakıldığında bu yapısal değişim hanelerin tasarruf kapasitesini zayıflatıyor. Alınacak önlemlerden biri de gelir istikrarını güçlendirecek mekanizmaların devreye alınmasıdır. Bu mekanizmalar borç bağımlılığını azaltır. Aksi halde güvencesizlik riski artar.
Borç stokunun gelire oranı yaklaşık yüzde 5’ten yüzde 50 seviyesine yükseliyor. Borç servisi oranı yaklaşık yüzde 4’ten yüzde 14’e çıkıyor. Tasarruf oranı ise yaklaşık yüzde 18,5’ten yüzde 10’un altına geriliyor. Bu göstergeler birlikte değerlendirildiğinde temel sorun geri ödeme yükünün ağırlaşması oluyor.
Yaşam standardı göstergeleri ne söylüyor?
Finansal kapsayıcılık artıyor, konut edinme imkânı genişliyor, dayanıklı tüketim mallarına erişim kolaylaşıyor. Bankacılık sistemi güçleniyor ve finansal hizmetlere erişim yaygınlaşıyor. Bu gelişmeler olumlu tarafta yer alıyor.
Olumsuz tarafta konut sahipliği oranı 2002’de yaklaşık yüzde 73 iken 2025’te kendi konutunda oturanların oranı yüzde 57,1’e geriliyor. Kredi kartı borçlarının hızla arttığı ve ödenmeyen kart bakiyelerinin toplam bakiyeye oranının 2024’ün ilk yarısında yüzde 13,7’ye ulaştığı belirtiliyor. Bu veriler yaşam standardı açısından olumsuz sinyaller veriyor.
2002–2013 dönemi refah artışı ve finansal derinleşmeyle yaşam standardında belirgin iyileşme sağlıyor. 2013–2018 dönemi borç artışı ile gelir artışı arasındaki dengenin bozulmaya başlamasıyla kırılganlığı yükseltiyor. 2018–2025 dönemi yüksek enflasyon, yüksek faiz ve reel ücret kaybıyla borç geri ödeme yükünü ağırlaştırıyor.
Ekonomik güvence düzeyi neden zayıflıyor?
Bir taraftan finansal erişim artıyor. Diğer taraftan tasarruf kapasitesi zayıflıyor, borç servis yükü artıyor ve gelirin daha büyük kısmı kredi geri ödemelerine ayrılıyor. Bu durum ekonomik kırılganlığı yükseltiyor. Haneler gelir şoklarına karşı daha savunmasız hale geliyor.
Temel sorun uluslararası ölçekte aşırı borçluluk değil. Borçların geri ödeme yükünün ağırlaşması, tasarruf kapasitesinin zayıflaması ve ekonomik dayanıklılığın azalması öne çıkıyor. Bu eğilimler özellikle son dönemde hane halkı açısından ekonomik güvencesizlik riskinin arttığını gösteriyor.
Gelir dağılımı, reel ücretler ve istihdamın niteliği gibi ek göstergelerle birlikte değerlendirildiğinde tablo daha net hale geliyor. Finansal entegrasyon tek başına refah üretmiyor. Gelir istikrarı olmadan borçlanma güvence yerine risk yaratıyor.
Uzmanlar borç servis oranındaki yükselişin hanelerin aylık nakit akışını zorladığını belirtiyor. Alınacak önlemlerden biri de gelir destekleyici politikaların güçlendirilmesidir. Bu politikalar tasarruf alanını genişletebilir. Aksi halde bağımlılık döngüsü devam eder.
Kredi kartı borçlarının çevrilmesi yaygın bir davranış haline geliyor. Bu davranış kısa vadeli rahatlama sağlasa da uzun vadede yükü artırıyor. Haneler faiz yükü altında ezilebiliyor. Süreç güvencesizliği besliyor.
Finansal okuryazarlık eksikliği de riski büyütüyor. Haneler borçlanma kararlarını uzun vadeli planlamadan alabiliyor. Eğitim ve bilgilendirme bu alanda kritik önem taşıyor. Farkındalık artarsa daha sağlıklı kararlar alınabilir.
Sonuç olarak ne tür bir tablo ortaya çıkıyor?
2002–2025 döneminde hane halkının finansal sisteme entegrasyonu belirgin biçimde güçleniyor. Krediye erişim yaygınlaşması ilk dönemde yaşam standardını yükseltiyor ve konut ile dayanıklı tüketim mallarına erişimi kolaylaştırıyor. Ancak 2018 sonrasında borçlanmanın niteliği değişiyor.
Yüksek enflasyon, faiz oynaklığı ve reel gelir üzerindeki baskılar nedeniyle borç temel tüketimin finansmanına dönüşüyor. Borç-gelir oranı, borç servis oranı ve tasarruf oranı birlikte değerlendirildiğinde ekonomik dayanıklılığın azaldığı görülüyor. Güvencesizlik riski artıyor.
Sonuç olarak hanehalkı borçluluğu hayat standardını ve ekonomik güvence düzeyini yeniden şekillendiriyor. İlk dönem refah artışı sağlarken sonraki dönem kırılganlığı yükseltiyor. Temel sorun aşırı borçluluk değil geri ödeme yükünün ağırlaşması ve tasarruf kapasitesinin zayıflamasıdır. Bu eğilimlerin tersine çevrilmesi gelir istikrarı ve finansal bilinçle mümkün olabilir.
Süreç hem bireysel hem de yapısal önlemlerle yönetilebilir. Gelir politikaları, tasarruf teşvikleri ve bilinçlendirme çalışmaları bir arada yürütülmelidir. Aksi halde güvencesizlik riski kalıcı hale gelebilir. Ekonomik dayanıklılık ancak bu yolla güçlenebilir.
